-

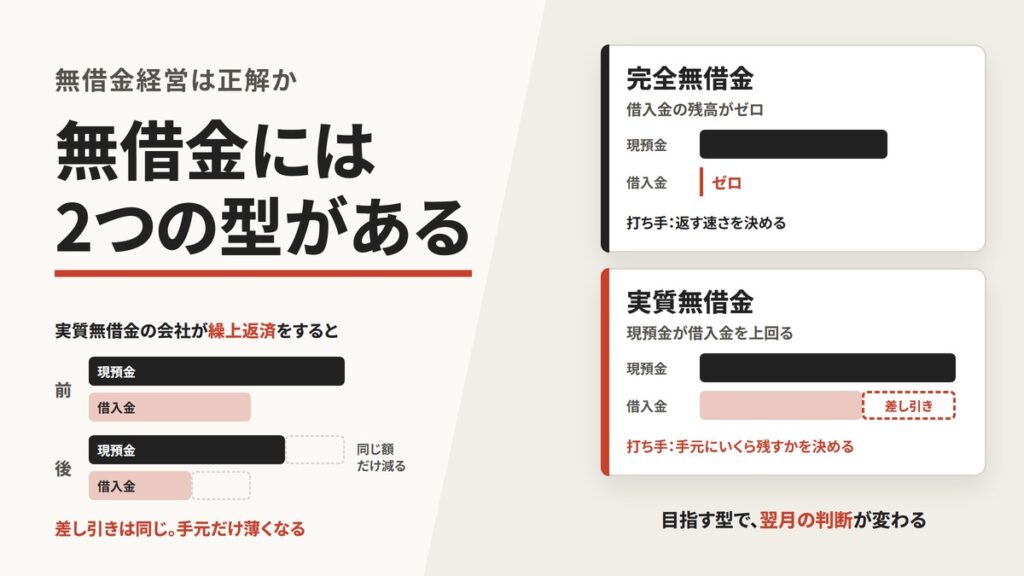
無借金経営は正解か—2つの型と、返済期間・回収期間のズレで判断する
「いつかは無借金に」と考えているものの、その是非を誰にも相談できていない社長へ。本記事は借入を勧めも否定もせず、無借金の2つの型・返済期間と回収期間のズレ・見送りリストという3つの具体に分解します。決算書と通帳だけで30分で答えられる6つの問いつきです。 -
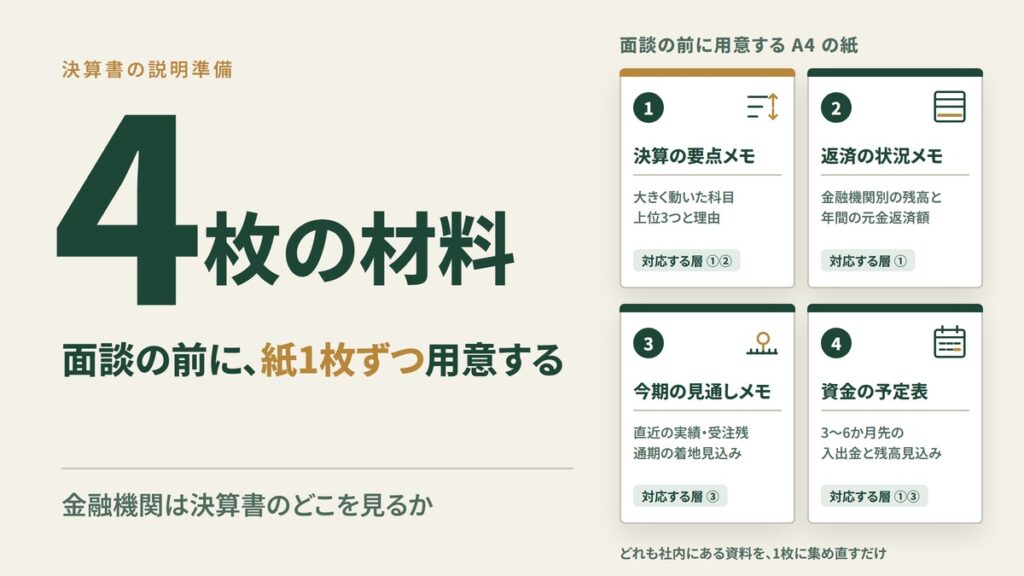
金融機関は決算書のどこを見るか|社長が備える「説明の準備」
決算書には読まれる順番があります。返済原資、財務の安定性、事業の継続性という3つの層ごとに、どの数字がどう読まれるのかを整理し、紙1枚で用意できる説明材料4点をまとめました。大手金融機関の法人金融出身・中小企業診断士の視点で平易に解説します。 -
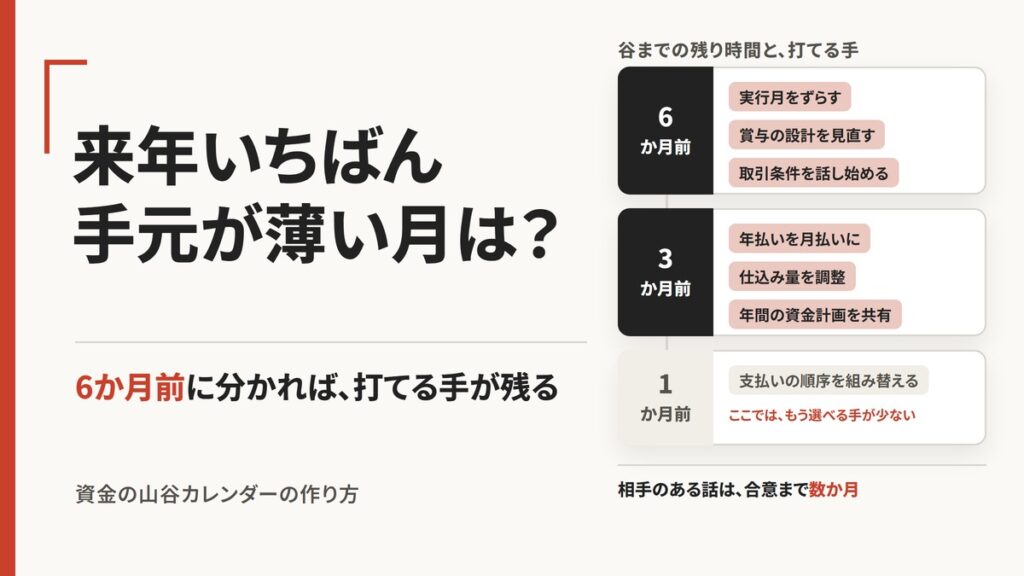
資金の山谷カレンダーの作り方|毎年同じ月に慌てる経営を変える
毎年同じ月に資金が薄くなるのは、谷の位置を記憶に預けているからです。本記事では、賞与・納税・社会保険料・借入返済・季節性という発生源の整理から、過去3年の実績で自社の谷月を特定する手順、年間カレンダーへの落とし込みと前倒しの打ち手までを解説します。 -
必要運転資金の計算式|売掛金+在庫−買掛金で自社の必要額を出す
「売上が伸びているのに資金が苦しい」の背景には、必要運転資金の増加があります。本記事では売掛債権+棚卸資産−仕入債務で必要額を出す方法、回転期間に直して自社のクセを読む見方、増収時に追加で必要になる現金の見積もり方までを、中小企業の社長向けに平易に解説します。 -
資金繰りが苦しくなる前に出る5つの前兆と、気づいた時の初動
資金繰りの変調は、ある日突然には起きません。在庫の増加、回収の長期化、返済比率の上昇、粗利率の低下、固定費の階段状の増加という5つの前兆を、見つけるための数字と、気づいたときの最初の30日の動き方まで、中小企業の社長向けに平易に解説します。 -
試算表は全部見なくていい—社長が月次で見る3つの数字
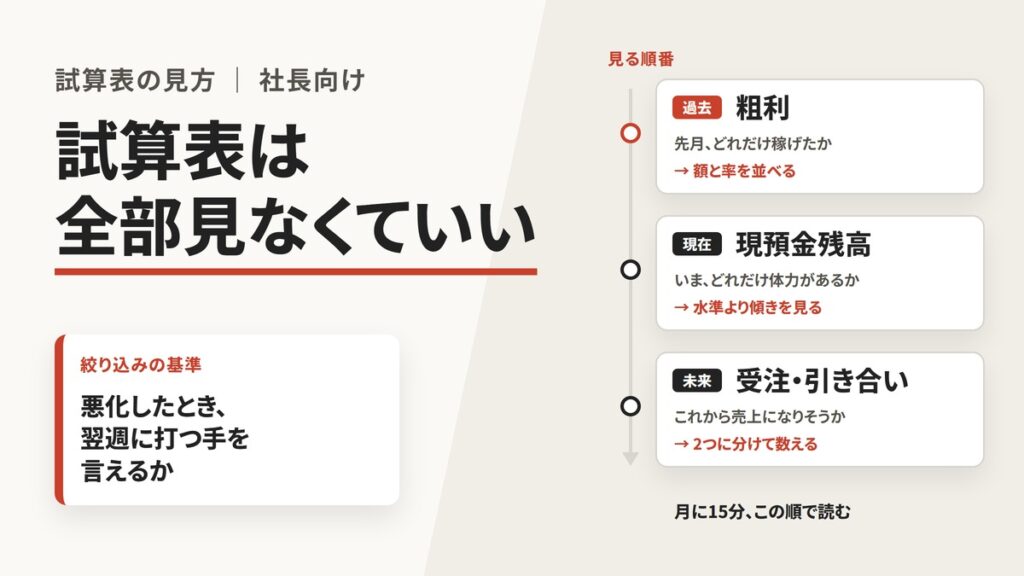
試算表が届いても開かないまま月が変わる——原因は意志ではなく、見るゴールと数字の絞り込みがないことにあります。粗利・現預金残高・受注/引き合いの3つに絞り、見る順番・見る場所・続ける仕掛けまで設計する方法を、中小企業の社長向けに解説します。 -
黒字なのに現金が増えない理由|利益とのズレを生む5つの発生源
決算は黒字なのに預金が増えない——その理由を、売掛金・在庫・設備投資・借入金の元金返済・減価償却という5つの発生源に分解して解説します。自社の主因を見分ける5つの質問と、利益から現金へ橋を架けて検算する手順まで、中小企業の社長向けにまとめました。 -
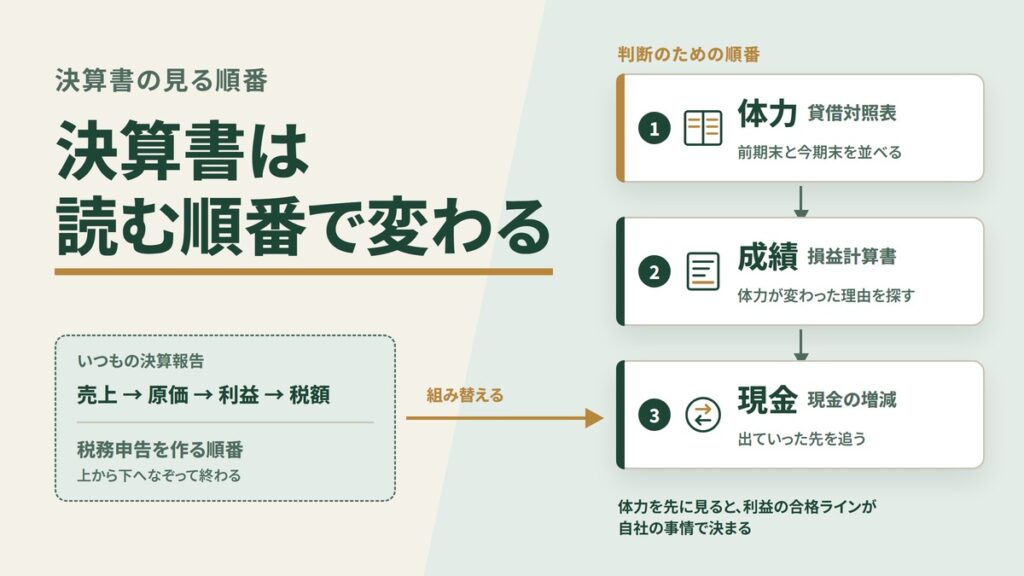
決算書は読む順番で変わる——社長が投げる7つの問いと決算報告の型
決算報告を1時間聞いても、来期に向けて何も決まらない——原因は理解力ではなく、読む順番と投げる問いにあります。体力(BS)→成績(PL)→現金の順に読み替える理由と、社長が投げる7つの問いを中小企業の実情に合わせて解説します。 -
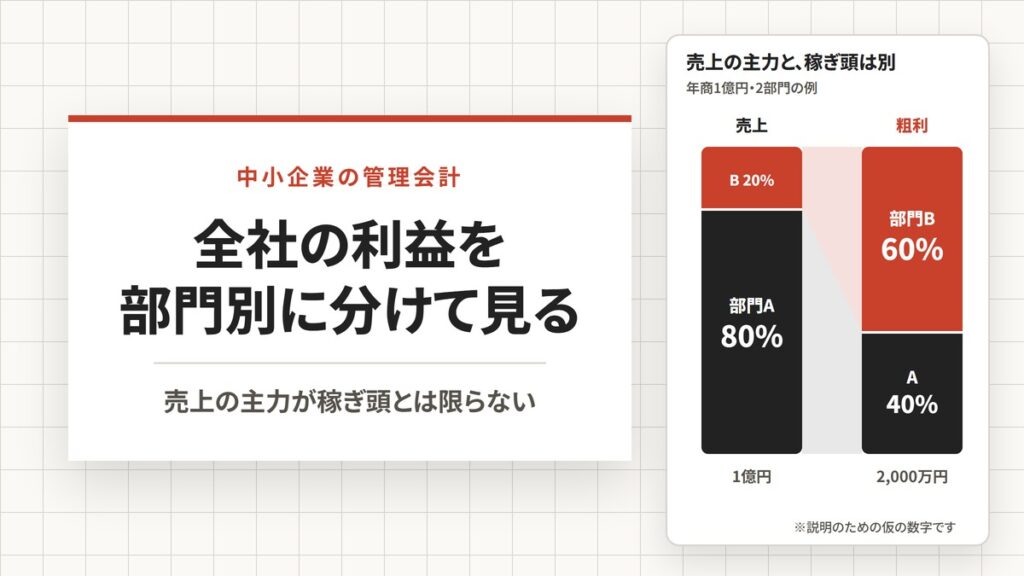
中小企業の管理会計の始め方—部門・商品別に利益を見る3つの原則
会社全体では黒字なのに、次の一手が決められない。その一因は利益を「かたまり」でしか見ていないことにあります。部門・商品・顧客別に利益を分解する管理会計の入口を、中小企業の社長向けに平易に解説。始め方の3原則も紹介します。 -
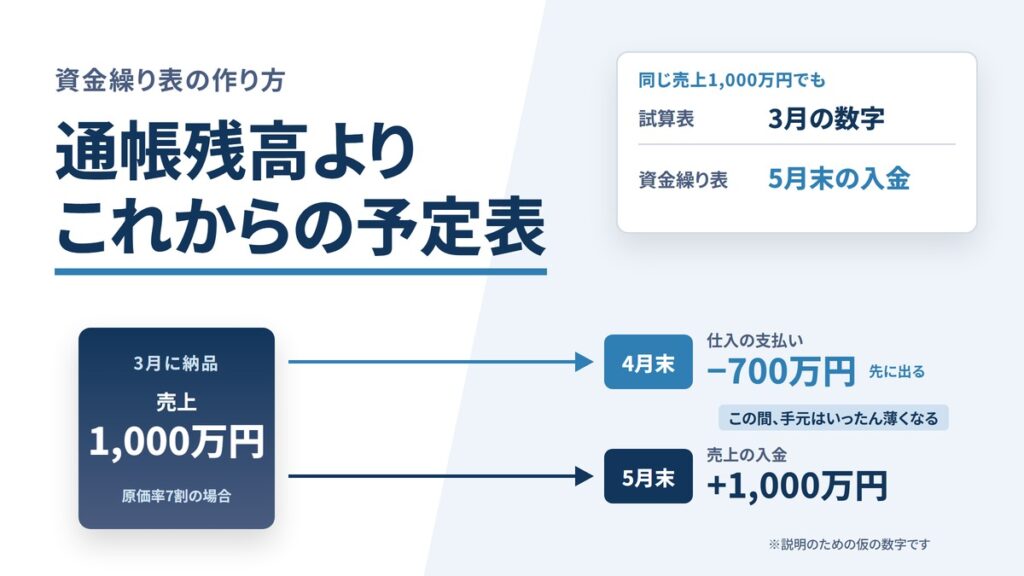
資金繰り表の作り方|通帳残高で判断する経営から抜け出す第一歩
通帳残高だけで資金繰りを判断していると、打ち手が後手に回りやすくなります。本記事では、最小の項目立てで始める資金繰り表の作り方と、予測と実績を突き合わせて精度を上げる運用、続けるための仕組み化までを、中小企業の社長向けに平易に解説します。