決算書が税理士事務所から届き、そのまま取引金融機関に提出する。しばらくして担当者から面談の連絡が入り、前の晩になると「今年は何を聞かれるだろうか」と落ち着かなくなる——。年商1〜10億円の会社の社長から、こうした話をうかがうことは少なくありません。
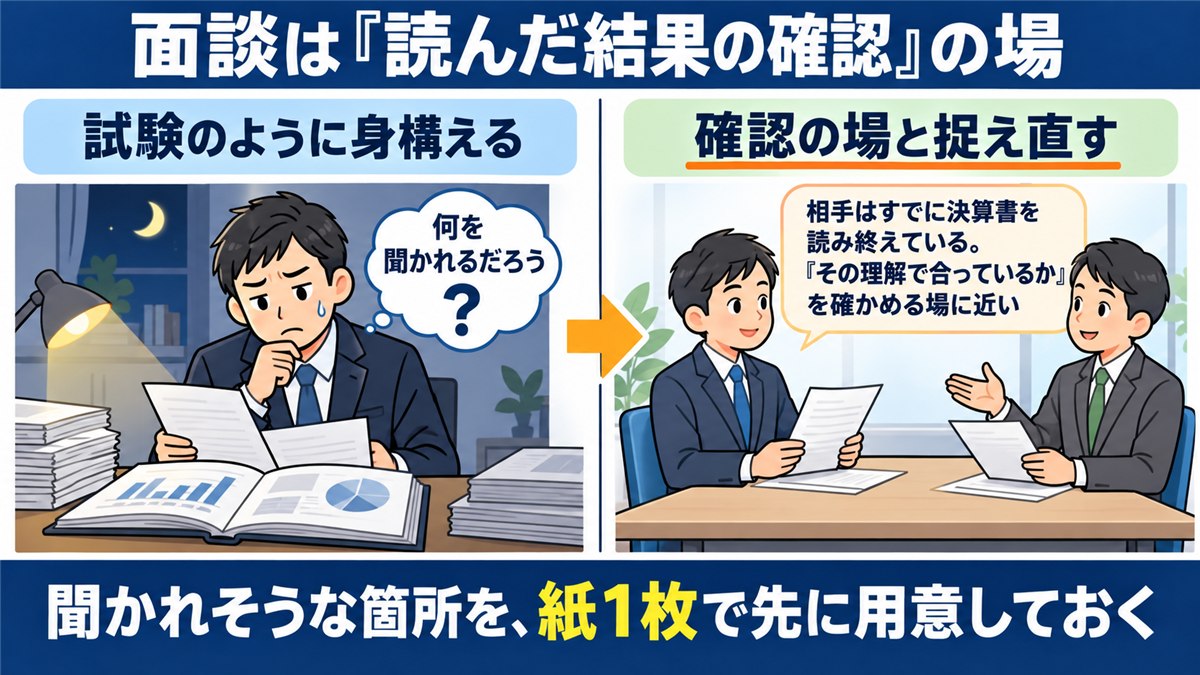
前の晩に決算書をもう一度めくって備えようとするのは、経営者として自然な構えです。この落ち着かなさも、数字に弱いから起きるのではないと考えています。原因はもっと単純で、準備すべき中身が決まっていないことにあります。試験範囲が分からない試験の前夜に似た感覚と言えば、近いかもしれません。
私は大手金融機関で法人のお客様を担当したのち、事業会社側で経営管理に携わってきました。両方の側に立ってみて感じるのは、決算書の読まれ方には順番があり、その順番はある程度まで型になっている、ということです。
はじめにお断りしておきます。本記事は、融資を有利に運ぶための話ではありません。融資の可否や条件を判断するのは金融機関であり、社長の側でそれを動かす方法をお伝えする記事ではない、という前提で読んでください。この記事が扱うのは、そのひとつ手前にある「自社の数字を、自分の言葉で説明できる状態をつくる」という準備の話です。そしてこの準備は、面談のためだけのものではなく、社内の判断にもそのまま効いてきます。
面談で身構えてしまうのは、準備の中身が決まっていないから
 タケシ
決算書を出したあとの金融機関との面談って、何を聞かれるか分からない抜き打ちテストみたいで、前の日からドキドキするんですよね…
 先生
面談の時点で、相手はすでに決算書を読み終えています。テストというより『読んだ結果の確認』の場です。そう捉え直すと、身構え方が変わってきますよ
面談は「読んだ結果の確認」の場
まず押さえておきたいのは、面談の時点で相手はすでに決算書を読み終えている、という点です。提出から面談までの間に数字は確認され、気になった箇所に印がついた状態で、担当者は席に着きます。
つまり面談は、テストというより確認作業です。「この数字はこう読んだが、その理解で合っているか」を本人に確かめる場に近い。そう捉え直すだけでも、身構え方は少し変わってくるはずです。
「持ち帰って確認します」が生む時間差
面談でよく起きるのが、こんな場面です。「売掛金が前期から3,000万円増えていますが、要因は何でしょうか」と聞かれ、「経理に確認して折り返します」と答える。悪いことではありませんが、ここで一度、話が止まります。
回答までに数日から1〜2週間かかることは珍しくありません。答えが返ってこない項目は、読む側に「まだ分からない箇所」として残り続けるため、傾向として、回答が遅れるほど追加の質問が増えていきます。
即答できることが偉い、という話ではありません。聞かれそうな箇所をあらかじめ想定し、紙1枚で用意しておく。それだけで、面談の性質が「質疑応答」から「報告」に近づきます。
読まれる順番は、おおむね3つの層になっている
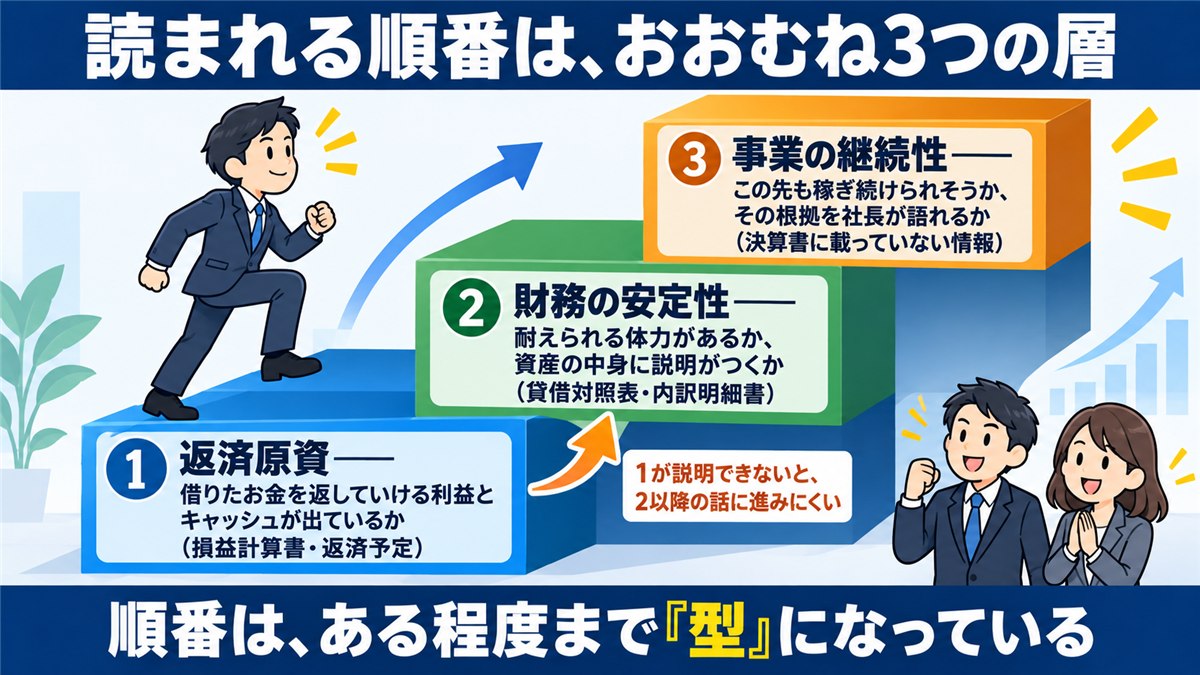
では、どこに印がつくのか。細部は金融機関ごと・担当者ごとに違いますが、大きな流れとしては次の3層の順に読まれていく、というのが私の見立てです。
| 順 | 層 | そこで確かめられていること | 主に見られる場所 |
|---|---|---|---|
| 1 | 返済原資 | 借りたお金を返していける利益とキャッシュが出ているか | 損益計算書(経常利益・減価償却費)、借入金の返済予定 |
| 2 | 財務の安定性 | 万一のときに耐えられる体力があるか、資産の中身に説明がつくか | 貸借対照表(純資産・現預金・売掛金・在庫)、勘定科目内訳明細書 |
| 3 | 事業の継続性 | この先も稼ぎ続けられそうか、その根拠を社長が語れるか | 決算書に載っていない情報(今期の見通し・取引構成・体制) |
1が説明できないと2以降の話に進みにくく、1と2に説明がついて初めて、3の「これから」の話が意味を持ちます。以下、層ごとに見ていきます。
①返済原資 —— 「返していける利益が出ているか」
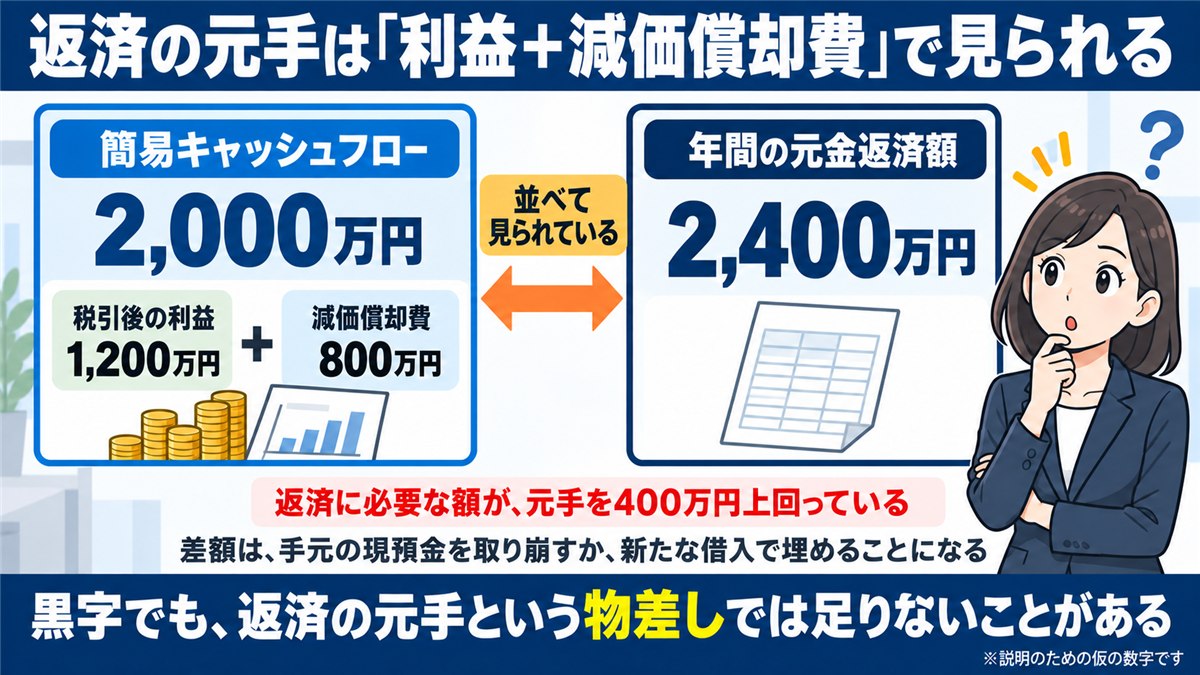
元手は「利益+減価償却費」で見られている
利益なら毎期確認している、という方がほとんどでしょう。ただ、最初に確かめられる「返済の元手」は、損益計算書の利益そのものではありません。使われるのは、いわゆる簡易キャッシュフローです。
簡易キャッシュフロー = 税引後の利益 + 減価償却費
減価償却費はその年に現金が出ていく費用ではないため、利益に足し戻します。細かい定義は金融機関ごとに差がありますが、骨格はおおむね共通しています。
意外に感じられることが多いのは、この数字と年間の返済額が並べて見られている点でしょう。数値例で示します(説明用の仮の数値例です)。年商5億円、税引後利益1,200万円、減価償却費800万円の会社なら、簡易キャッシュフローは2,000万円。一方、借入金の年間返済額(元金部分)が2,400万円だとすると、返済に必要な額が元手を400万円上回っている状態になります。
損益計算書だけを見れば黒字ですが、返済の元手という物差しでは足りていない。この差額は、手元の現預金を取り崩すか、新たな借入で埋めることになります。決算報告の場で「黒字なのに、なぜ資金の話になるのか」と感じたことがある方は、この読み方が背景にあるかもしれません。
なお、その差額をどう埋めるか——借入と手元資金のバランスをどう設計するか——は、読まれ方の話ではなく経営判断そのものです。無借金が常に良いとも限らず、手元の厚みとの兼ね合いで考える論点は、別記事「無借金経営は正解か——手元流動性とのバランス」で整理しています。本記事は「読まれ方と、説明の準備」に絞って進めます。
借入残高を「何年分の元手か」で見る
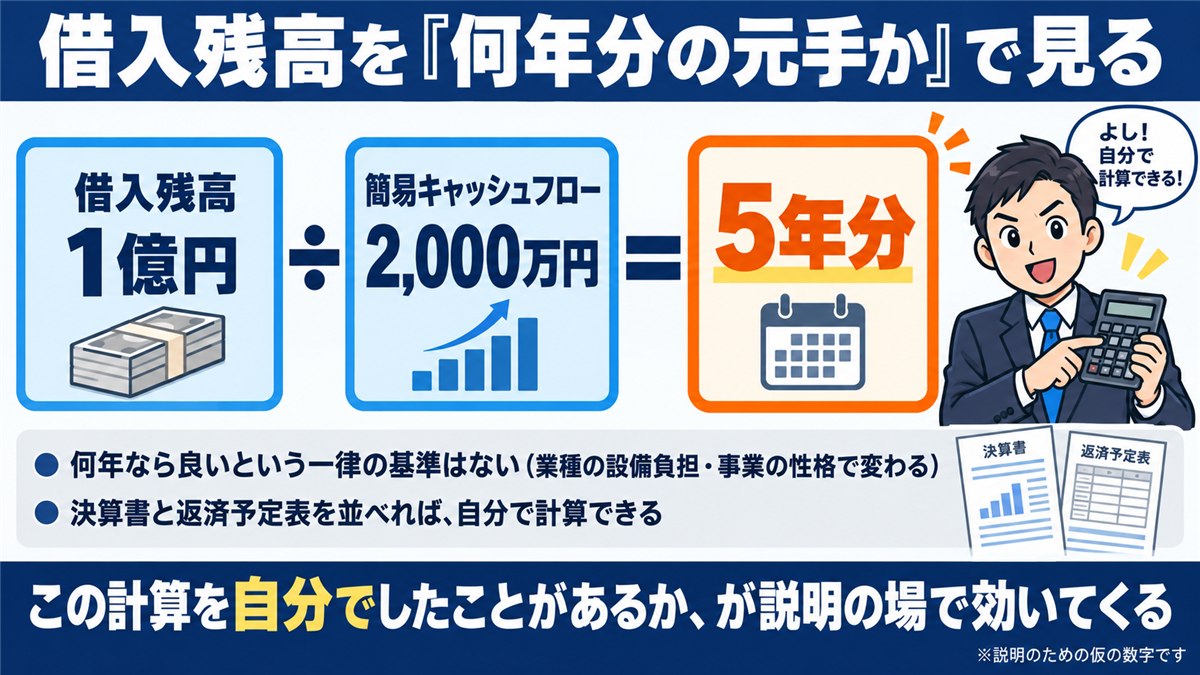
もうひとつの見方が、借入残高が簡易キャッシュフローの何年分にあたるかという計算です。先ほどの例(説明用の仮の数値例です)で借入残高が1億円なら、1億円 ÷ 2,000万円 = 5年分となります。
この年数が短いほど返済の余力が厚い、と読まれる傾向があります。ただし、何年なら良いという一律の基準はなく、業種の設備負担や事業の性格によって評価は変わります。数字そのものより、社長がこの計算を自分でしたことがあるかどうかのほうが、説明の場では効いてくると感じています。
やり方は難しくありません。決算書と、金融機関ごとの返済予定表を並べて、年間の元金返済額を合計する。そこに直近の簡易キャッシュフローを置いてみる。この2つの関係を把握しているだけで、返済の質問には自分の言葉で答えられます。
 ミサキ
返済の元手は利益そのものではなく、税引後の利益に減価償却費を足し戻した『簡易キャッシュフロー』で見られているんですね
先生はい。たとえば簡易キャッシュフロー2,000万円に対して年間の元金返済が2,400万円なら、元手が400万円足りない状態。黒字でも資金の話になるのは、この読み方が背景です
②財務の安定性 —— 「資産の中身に説明がつくか」
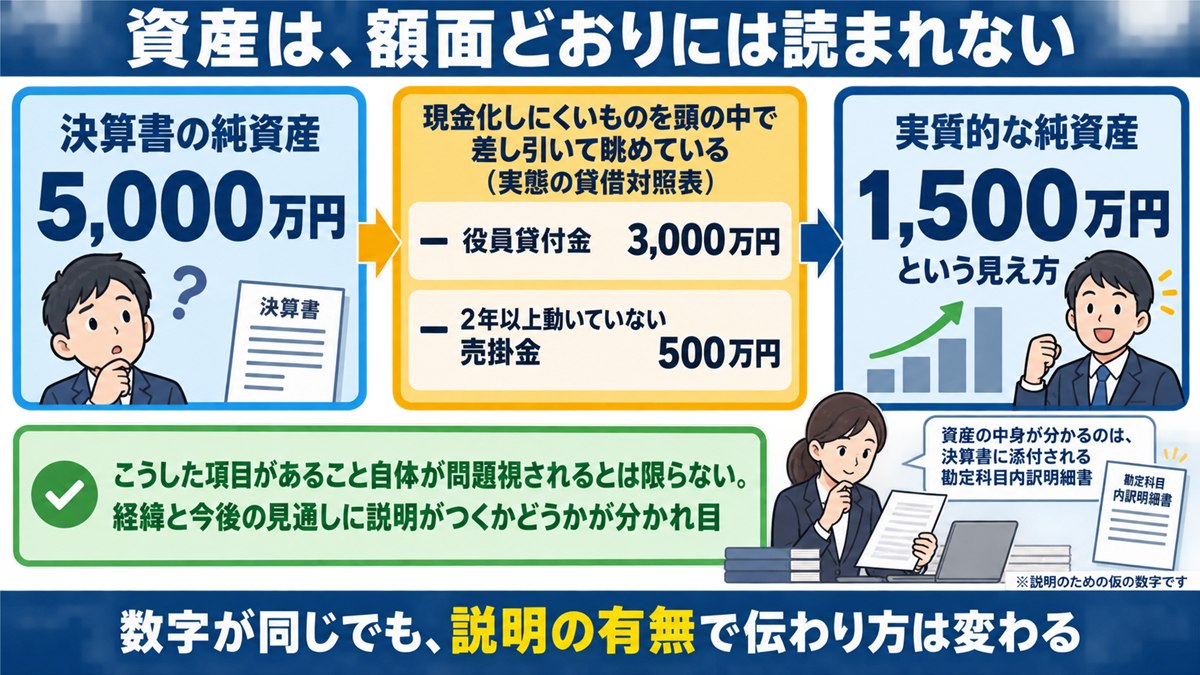
貸借対照表は、額面どおりには読まれない
純資産や自己資本比率を決算のたびに確かめている方は多いはずで、その習慣自体は確かなものです。次に見られるのが、その貸借対照表です。ただし社長の側が押さえておきたいのは、水準そのものより、資産が額面どおりに読まれるとは限らないという点になります。
読む側は、資産に計上されている項目のうち、現金化しにくいもの・価値が目減りしている可能性があるものを頭の中で差し引いて眺めています。役員への貸付金、長く残っている仮払金、回収の見込みが薄くなった売掛金、動きの止まった在庫などが代表例です。
この読み替えを、実務では実態の貸借対照表(実態BS)と呼んだりします。数値例で示します(説明用の仮の数値例です)。純資産5,000万円の会社に、役員貸付金3,000万円と、2年以上動いていない売掛金500万円がある。この2つを差し引くと、実質的な純資産は1,500万円という見え方になります。決算書の数字は動いていないのに、体力の評価は3分の1以下になる計算です。
自己資本比率を計算して安心していたのに、相手は別の数字を見ていた——ということが起こり得ます。
大切なのは、こうした項目があること自体が問題視されるとは限らない、という点です。経緯と今後の見通しに説明がつくかどうかが分かれ目になります。「役員貸付金は前々期の◯◯の経緯で発生したもので、毎月◯万円ずつ役員報酬から返済しており、あと◯年で解消する見込みです」と説明できるかどうか。数字が同じでも、説明の有無で伝わり方は変わってきます。
ちなみに、こうした資産の中身が具体的に分かるのが、決算書に添付される勘定科目内訳明細書です。売掛金や買掛金の相手先別の残高、借入金の明細、役員報酬、雑費の内訳などが並んだ書類で、実務ではよく読み込まれます。社長ご自身が目を通したことがない場合は、一度、顧問税理士に「今期の内訳明細書を一緒に確認したい」と伝えてみることをおすすめします。自社の数字で、自分がいちばん最後に知る資料をなくしていく——準備の第一歩は、ここだと思っています。
タケシ決算書に載ってる資産の金額って、そのまま額面どおりに信じてもらえるものですよね?
先生そうとは限りません。たとえば役員貸付金などを差し引くと、純資産5,000万円が1,500万円に見えることもあります。分かれ目は、経緯と今後の見通しに説明がつくかどうかです
ちなみに、自社の内訳明細書を最後に開いたのはいつだったでしょうか。思い出せない方や、「そもそも自社の数字まわりは、どこから手をつけるべきか」を確かめたい方には、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。売り込みの場ではありませんので、自己点検の道具としてご利用ください。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
③事業の継続性 —— 決算書に載っていない部分
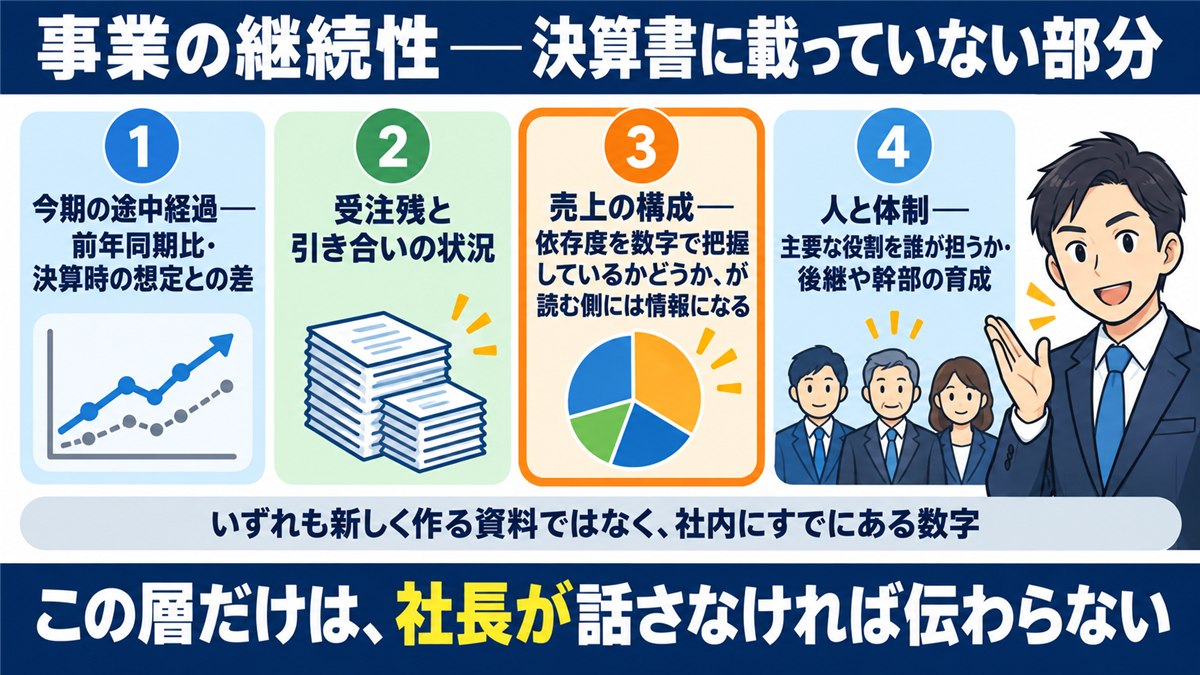
決算書は「過去」しか語らない
ここまで読んで、決算の数字はもう動かせないではないか、と感じた方もいるでしょう。そのとおりで、ここまでの2層は決算書を読めば分かる、いわば確定した過去の話です。
読む側が最終的に知りたいのは、この先も事業が続き、稼ぎ続けられるかどうかです。そしてその材料は、決算書のどこにも書かれていません。この層だけは、社長が話さなければ相手には伝わらない。ここが、準備の価値がいちばん大きく出るところだと考えています。
依存度を社長が把握していること自体が、ひとつの情報になる
「これから」を裏づける材料は、大きく4つです。今期の途中経過(前年同期比・決算時の想定との差)、受注残と引き合いの状況、売上の構成、そして人と体制。いずれも新しく作る資料ではなく、社内にすでにある数字です。
このうち、いちばん誤解されやすいのが売上の構成でしょう。上位の取引先が売上の何割を占めるか——依存度が高いこと自体は珍しくありませんし、それだけで評価が決まるわけでもありません。読む側にとって別の情報になるのは、社長がその依存度を数字で把握しているかどうかのほうです。
「上位1社で38%、上位3社で6割です。3年前は上位1社で5割でしたから、比率は下がってきています。来期は新規の2社を伸ばして、3割台前半に置くつもりです」(説明用の仮の数値例です)。同じ依存度でも、こう語れる会社と「たしかいちばん大きいのは◯◯さんです」で止まる会社とでは、受け取られ方が変わります。把握していれば手が打てる、把握していなければ打てない。数字そのものより、その差が読まれていると考えたほうが実態に近いはずです。
残る3つも考え方は同じで、面談で思い出しながら話すより、数字を確かめてから臨むほうが伝わります。人と体制については、主要な役割を誰が担っているか、後継や幹部の育成をどう考えているかが、決算書の数字と同じくらい重い論点として扱われる領域です。
ミサキ今期の見通しや売上の構成は、決算書のどこにも書かれていない。だから、この層だけは社長が話さないと相手に伝わらないんですね
先生そのとおりです。売上の依存度も、高さそのものより、社長が数字で把握しているかどうかが情報になります。把握していれば手が打てますから
社長が先回りして用意しておきたい「説明材料」4点
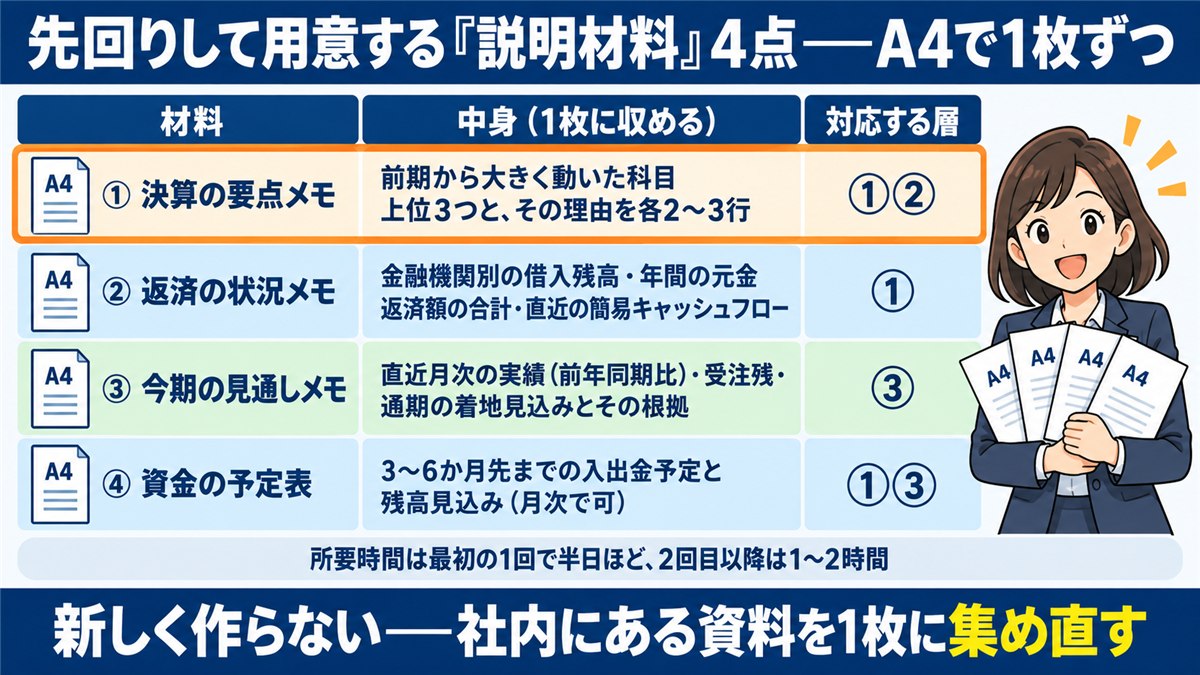
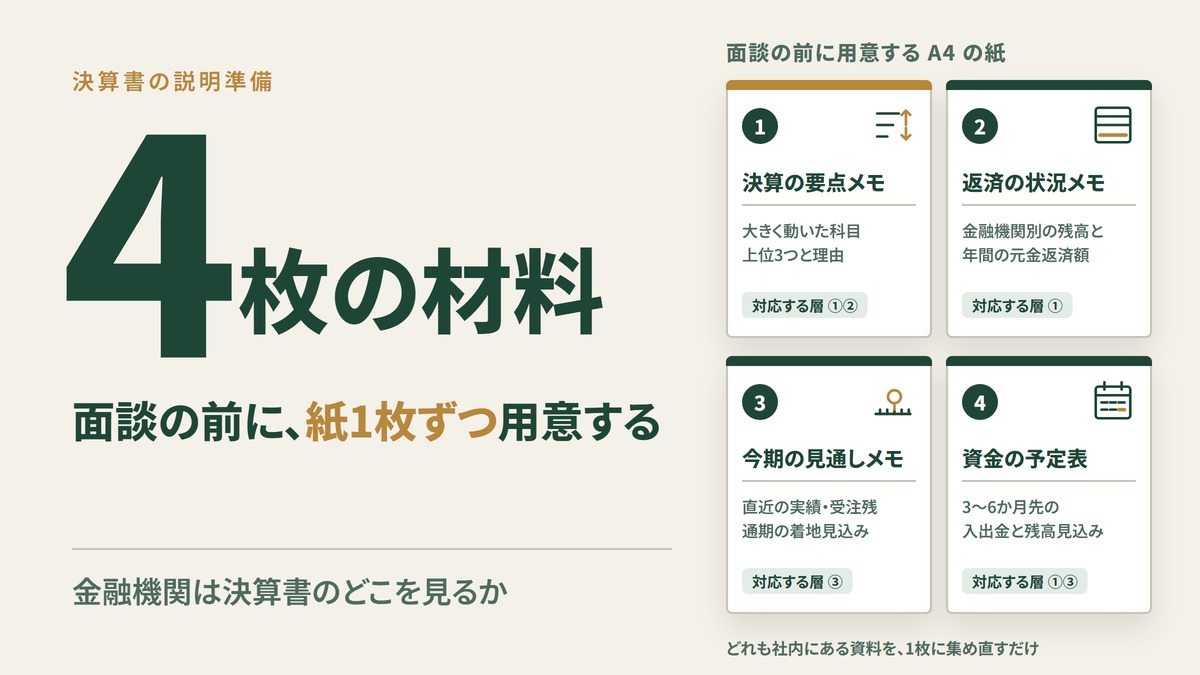
3層と聞くと、準備が大ごとに思えるかもしれません。実際は逆で、分厚い資料は要りません。ここまでの3層に対応する形で、面談の前に用意しておきたい材料はA4で1枚ずつ、合計4枚が目安です。
| # | 材料 | 中身(1枚に収める) | 対応する層 |
|---|---|---|---|
| 1 | 決算の要点メモ | 前期から大きく動いた科目 上位3つと、その理由を各2〜3行 | ①② |
| 2 | 返済の状況メモ | 金融機関別の借入残高・年間の元金返済額の合計・直近の簡易キャッシュフロー | ① |
| 3 | 今期の見通しメモ | 直近月次の実績(前年同期比)・受注残・通期の着地見込みとその根拠 | ③ |
| 4 | 資金の予定表 | 3〜6か月先までの入出金予定と残高見込み(月次で可) | ①③ |
1の「大きく動いた科目」の選び方には目安があります。前期と比べて金額で大きく動いた科目、または増減率が2割を超えた科目を並べ、上から3つ取る。売掛金、在庫、借入金、外注費、人件費あたりが選ばれることが多い印象です。そこに理由を添えます。「売掛金の増加3,000万円は、第4四半期に大口の納品が集中し、回収が期末をまたいだため。うち2,000万円は決算後の◯月に入金済み」——この2行があるかないかで、面談の進み方は変わります。
2は、意外と社内で一覧になっていない情報です。金融機関ごとの返済予定表はファイルにあっても、合計を1枚にした表がない。作ってみると、返済額と稼ぐ力の関係が一目で分かり、社長自身の判断材料にもなります。
3と4は、面談のためというより経営のための資料です。この2枚がないまま臨むと、話がどうしても過去の説明に偏ります。
4点とも、新しく何かを買う必要はありません。決算書、返済予定表、月次試算表、請求書の台帳——すでに社内にあるものを1枚に集め直す作業で、所要時間は最初の1回で半日ほど、2回目以降は1〜2時間です。
なお、決算書の数字の意味づけや税務上の取扱いに関わる部分は、顧問税理士に確認しながら整理することをおすすめします。社長が用意するのは「経営としての説明」であり、税務判断そのものではないためです。
タケシ面談の準備って、分厚い資料をドーンと作るってことですよね?それはそれで大変そうです…
先生A4で1枚ずつ、合計4枚が目安です。決算書や返済予定表など、すでに社内にあるものを集め直す作業で足りますし、2回目以降は1〜2時間ほどで済みますよ
説明できる状態は、社内にいちばん効く
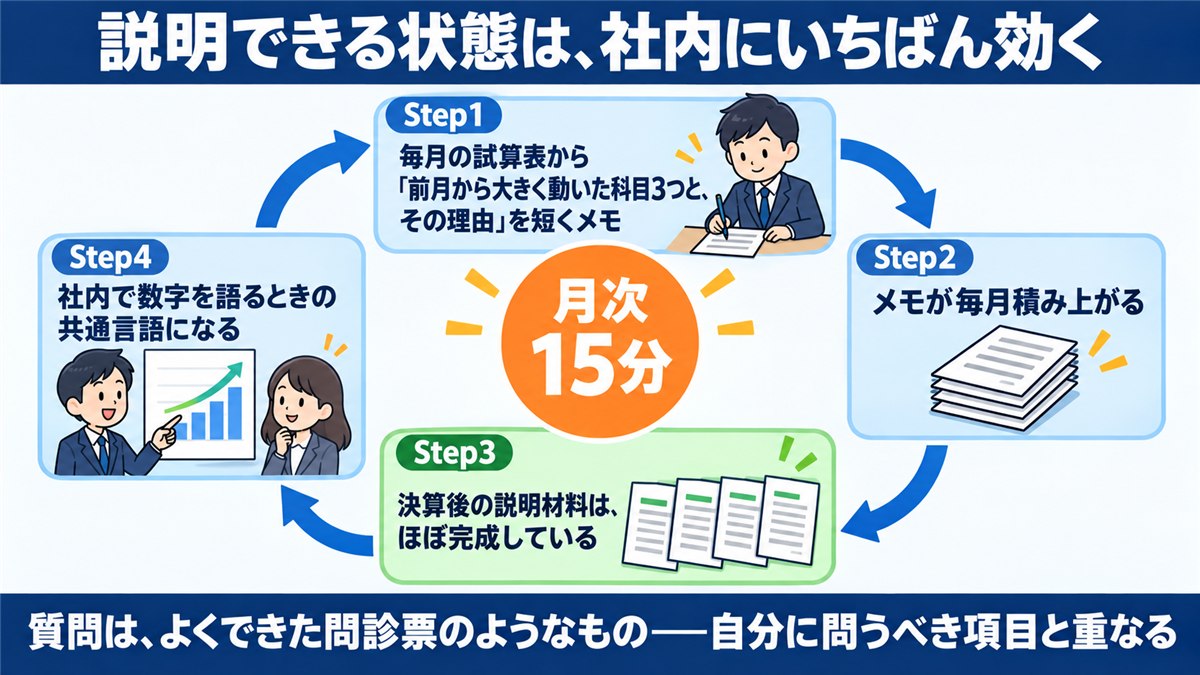
ここまで金融機関の視点で書いてきましたが、この準備の効き目がいちばん大きいのは、実は社内だと考えています。
「前期から大きく動いた科目とその理由」を言葉にする作業は、自社に何が起きたのかを社長自身が理解し直す作業でもあります。売掛金が増えた理由が「大口案件の回収時期」なのか「特定の得意先の入金遅れ」なのかで、次に打つ手はまったく違ってきます。説明の準備をすると、この違いに気づかざるを得なくなります。
年に一度の決算後だけで終わらせず、月次に持ち込めると、さらに景色が変わります。毎月の試算表を見ながら「前月から大きく動いた科目3つと、その理由」を短くメモしておく。所要時間は15分ほどです。それが積み上がっていれば決算後の説明材料はほぼ完成しており、社内で数字を語るときの共通言語にもなります。
金融機関からの質問は、その意味で、よくできた問診票のようなものだと感じています。聞かれる項目は、経営者が自分で自分に問うべき項目とかなり重なっているからです。
こうした「説明できる状態」をつくる作業は、経営管理という大きな地図の中では、資金の見通しや利益の内訳と並ぶ要素のひとつです。全体像から確かめたい方は、別記事「経営管理を5つの視点で自己点検する」もあわせてご覧ください。
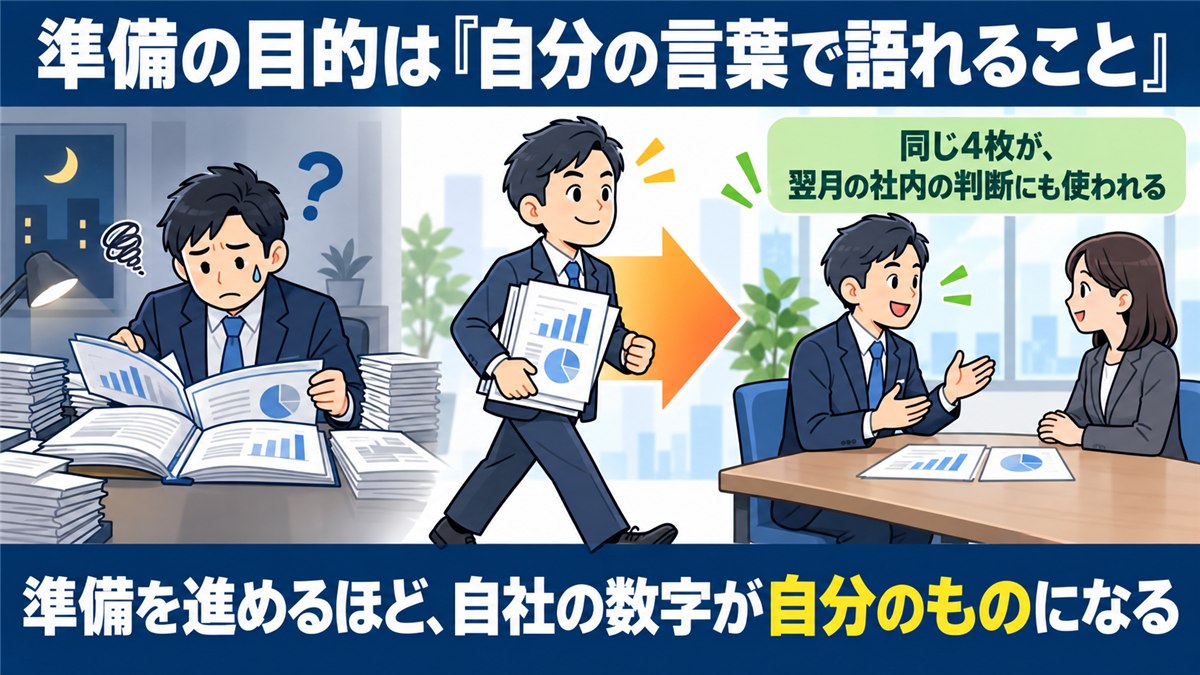
月次の15分メモが半年も積み上がると、決算後の風景は変わってきます。面談の連絡が入っても、前夜に決算書を繰り返しめくることはなくなり、「今回は売掛金の増加と外注費のあたりを聞かれるだろう」と見当をつけて4枚をそろえるだけになる。当日は質問を待つのではなく、動いた科目から自分の言葉で報告できる。そして同じ4枚が、翌月の社内の判断にもそのまま使われている——そうした状態が見えてきます。
 ミサキ
毎月15分、『前月から大きく動いた科目3つと、その理由』をメモしておけば、決算後の説明材料はほぼ完成しているということですね
先生はい。金融機関からの質問は、よくできた問診票のようなものです。経営者が自分で自分に問うべき項目と、かなり重なっていますから
まとめ —— 準備の目的は「自分の言葉で語れること」
本記事の要点を整理します。
- 面談の時点で相手は決算書を読み終えている。面談は試験ではなく「読んだ結果の確認」の場にあたる
- 読まれる順番は、おおむね①返済原資 → ②財務の安定性 → ③事業の継続性の3層に分かれる
- ①では、利益に減価償却費を足し戻した簡易キャッシュフローと、年間の元金返済額の関係が見られる
- ②では、資産が額面どおりに読まれるとは限らない。役員貸付金や滞留した売掛金を差し引いた「実態」で眺められ、純資産5,000万円が1,500万円に見えることもある(説明用の仮の数値例)。経緯と今後の見通しに説明がつくかが分かれ目になる
- ③は決算書に載っていない領域。とくに売上の構成は、依存度の高さそのものより、社長が依存度を数字で把握しているかどうかが情報になる
- 用意するのは紙4枚(決算の要点/返済の状況/今期の見通し/資金の予定表)。すでに社内にある資料を集め直す作業で足りる
- 融資の可否や条件を判断するのは金融機関です。社長の側の目的は、その判断を動かすことではなく、自社の数字を自分の言葉で説明できる状態をつくることにあります
おさらいQ&A
 タケシ
なるほど、分かりました!つまりこの4枚さえ用意しておけば、融資はバッチリ通るようになるってことですよね!
 先生
そこは大きな誤解です。融資の可否や条件を判断するのは金融機関です。準備の目的はその判断を動かすことではなく、自社の数字を自分の言葉で説明できる状態をつくることです
ミサキ読まれる順番は、返済原資、財務の安定性、事業の継続性の3層。1が説明できないと、2以降の話に進みにくいという流れでしたね
先生そのとおりです。①②は決算書で分かる過去の話、③は社長にしか語れない領域。準備の価値がいちばん大きく出るのは③なんです
タケシ面談で聞かれて分からないことは、『経理に確認して折り返します』って言っておけばセーフですよね?
ミサキ回答が遅れるほど追加の質問が増える傾向がある、って先生が言っていましたよ。聞かれそうな箇所を、紙1枚で先に用意しておくんです
先生説明の準備は、相手のためだけの作業ではありません。準備を進めるほど、自社の数字が自分のものになります。同じ4枚が、社内の月次の判断にもそのまま効いてきますよ
説明の準備は、相手のためだけの作業ではありません。準備を進めるほど、自社の数字が自分のものになっていきます。それが、面談の落ち着かなさをいちばん確かに減らしてくれるはずです。
そのうえで、「自社の場合、数字まわりのどこから手をつけるべきか」を確かめたい方のために、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自己点検の道具として、お気軽にご活用ください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。