「御社なら、使える制度がありますよ」——決算期の前後や、設備の入れ替えを考えはじめた時期になると、こうした案内が増えます。送られてきた資料の対象経費の欄を見ると、ちょうど検討中の投資が当てはまりそうに見える。そして数日後には、社内の話題が「その設備を入れるかどうか」から「その制度に合う仕様へどう寄せるか」に移っている。
口に出しにくいのは、その裏側にある感覚のほうかもしれません。「今すぐ必要だったわけではない。ただ、もらえるものを見送るのは損な気がする」。経営者としてごく自然な感覚だと思います。問題はその先で、判断の順序が静かに入れ替わってしまうことにあります。
本記事では、補助金・助成金と付き合うときの判断の順序、多くの制度に共通する「後払い」という資金繰り上の性質、そして採択された後に始まる実務の負担を、順を追って整理します。
はじめにお断りしておきます。補助金・助成金の制度は改正され、要件も公募の回ごとに変わります。本記事は特定の制度の要件・金額・期限を説明するものではなく、社内に判断の型を持っていただくための記事です。実際に申請できるか、要件に合うかどうかは、その時点の最新の公募要領を確認したうえで、所管の窓口や認定経営革新等支援機関、顧問の専門家にご相談ください。採択の見通しや受給の可否についても、本記事では扱いません。
補助金が目的になった瞬間、投資は重くなる
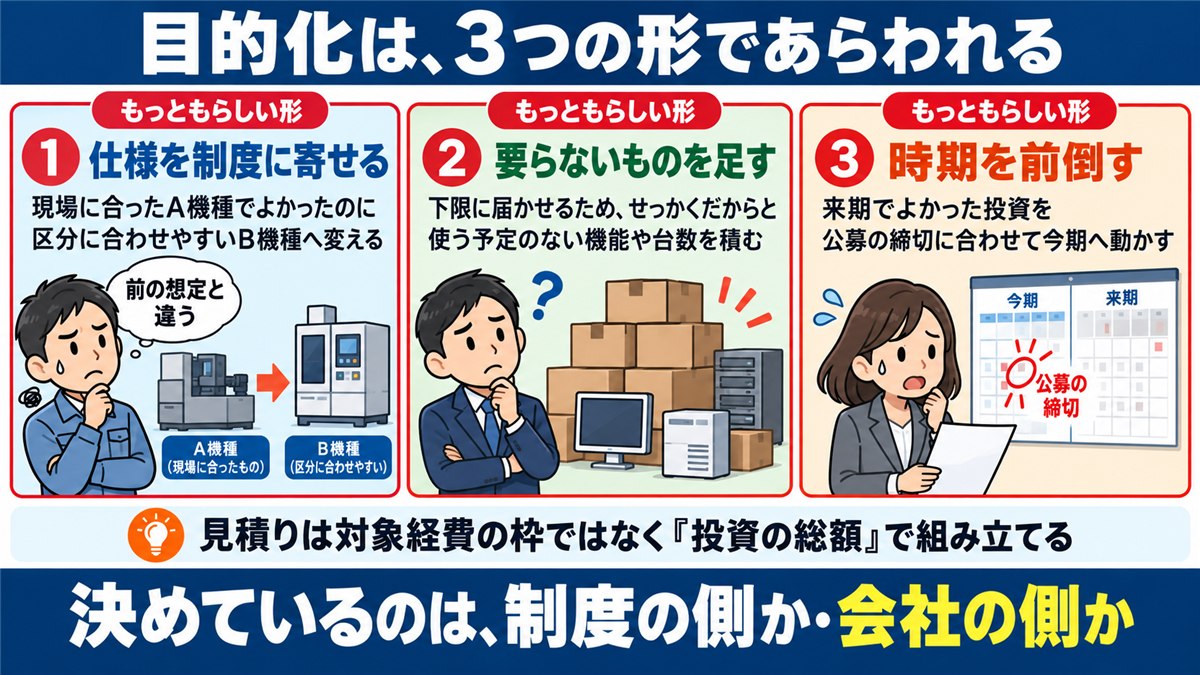
目的化は、3つの形であらわれる
自分の会社が「目的化」していると考えている社長は、まずいません。補助金の目的化は、あからさまな形では起きません。おおむね次の3つの、もっともらしい形で進みます。
1つめは、仕様を制度に寄せる形です。本当は現場の作業に合ったA機種でよかったのに、対象経費の区分に合わせやすいB機種へ変える。導入した後、現場から「前の想定と違う」という声が出てきます。
2つめは、要らないものを足す形です。対象経費の下限に届かせるため、あるいは「せっかくだから」という理由で、使う予定のない機能や台数を積む。増えた分は、そのまま自社の負担として残ります。
3つめは、時期を前倒しする形です。来期でよかった投資を、公募の締切に合わせて今期へ動かす。設備は入ったものの、それを使いこなす人の配置や、業務の流れの組み替えが追いついていない——という状態は珍しくありません。
3つに共通しているのは、決めているのが制度の側で、会社の側ではないという点です。もうひとつ実務で効く注意があります。設備本体が対象でも、既存設備の撤去、搬入経路の工事、操作の教育、その後の保守料といった周辺の費用は対象外とされることがあります(扱いは制度ごとに異なります)。見積りは対象経費の枠ではなく、投資の総額で組み立ててください。
「実質半額」の語感と、手元のお金の実際
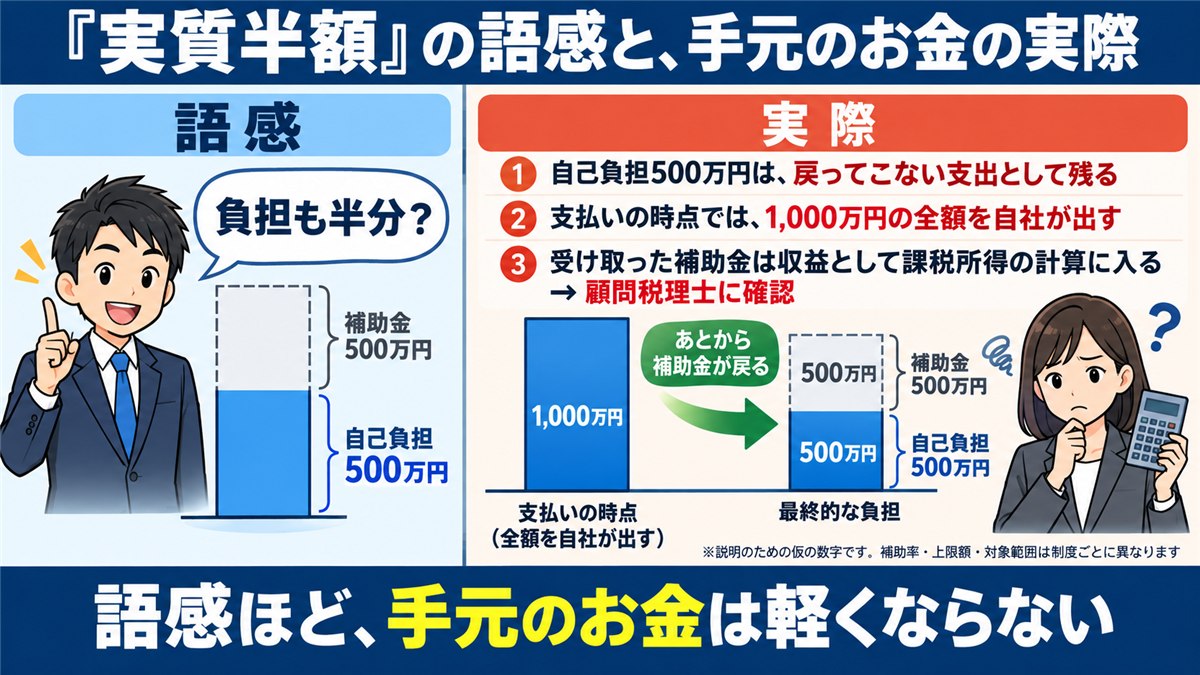
半分は補助が出るのだから、負担も半分——そう聞こえるのは無理もありません。仮の設定で考えてみます(説明用の仮の数値例です。実際の補助率・上限額・対象範囲は制度ごとに異なります)。1,000万円の設備を導入し、補助率が2分の1で、上限にも収まったとします。
このとき起きることは3つあります。第一に、自己負担の500万円は戻ってこない支出として残ります。第二に、支払いの時点では1,000万円の全額を自社が出すのが一般的です(この点は次章で詳しく扱います)。第三に、受け取った補助金は、一般に会計上の収益として扱われ、課税所得の計算に入ってくるとされています。圧縮記帳のように、税負担の期ずれに関する取扱いが設けられている場合もありますが、適用できるかどうかや具体的な処理は税務の判断になります。顧問税理士にご確認ください。
つまり「実質半額」という語感ほど、手元のお金は軽くなりません。ここまで踏まえたうえで、なお「やる」と言える投資かどうか。それが最初の関門です。
 タケシ
たとえば補助率が2分の1なら、実質半額で設備が買えるってことっすよね!?見送るほうが損じゃないですか!
 先生
語感ほど手元のお金は軽くなりません。自己負担は戻らない支出として残りますし、税務上の取り扱いという論点もあります。扱いは顧問税理士に確認しましょう。
判断の順序を①事業 ②資金 ③制度に固定する
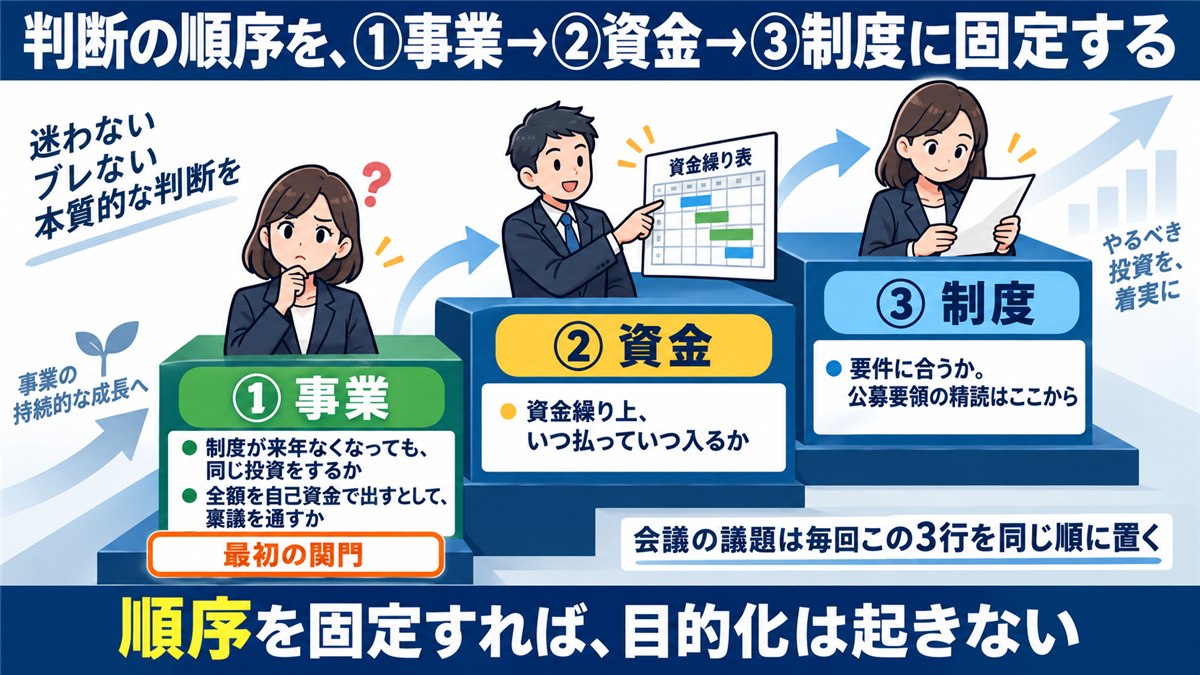
目的化を避ける方法は、意志の強さではなく、順序を固定してしまうことだと考えています。順番は次の3つです。
①「この制度が来年なくなっても、同じ投資をするか」「全額を自己資金で出すとして、社内の稟議を通すか」 2問とも「はい」なら、その投資は自社の事業として立っています。2問とも「いいえ」なら、原則は見送りです。判断が割れるのは、1問目は「はい」だが2問目は詰まる、という場合でしょう。このとき社内で起きているのは、投資の是非ではなく、時期と規模の議論です。「補助が出るなら採算に乗る」という条件付きの答えなら、その条件——何年で回収するのか、稼働率をどこまで上げる前提か——を数字で書き出してください。書き出した瞬間に、条件が本当に成り立つかを検証できる形になります。逆に書き出せないなら、その採算は制度の側が作った採算です。
②資金繰り上、いつ払っていつ入るか。 金額の話ではなく、時期の話です。次章で扱います。
③制度の要件に合うか。 公募要領を精読するのは、ここまで来てからで十分です。
この順序にすると、副次的な効果が2つ生まれます。ひとつは、公募要領を読む時間が減ることです。多くの会社は③から入り、要件の読み込みに何時間もかけたうえで、①を素通りしてしまいます。もうひとつは、申請書が書きやすくなることです。①と②が固まっていれば、事業計画の骨格はすでに社内にあります。逆に①が空洞のまま体裁を整えた計画は、採択されてもされなくても、社内で実行されない紙になりがちです。
補助金の判断は、経営管理という地図のなかでは「資金の見通し」と「投資の意思決定」が交わる場所にあります。利益の内訳、重要指標(KPI)、経営会議まで含めた全体像を先に確かめたい方は、別記事「経営管理を5つの視点で自己点検する」をご覧ください。
社内での使い方は簡素で構いません。案内が来たら、会議の議題を3行にします。「①制度が来年なくなってもやるか ②いつ出て、いつ入るか ③要件に合うか」。この3行を毎回同じ順に置くだけで、議論が制度の細目から始まることを防げます。
 ミサキ
案内が来ると、つい公募要領の読み込みから始めてしまいます…。最初に確かめる問いは何でしょうか?
先生「制度が来年なくなっても同じ投資をするか」「全額を自己資金で出すとして稟議を通すか」。2問とも「はい」なら、その投資は事業として立っています。
多くの制度は後払い——立替をいつ、いくら抱えるか
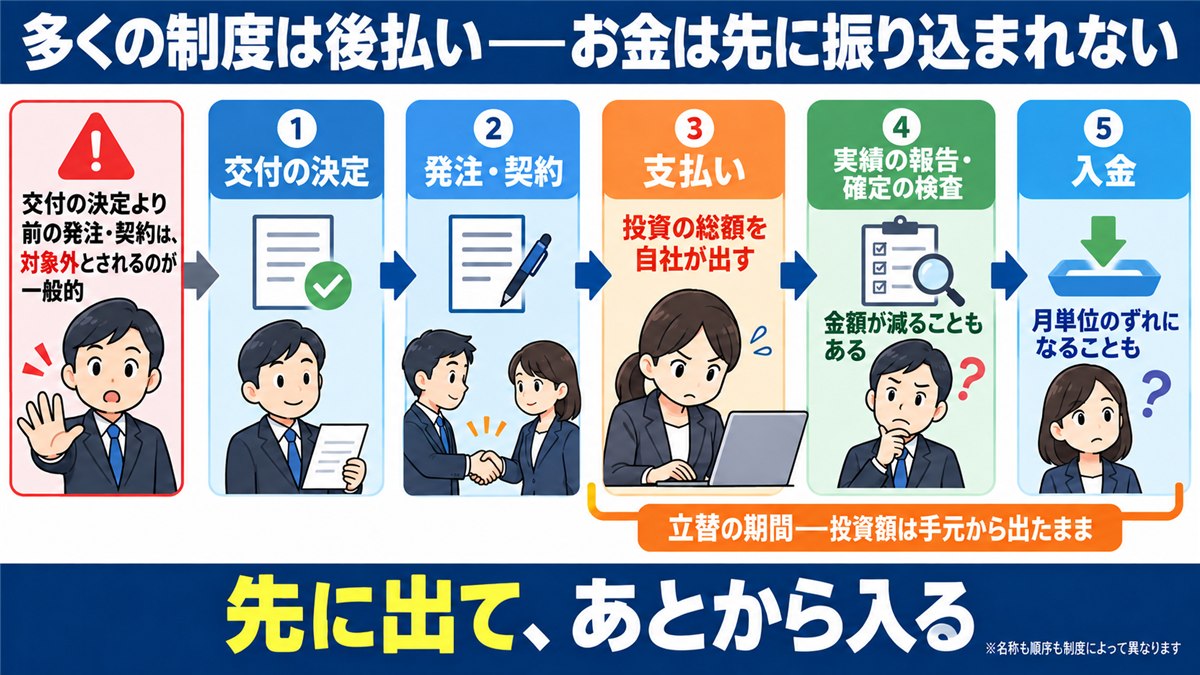
補助金の資金繰りで、いちばん誤解されやすいのがここです。多くの制度では、お金は先に振り込まれません。一般的な流れは、公募の開始、申請、審査、交付の決定、発注・契約、納品・検収、支払い、実績の報告、確定の検査、請求、そして入金、という並びになります(名称も順序も制度によって異なります)。
この流れから読み取れることが2つあります。
ひとつは、交付の決定より前に発注・契約したものは対象外とされるのが一般的だという点です。「早く進めたいから、内示が出そうな段階で先に発注しておこう」という判断が、そのまま対象外につながることがあります。
もうひとつは、支払ってから入金までの期間です。自社が支払いを済ませ、実績を報告し、検査を経てから入金という順ですので、月単位のずれになることがあります。その間、投資額は自社の立替として手元から出たままです。
そこで、資金繰り表への置き方を決めておきます。実務では2行で足ります。
- 出:支払月に、投資の総額(対象外の周辺費用を含む)
- 入:見込み額を、保守的な時期に。確定の検査で金額が減ることもあるため、入りは楽観的に置かない
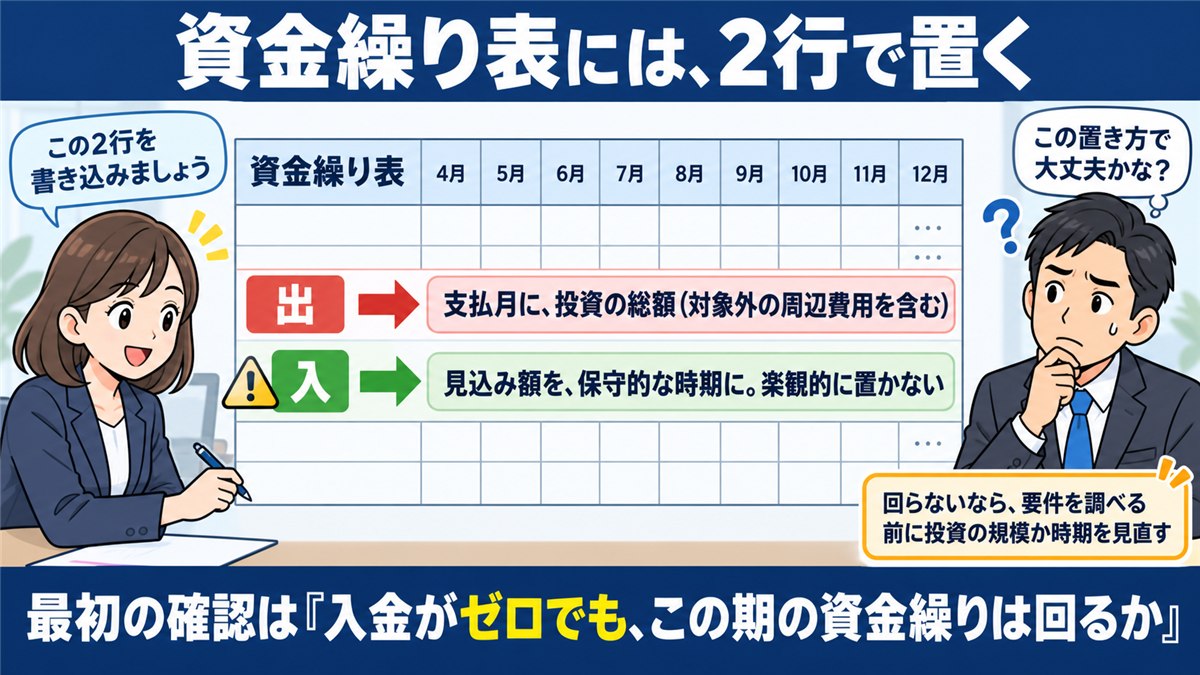
もっと言えば、最初の確認は「入金がゼロでも、この期の資金繰りは回るか」で構いません。ここが回らないなら、制度の要件を調べる前に、投資の規模か時期のほうを見直す局面です。
この立替は、一時的に必要運転資金を重くします。売掛金・在庫・買掛金から自社の運転資金を見積もる考え方は、別記事「必要運転資金はいくらか(売掛+在庫−買掛の考え方)」で整理していますので、あわせてご覧ください。立替の原資を自己資金でまかなうのか、金融機関に相談するのか、投資の時期を分割するのか——この検討は、申請の前に済ませておくのが順序として自然です。
タケシえっ、補助金って採択されたらすぐ振り込まれるんじゃないんですか!?設備代の支払いは、それを待てばいいと思ってました!
先生多くの制度は後払いです。支払いから入金までは月単位でずれることがあり、その間は投資の総額を自社が立て替えたままです。資金繰り表には出と入の2行で置きましょう。
「入金がゼロでも、この期の資金繰りは回るか」に、いま即答できるでしょうか。ここで詰まるなら、弱いのは補助金の知識ではなく、資金の見通しのほうかもしれません。その現在地を確かめたい方には、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。結果をもとに売り込みを行う場ではありませんので、自己点検としてお使いください。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
採択された後に始まる仕事——期間内完了・証憑・報告
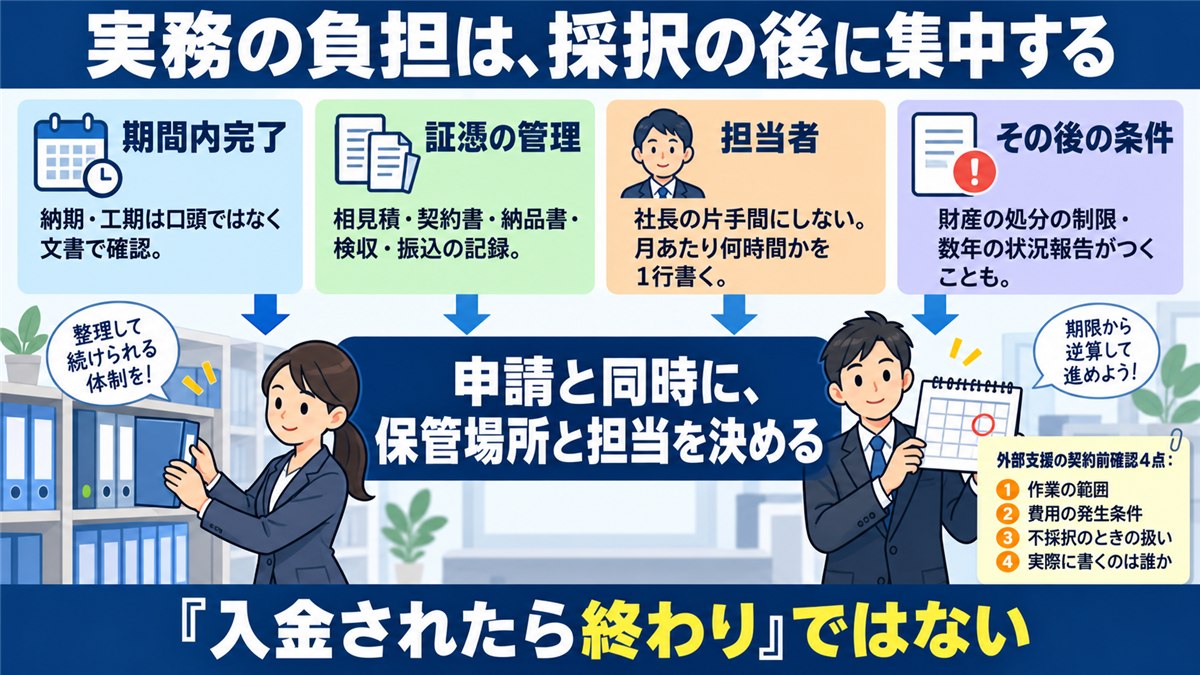
申請の話は語られますが、その後の話はあまり語られません。実務の負担は、むしろ採択の後に集中します。
期間内完了。 定められた事業期間のなかで、発注から支払いまでを終える必要があるとされるのが一般的です。ここでつまずきやすいのは、納期の長い設備、海外からの調達、建築や電気工事を伴うものです。間に合うかどうかは自社の努力だけでは決まりませんから、仕入先や施工業者に納期・工期を口頭ではなく文書で確認しておくと安全です。
証憑の管理。 相見積、契約書、納品書、検収の記録、振込の記録。実績報告の段階で「どこかにあるはずの書類を探す」作業が始まると、そこが最大の時間コストになります。対策は単純で、申請と同時に保管場所と担当を決めてしまうことです。書類が発生するたびにそこへ入れる人を1人決めておけば、報告の直前に社内を探し回る時間はほとんど消えます。
担当者。 社長の片手間にしないことをお勧めします。社内で1人を決め、実績報告の期限から逆算した予定を持たせます。申請前に「自社の誰が、月あたり何時間を使うか」を1行だけ書いておくと、判断材料としても機能します。ここが空欄のまま申請すると、採択の後に本業のほうが押されます。
その後の条件。 補助を受けて取得した財産の処分に制限がかかる、事業化の状況を数年にわたって報告する、といった条件が付くことがあります(内容は制度により異なります)。「入金されたら終わり」ではない、という前提で見ておくのが実務に合います。
外部の支援を使う場合は、契約の前に4点を確かめてください。①作業の範囲(申請書の作成までか、実績報告まで含むか)、②費用の発生条件(着手金と成功報酬の別)、③不採択だったときの扱い、④実際に書くのは誰か。いずれも後から揉めやすい論点です。
ミサキ採択されたら、あとは入金を待つだけだと思っていました…。実務の負担は、むしろその後に来るんですね。
先生期間内完了・証憑の管理・実績の報告が待っています。書類の保管場所と担当は、申請と同時に決めてしまうのが、いちばんの時間の節約です。
自走が前提——不採択でも進む計画にしておく
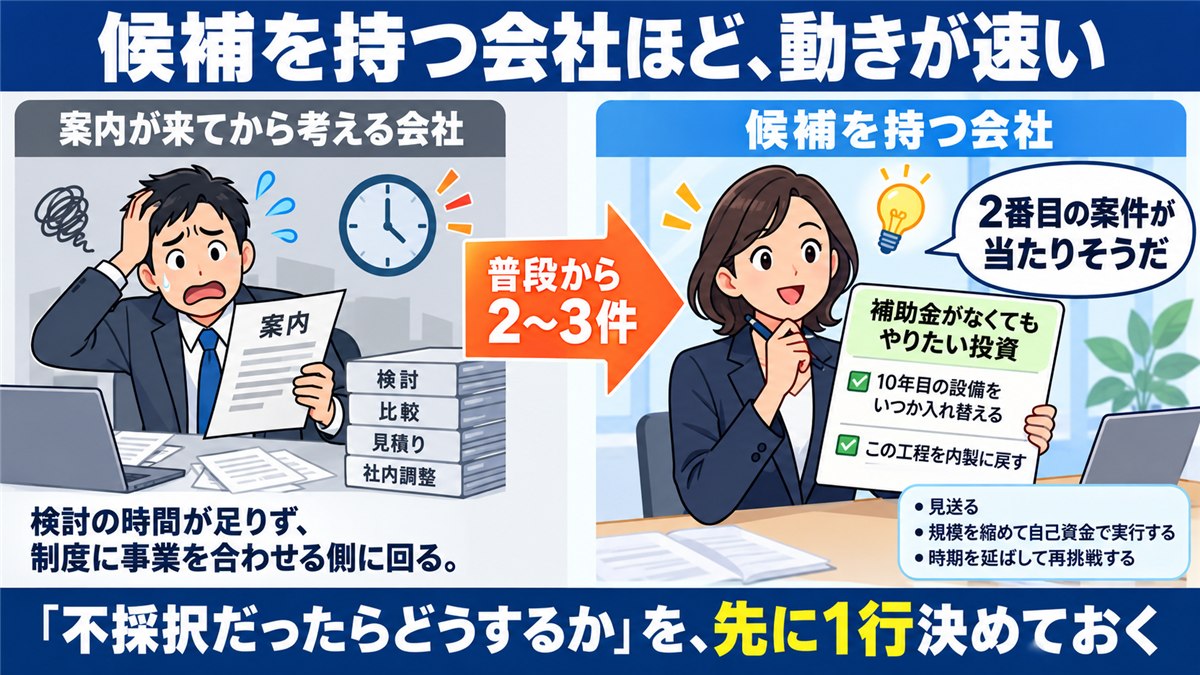
ここまで読んで、補助金は思ったより重い、と感じられたかもしれません。使うなという話ではありません。そのうえで、傾向としてお伝えしたいことがあります。「補助金がなくてもやりたい投資」の候補を、普段から2〜3件持っている会社ほど、制度が出たときの動きが速い、ということです。案内が来てから投資を考えはじめる会社は、検討の時間そのものが足りず、どうしても制度に事業を合わせる側に回ります。逆に候補が手元にあれば、案内を見た瞬間に「2番目の案件が当たりそうだ」と判断でき、①と②はすでに社内で議論が済んでいます。順序を逆にしておくだけで、同じ制度が、同じ会社にとってまったく違う道具になります。
候補を持つといっても、大がかりな投資計画は要りません。「10年目の設備をいつか入れ替える」「この工程を内製に戻す」といった1行のメモで十分です。年に1度、その一覧を眺めて順番を入れ替えるだけでも、案内が来たときの反応速度は変わってきます。
そのうえで、申請の前に1行だけ決めておくことをお勧めします。「不採択だったら、どうするか」。選択肢は多くありません。見送る、規模を縮めて自己資金で実行する、時期を延ばして再挑戦する——このどれかを先に決めておくと、結果が出たときに社内の動きが止まりません。決めていないと、結果を待つ数か月がそのまま停止期間になります。
あわせて、確認先を先に決めておくと動きが速くなります。雇用や労働に関わる助成金は社会保険労務士、税務上の取扱いは顧問税理士、契約や知的財産に関わる論点は弁護士・弁理士。案件が動き出してから相談先を探すと、そこで数日から数週間を失います。
そして、これがいちばん見落とされやすい点ですが、制度は改正されます。前回の公募で通った書き方、前回の対象経費の範囲、前回の締切の感覚——「前もこうだったから」という社内の記憶で動くことが、実務上いちばんつまずきやすいところです。
 タケシ
不採択のときのことなんて、考えたら縁起が悪いじゃないですか!申請したからには通る前提で突っ走りたいっす!
先生採択の見通しは誰にも請け合えません。だからこそ「不採択だったらどうするか」を先に1行決めておくと、結果が出た日に社内の動きが止まらないんです。
申請の前に、社内で確かめる7つの問い
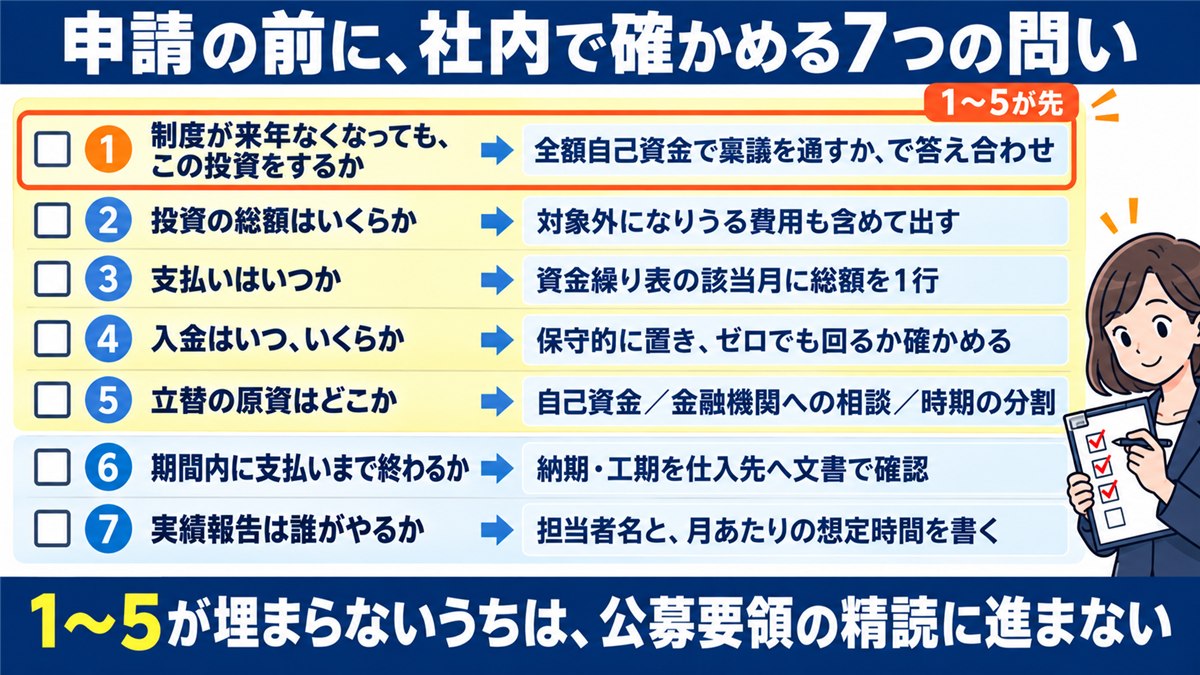
明日からできる一歩として、社内で確かめる問いを表にしました。案内が届いた段階で、この7行を埋めるところから始めてみてください。
| # | 問い | 確かめ方 |
|---|---|---|
| 1 | 制度が来年なくなっても、この投資をするか | 「全額を自己資金で出すとして、稟議を通すか」で答え合わせをする |
| 2 | 投資の総額はいくらか | 撤去・工事・教育・保守など対象外になりうる費用も含めて出す |
| 3 | 支払いはいつか | 資金繰り表の該当月に、総額を1行で置く |
| 4 | 入金はいつ、いくらか | 時期も金額も保守的に置き、入金ゼロでも回るか確かめる |
| 5 | 立替の原資はどこか | 自己資金/金融機関への相談/時期の分割から選ぶ |
| 6 | 期間内に支払いまで終わるか | 納期・工期を仕入先へ文書で確認する |
| 7 | 実績報告は誰がやるか | 担当者名と、月あたりの想定時間を書く |
7行のうち1〜5が埋まらないうちは、公募要領の精読に進まなくて構いません。順序を守ることが、そのまま目的化の予防になります。
この7行が社内に根づいたあとの会議は、静かに速くなります。案内が届いても、制度の説明から始まらず、「1と2はすでに埋まっている。5だけ確かめよう」で議論が動き出す。見送る案件は早く見送れ、進める案件は資金繰り表に2行足して先へ進む——制度に振り回されるのではなく、道具として扱えている、という状態が見えてきます。
 ミサキ
7つの問いのうち、どこまで埋まったら公募要領の精読に進んでいいんでしょうか?順番を間違えたくないです。
先生1〜5が先です。埋まらないうちは精読に進まなくて構いません。順序を守ることが、そのまま目的化の予防になります。
まとめ——制度に事業を合わせない
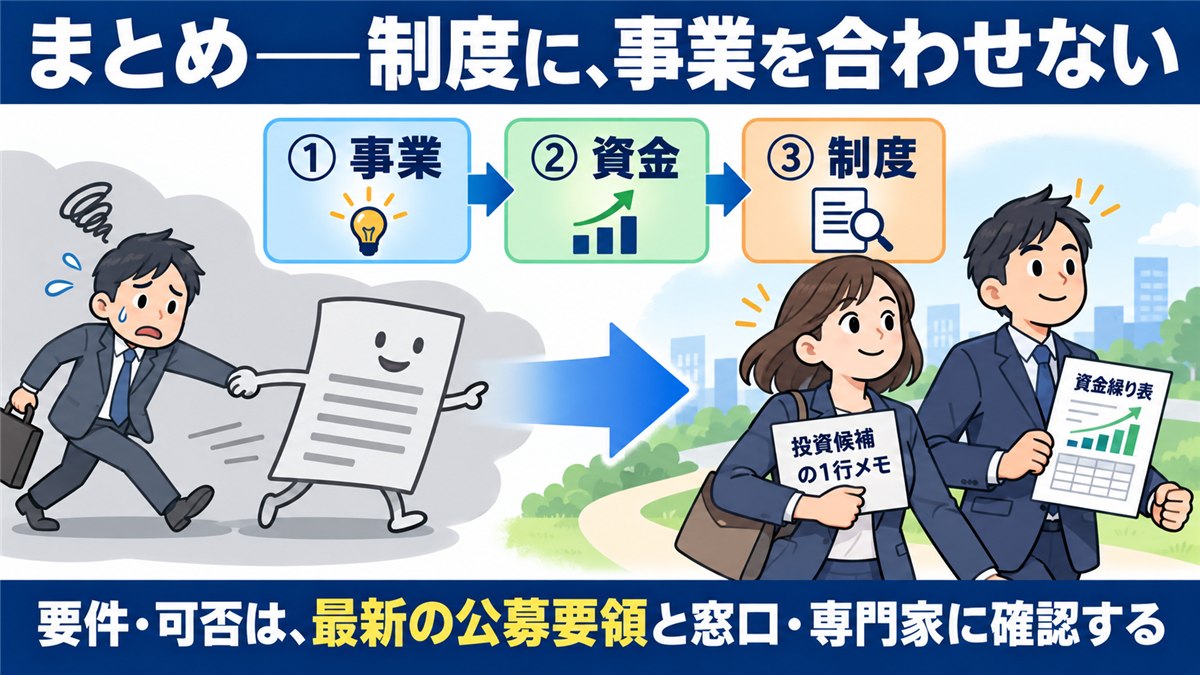
本記事の要点を整理します。
- 補助金は値引きではない。自己負担は残り、税務上の取扱いという論点もある(顧問税理士に確認)
- 判断の順序は①事業(制度が来年なくなってもやるか/全額自己資金で稟議を通すか)②資金(いつ払っていつ入るか)③制度(要件)。逆にすると、制度に事業を合わせることになる
- 多くの制度は後払い。資金繰り表には「出は総額・支払月」「入は保守的に・後」の2行で置き、入金ゼロでも回るかを先に確かめる
- 採択の後に、期間内完了・証憑・報告の実務が始まる。保管場所と担当は申請と同時に決める
- 制度が出たときに速いのは、「補助金がなくてもやりたい投資」を普段から2〜3件持っている会社。不採択でも進む計画にしておき、要件・可否・採択の見通しは所管の窓口・認定経営革新等支援機関・専門家に確認する
おさらいQ&A
 タケシ
ちょうど良さそうな制度を見つけたんで、対象経費に合わせて設備の仕様を変えようと思うんですけど、アリっすよね?
 先生
それが目的化の入り口です。仕様を寄せる・要らないものを足す・時期を前倒す——3つとも、決めているのが会社ではなく制度の側になっています。
ミサキ順序は①事業②資金③制度に固定して、要件の確認は最後。制度に事業を合わせないため、ということでしたね。
先生はい。①と②が固まっていれば、事業計画の骨格はすでに社内にあります。要件への当てはまりは、最新の公募要領と所管の窓口・専門家に確認してください。
タケシ審査を待ってたら遅くなるんで、内示が出そうな雰囲気のうちに先に発注しちゃおうと思います!早い者勝ちっすよね!
先生交付の決定より前に発注・契約したものは、対象外とされるのが一般的です。流れの名称も順序も制度ごとに違うので、最新の公募要領で確かめてください。
 ミサキ
制度が出たときに動きが速い会社は、何が違うんでしょうか?情報収集のスピードでしょうか?
先生傾向として、「補助金がなくてもやりたい投資」の候補を普段から2〜3件持っている会社は速いです。1行のメモで十分なので、年に1度見直しましょう。
先生制度に事業を合わせない。この一線を守る道具が、①事業②資金③制度の順序と7つの問いです。要件と申請の可否は、最新の公募要領と窓口・専門家へ。
「補助金がなくてもやりたい投資」を2〜3件挙げるとしたら、いま何が挙がるでしょうか。1件も出てこないなら、次に案内が届いたときも、制度の側に事業を合わせることになります。その手前で、投資や資金の見通しを含めた経営管理のどこから手をつけるべきかを確かめたい方のために、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自社の現在地の自己点検として、お気軽にご活用ください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。