売上は過去最高、受注残も積み上がっている。それなのに、月末が近づくと通帳を開く回数が去年より増えている——増収の局面にある社長から、こうしたお話をうかがうことがあります。通帳を確かめる回数が増えるのは、経営者として自然な用心です。感覚がおかしいのではなく、実際に手元は薄くなっています。
「業績はいいはずなのに、お金が足りない」は、社内でも社外でも口に出しにくい話です。好調なときほど、弱音のように聞こえてしまうからでしょう。顧問税理士に尋ねても「売上が増えた分、仕入や人件費が先に出ていますからね」で会話が終わり、ではいくら必要なのか、という一歩先は詰めきれないまま先送りになりがちです。
本記事では、事業を回すために手元へ貼り付いておく必要のあるお金=必要運転資金について、決算書の3つの数字から計算する方法、回転期間の係数に直して自社のクセを読む見方、「増収でいくら現金が要るか」の見積もり方までを、順を追って解説します。
売上が伸びるほど、なぜ資金は重くなるのか
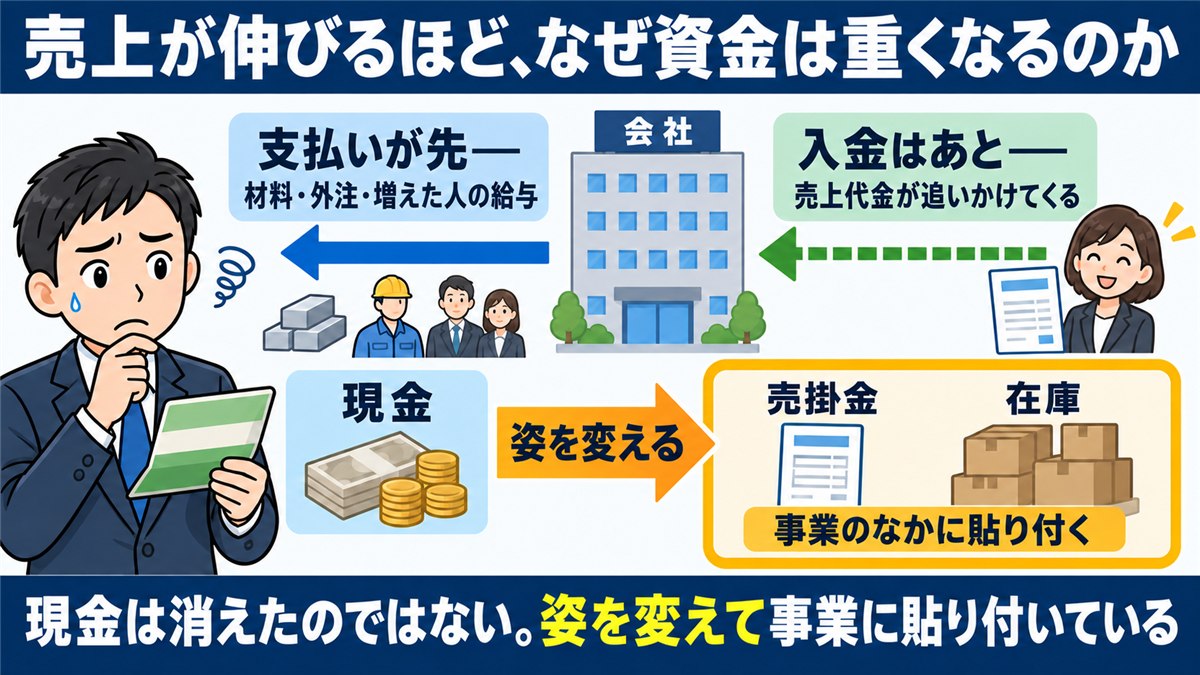
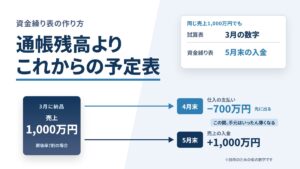
材料と外注の手配、増えた人の給与が先に出ていき、売上代金はそのあとから追いかけてくる。増収期に手元が薄くなるのは、この順番のせいです。
つまり、現金が消えたのではありません。売掛金と在庫という別の姿に変わって、事業のなかに貼り付いています。損益計算書は黒字のまま、貸借対照表の左側で科目が移っているだけですから、損益だけを追っていても重さの原因にはたどり着けません。
しかもこの重さは、一時的なものではありません。売上が伸び続けるかぎり、先行する支払いと遅れてくる入金の差は埋まらず、規模に比例して広がります。機械を買うときには「まとまったお金が要る」と身構えるのに、増収は歓迎すべき出来事であるぶん、身構える機会がないまま進んでしまう——私の見立てでは、ここがいちばん厄介なところです。
 タケシ
売上が過去最高なのに、月末の通帳がなんだか薄いんですよ。僕、何かやらかしてますかね?
 先生
やらかしではありません。支払いが先、入金があとという順番のせいで、現金は売掛金と在庫に姿を変えて事業に貼り付いているんです。構造だから、先に見積もれます
では、自社の場合はいくら貼り付くのか。感覚の話はここまでにして、金額に直します。
必要運転資金は、決算書の3つの数字で出せる
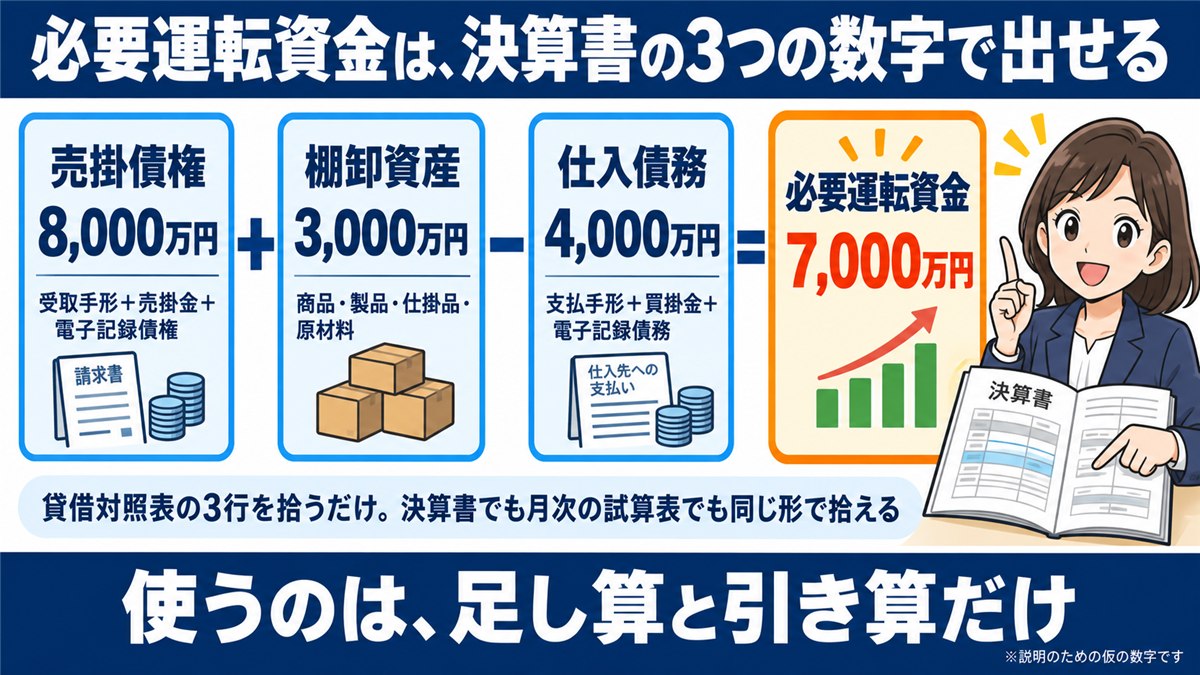
式と聞くと身構えるかもしれませんが、使うのは足し算と引き算だけで、数字は決算書から3つ拾えば足ります。
式と、数字の拾い方
必要運転資金の考え方は、次の一行に集約されます。
必要運転資金 = 売掛債権 + 棚卸資産 − 仕入債務
前の2つは「まだ現金になっていない自社のお金」、仕入債務は「まだ払っていない分だけ取引先に立て替えてもらっているお金」。差し引いた残りが、自前で用意しておく必要のある金額です(実務では経常運転資金・所要運転資金とも呼ばれます)。
決算書からの拾い方は、次のとおりです。
| 項目 | 貸借対照表での拾い方 | 数値例(説明用の仮の数値です) |
|---|---|---|
| 売掛債権 | 受取手形+売掛金+電子記録債権 | 8,000万円 |
| 棚卸資産 | 商品・製品・仕掛品・原材料の合計 | 3,000万円 |
| 仕入債務 | 支払手形+買掛金+電子記録債務 | 4,000万円 |
| 必要運転資金 | 売掛債権+棚卸資産−仕入債務 | 7,000万円 |
必要なのは貸借対照表の3行だけです。決算書でも月次の試算表でも、同じ形で拾えます。
たとえば月商1億円の会社なら(説明用の仮の数値例です)
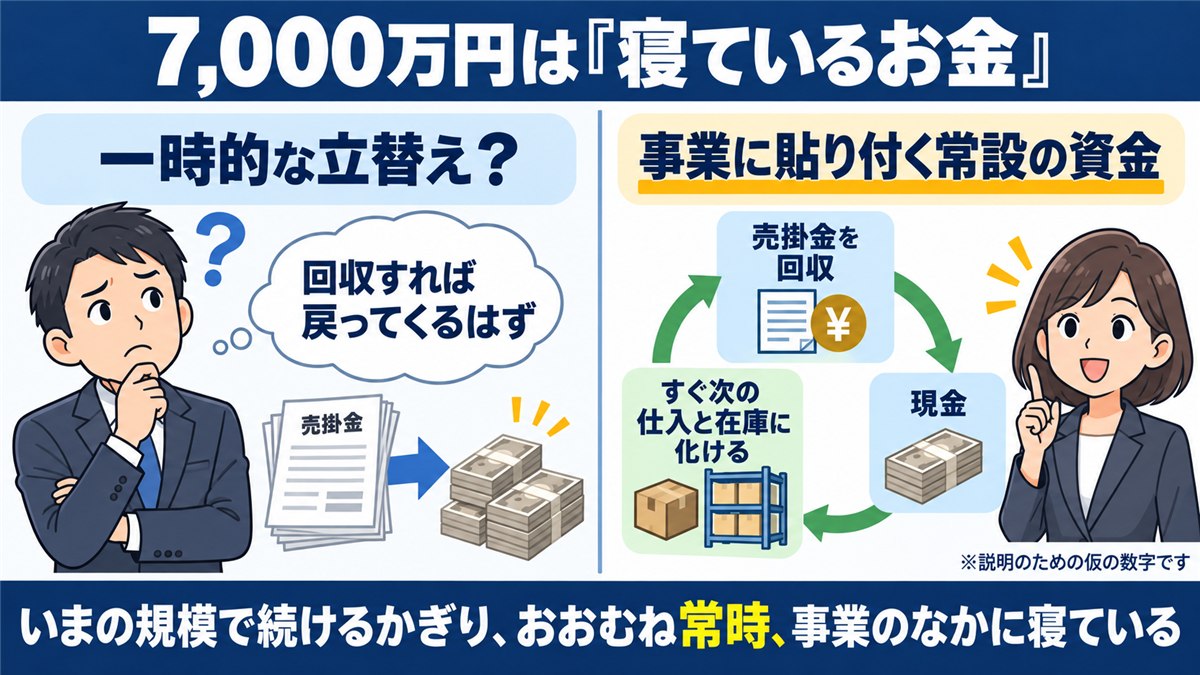
年商12億円(月商1億円)の卸売業なら、上の表のとおり必要運転資金は7,000万円です。
押さえたいのは、この7,000万円が「来月には返ってくるお金」ではない点です。売掛金を回収すれば現金は戻りますが、その現金はすぐ次の仕入と在庫に化けます。いまの規模で事業を続けるかぎり、7,000万円はおおむね常時、事業のなかに寝ている。運転資金を「一時的な立替え」ではなく「事業に貼り付いている常設の資金」と捉え直すと、手元資金をどれだけ厚くしておくか、借入をどう位置づけるかについての見方が変わってきます。
 ミサキ
必要運転資金は、売掛債権と棚卸資産を足して仕入債務を引くだけ。貸借対照表の3行で出せるんですね
先生はい。しかも出てきた金額は一時的な立替えではなく、いまの規模で事業を続けるかぎり常時事業の中に寝ている、いわば常設の資金なんです
回転期間に直すと、自社のクセが見えてくる
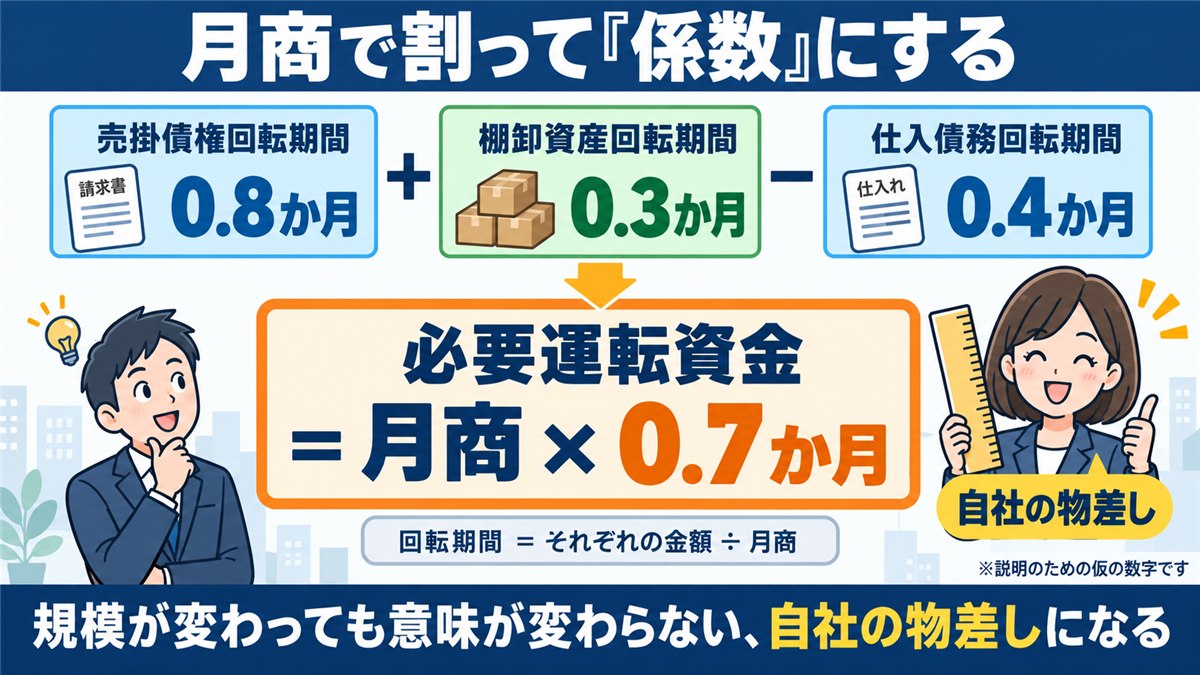
7,000万円という金額が出ても、それが自社にとって重いのか軽いのか、すぐには判断がつかないはずです。判断できる形に直すのが、この節の作業です。
金額を月商で割って「係数」にする
金額のままでは会社の規模に左右されるので、月商で割って「月商の何か月分か」に直します。
- 売掛債権回転期間 = 売掛債権 ÷ 月商
- 棚卸資産回転期間 = 棚卸資産 ÷ 月商
- 仕入債務回転期間 = 仕入債務 ÷ 月商
先ほどの数値例なら、0.8か月+0.3か月−0.4か月=0.7か月。つまり「必要運転資金=月商×0.7か月」というのが、この会社の係数です。
なお、棚卸資産と仕入債務は、厳密には売上原価や仕入高で割るほうが精密です。ただし自社の傾向をつかむ段階では月商でそろえたほうが3つを見比べやすく、増収時の試算にもそのまま使えます(精密な財務分析として見る場合は、顧問税理士や会計事務所に確認してください)。
係数にしておく利点は、金額ではなく「月商の何か月分」で自社を語れるようになることです。規模が変わっても意味が変わらないため、来期の計画にも月次の点検にも同じ物差しが使えます。
3期並べて、「向き」を見る
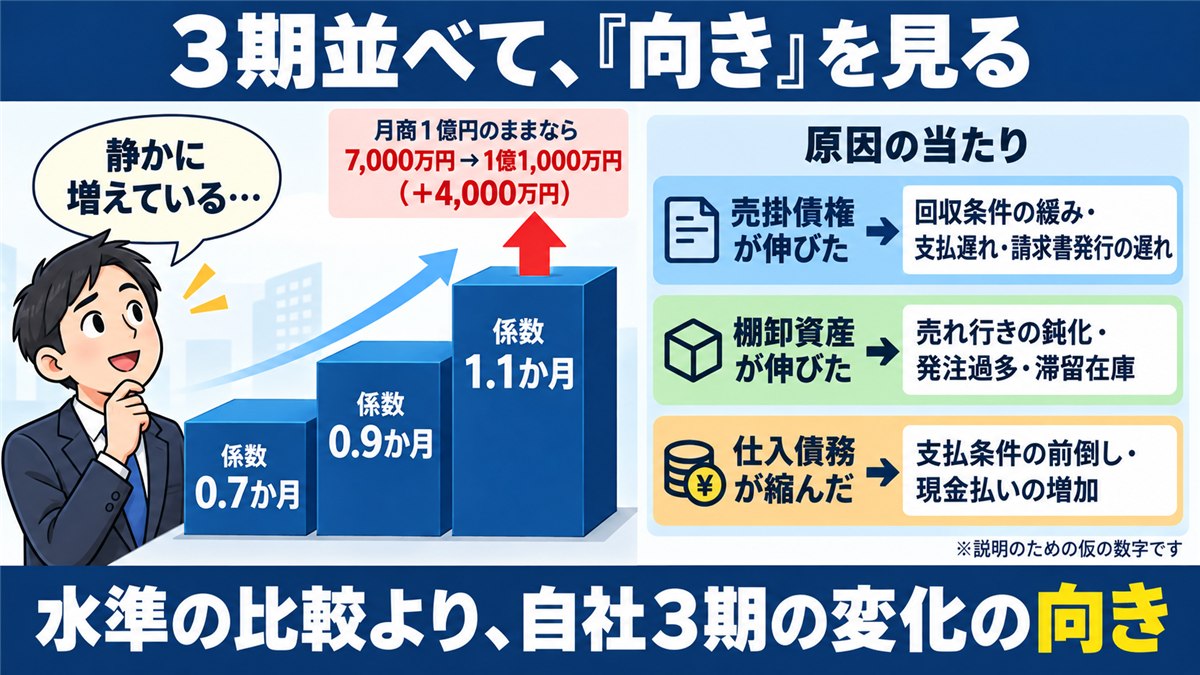
ここからが実務の勘所です。係数は1期だけ出しても、多い少ないの判断がつきません。同業平均と照らす前に、自社の3期分を並べて変化の向きを読むほうが、はるかに役に立ちます。
たとえば、ある会社の3期がこう推移していたとします(説明用の仮の数値例です)。
売掛債権 0.8 → 0.9 → 1.0か月、棚卸資産 0.3 → 0.4 → 0.5か月、仕入債務 0.4 → 0.4 → 0.4か月。運転資金の係数は 0.7 → 0.9 → 1.1か月へ動いています。月商1億円のままなら、必要運転資金は7,000万円から1億1,000万円へ、3期で4,000万円ふくらんだ計算です。売上規模が変わっていなくても、事業に寝るお金はこうして静かに増えることがあります。
向きが読めたら、動いた行を1つに絞って原因を当てにいきます。目安は次のとおりです。
- 売掛債権が伸びた … 回収条件の緩み、特定先の支払遅れ、請求書発行の遅れ
- 棚卸資産が伸びた … 売れ行きの鈍化、発注過多、滞留在庫の積み上がり
- 仕入債務が縮んだ … 支払条件が前倒しになっている、現金払いの取引が増えた
係数には業種のクセも出ます。製造業は仕掛品と原材料を抱えるぶん在庫が長くなりやすく、工事業は完成引渡しまで支出が先行し、小売や飲食のように現金・カードで早く入る業態では係数が小さく、マイナスになることもあります。クセがある以上、水準の比較より自社の推移です。そして金額の増減よりも、回転期間の伸びのほうが早く異変を映すことが多い、というのが私の見方です。
こうした変化は、資金の余裕が細っていく前段階のサインとしても現れます。前兆の見分け方と、気づいたときの初動については、別記事「資金繰りが苦しくなる前に出る5つの前兆」で整理していますので、あわせてご覧ください。
 ミサキ
金額を月商で割って『月商の何か月分』の係数にすれば、規模が変わっても同じ物差しで自社を語れるということですね
 先生
そのとおりです。1期の水準より、3期並べた変化の向きを読んでください。動いた行が1つ分かれば、原因の当たりがつきますよ
ところで、自社の運転資金が月商の何か月分にあたるか、いま即答できるでしょうか。即答できなかった方や、「運転資金の把握を含めて、自社の数字まわりはどこから手をつけるべきか」を確かめたい方には、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。結果をもとに売り込みを行う場ではありません。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
成長は現金を食う——増収でいくら必要になるか
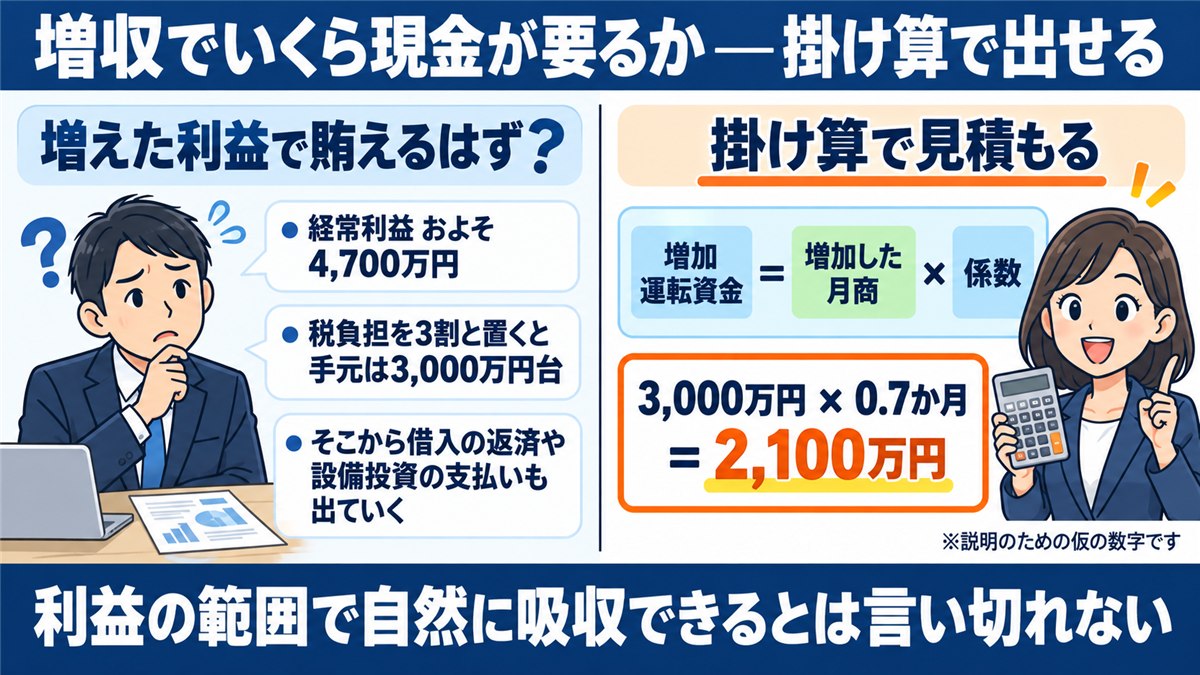
ここまでは、いまの規模の話でした。社長が本当に知りたいのは「来期、伸ばしたらどうなるか」のほうでしょう。
増加運転資金は掛け算で出せる
係数が出ていれば、増収に伴って追加で必要になる現金は、掛け算で見積もれます。
増加運転資金 = 増加した月商 × 運転資金の回転期間(か月)
先ほどの会社が、来期に年商12億円から15億6,000万円へ、3割の増収を計画したとします(説明用の仮の数値例です)。月商は1億円から1億3,000万円へ。増加分の3,000万円に係数0.7か月を掛けると、2,100万円。これが、増収を回すために追加で事業へ貼り付くお金です。
ここで見落としやすいのが、「増えた利益で賄えるはず」という感覚でしょう。仮に売上高経常利益率が3%なら、年商15億6,000万円での経常利益はおよそ4,700万円。税負担を3割と置けば手元に残るのは3,000万円台で、そこから借入金の元本返済や設備投資の支払いも出ていきます。増加運転資金の2,100万円が、利益の範囲で自然に吸収できる額とは言い切れないことがお分かりいただけると思います(いずれも説明用の仮の数値例です)。
もうひとつ、必要額は二重に効いてきます。増収率が高いほど増え、係数が長いほど増えるからです。係数0.7か月の会社と1.5か月の会社では、同じ3,000万円の増収でも2,100万円と4,500万円という差になります。「うちは伸ばしても大丈夫か」の答えは、業績の良し悪しだけでなく、この係数にも左右されるわけです。
大口受注が来たときに考える3つのこと
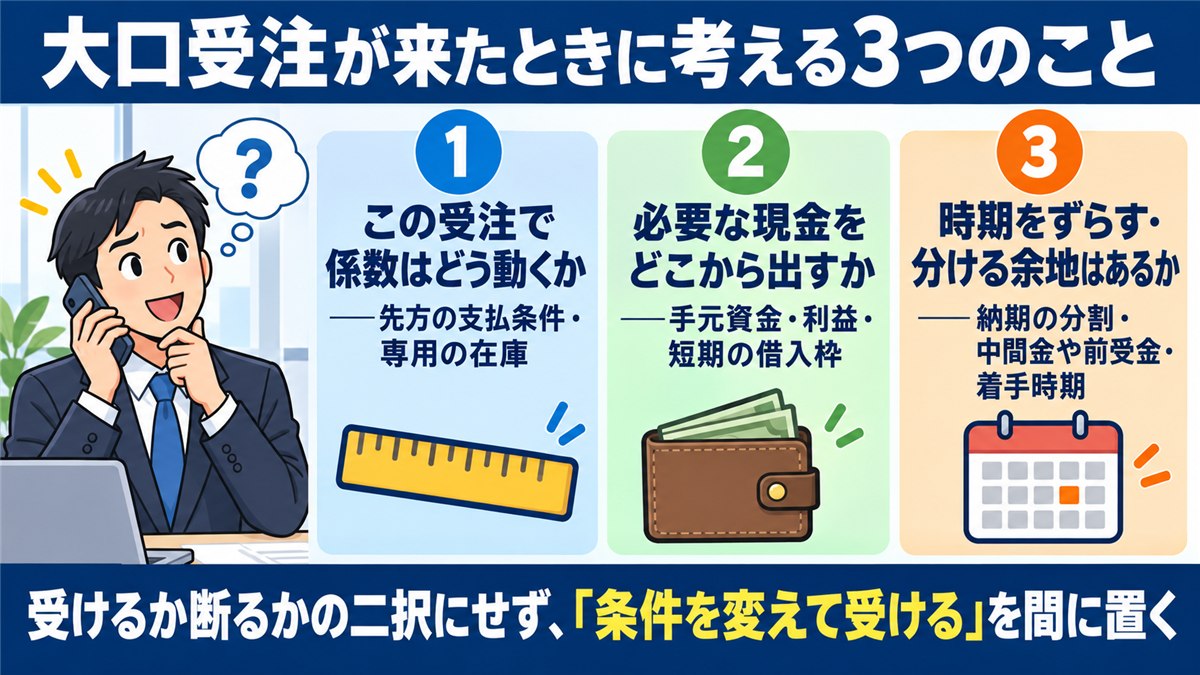
大きな引き合いが来たとき、受けるか断るかの二択で考えると判断が窮屈になります。間に「条件を変えて受ける」を置くために、次の3つを確かめてみてください。
- この受注で係数はどう動くか:先方の支払条件がいまより長ければ、売掛債権の回転期間が伸びて必要額はさらに増えます。専用の在庫を持つなら棚卸資産も動きます。
- 必要な現金をどこから出すか:手元資金、利益、短期の借入枠。使える金額と時期を書き出します。
- 時期をずらす・分ける余地はあるか:納期の分割、中間金や前受金の設定、着手時期の調整。受注金額を変えずに資金の山を平らにできる余地は、意外に残っています。
どれか1つでも答えが出れば、条件交渉の材料になります。
タケシ売上が増えたら利益も増えるんだから、増えた分の運転資金くらい利益でそのまま賄えますよね?
先生そこは要注意です。たとえば3割増収で追加の運転資金は2,100万円。利益率3%なら税引後に残るのは3,000万円台で、そこから借入の返済や投資の支払いも出ていきます
軽くする打ち手は、効き目を回転期間で試算してから選ぶ
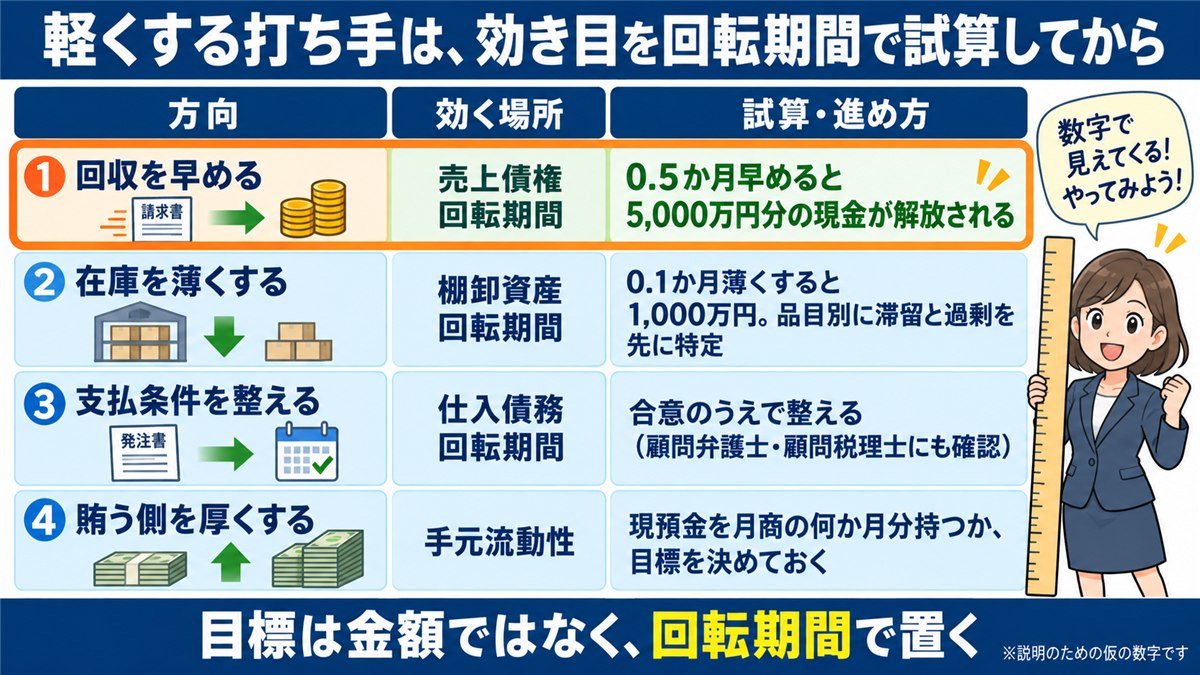
必要額が見えると、次は「減らせないか」と考えたくなります。その順番で構いません。ただ、打ち手を並べる前に、効き目の測り方を先に決めておくと迷いません。目標は金額ではなく回転期間で置く、これが要点です。
月商1億円の会社が売掛の回収を15日(0.5か月)早められれば、計算上は5,000万円分の現金が事業から解放されます。在庫を0.1か月分薄くすれば1,000万円(いずれも説明用の仮の数値例です)。「売掛金を5,000万円減らす」と置くと、増収した瞬間に目標が古くなります。「0.5か月早める」であれば、規模が変わっても効き目は薄れにくい。候補の打ち手は、この物差しに載せてから比べてください。
そのうえで、方向は4つに分かれます。
1つめ、回収を早める(効くのは売掛債権回転期間)。締め・請求・回収の3段階に分けて点検すると、請求書の発行が遅れているだけで回収が1か月ずれていた、という詰まりが見つかることがあります。前受金・着手金・中間金は、取引条件そのものを動かさずに入金を前へ寄せる方法です。値引きと引き換えの早期回収は、値引き率と短縮できる日数を比べたうえで判断してください。
2つめ、在庫を薄くする(効くのは棚卸資産回転期間)。一律に減らそうとすると現場が回らなくなるため、品目別に「最終出荷日」と「回転期間」を出し、滞留と過剰を先に特定します。滞留額の大半が上位の数品目に偏っていた、というケースは少なくありません。
3つめ、支払条件を整える(効くのは仕入債務回転期間)。ここは慎重に扱う必要があります。支払を一方的に遅らせる行為は取引先の資金繰りを圧迫し、信用にも関わりますし、下請法などの規制に触れる場合もあります(取引条件の見直しは、顧問弁護士や顧問税理士にも確認してください)。発注ロットや納入頻度の見直しとセットで、合意のうえで整える話として進めるのが筋だと考えています。
4つめ、賄う側を厚くする(効くのは手元流動性)。現預金を月商の何か月分持つかの目標を決めておく、短期の借入枠を平時のうちに整理しておく、といった備えです。ここで効くのは、必要になる時期と金額を先に言葉にできることでしょう。ただし条件や可否は金融機関ごとの判断ですので、借りられる前提で計画を組まないほうが安全です。
 タケシ
じゃあ、仕入先への支払いをできるだけ遅らせれば、運転資金は軽くなるってことですよね!
先生一方的に支払いを遅らせると取引先の資金繰りを圧迫し、下請法などの規制に触れる場合もあります。見直すなら合意のうえで、顧問弁護士や顧問税理士にも確認しましょう
増収計画の隣に、資金計画を1行置く
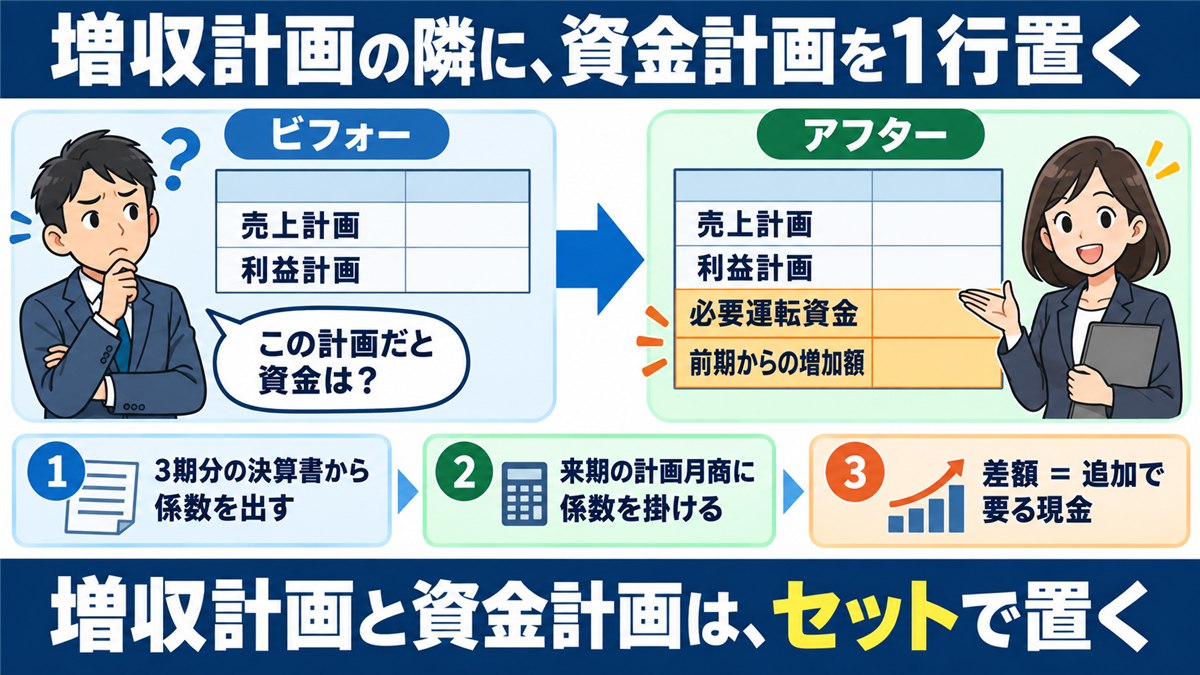
理屈は分かった、として——明日の実務では何をすればよいのか。やることは3つです。
- 直近の決算書(できれば3期分)から、回転期間の係数を出す
- 来期の計画月商に係数を掛けて、来期末の必要運転資金を出す
- 現在の必要運転資金との差額を出す——それが追加で要る現金
あとは、来期計画の表に2行足すだけです。売上計画・利益計画の下に「必要運転資金」と「前期からの増加額」。粒度は月次でなくてかまいません。四半期、あるいは半期ごとでも十分に役目を果たします。
覚えておきたいのは、増収に要る現金が出ていくのは、売上が立つ月ではなく、その前の仕入や生産の月からだということです。計画の段階で置いておく意味は、そこにあります。
会議での使い方も一つ挙げておきます。増収計画を議論する場では、「この計画だと運転資金がいくら増えるか」という問いをあらかじめ議題に入れておく。答えの出ない計画は、実行の途中で止まりやすいからです。役員会のない一人社長の会社でも考え方は同じで、年に一度、決算書が出たタイミングで係数を更新するだけで、翌年の判断材料になります。
なお、運転資金の把握は、経営管理という大きな地図のなかでは「資金の見通し」の視点に含まれます。利益の内訳、重要指標(KPI)、経営会議、AI活用まで含めた全体像は、別記事「経営管理を5つの視点で自己点検する」で整理していますので、先に地図から確認したい方はそちらをご覧ください。
計画の表に2行が入ると、増収の話し方が変わってきます。来期の計画を役員や関係者と話す場で、「この増収なら運転資金がこれだけ増える見込みで、原資はこう考えている」と自分の言葉で言い添えられる。大口の引き合いが舞い込んだ朝も、まず係数で追加の必要額を概算してから、条件の話に落ち着いて入れる。増収のたびに月末の通帳とにらみ合う代わりに、資金の増減が「計画の中の出来事」になっていく——そうした状態が見えてきます。
ミサキ来期計画の表に『必要運転資金』と『前期からの増加額』の2行を足すんですね。粒度は四半期や半期でも十分というのは意外でした
先生はい。忘れずにいたいのは、増収に要る現金が出ていくのは売上が立つ月ではなく、その前の仕入や生産の月からだ、という点です
まとめ——増収は、資金の手当てとセットで決める
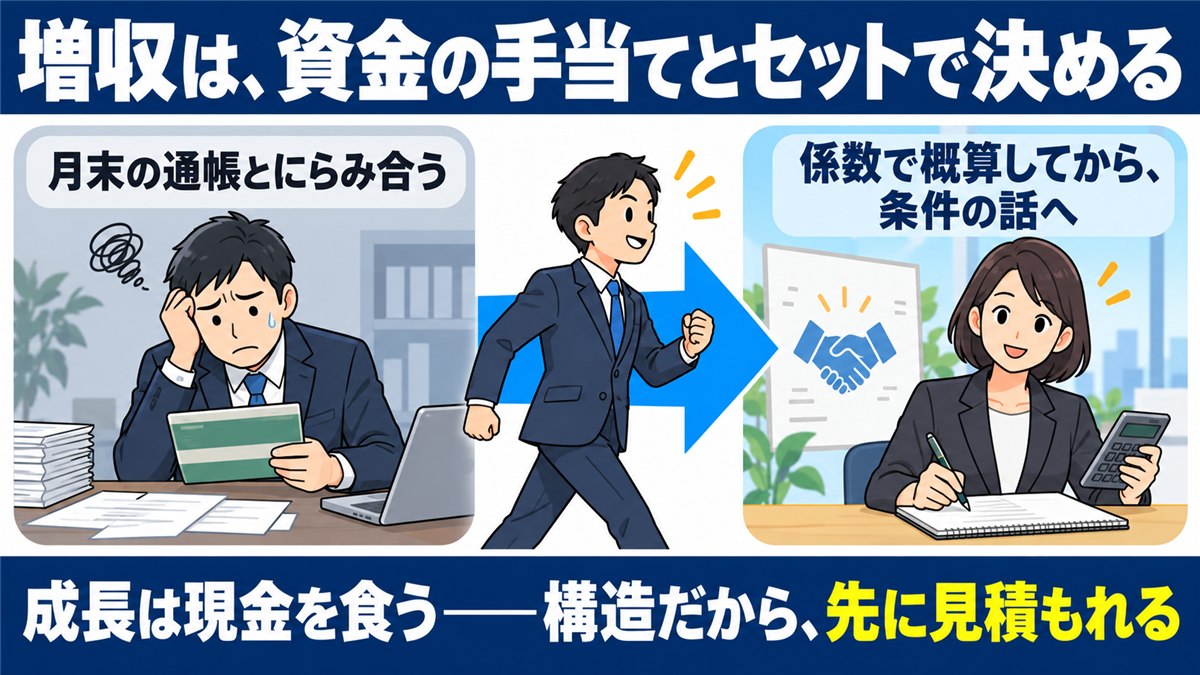
本記事の要点を整理します。
- 増収期は支払いが先、入金があと。現金は売掛金と在庫に姿を変えて事業に貼り付く
- 必要運転資金=売掛債権+棚卸資産−仕入債務。貸借対照表の3行で出せる
- 金額を月商で割って「月商の何か月分」の係数にする。1期の水準より、3期並べた変化の向きを読む。動いた行が1つ分かれば原因の当たりがつく
- 増加運転資金=増加した月商×係数。増収率が高いほど、係数が長いほど必要額は増える。利益の範囲で自然に吸収できるとは限らない
- 打ち手は効き目を回転期間で試算してから選ぶ(回収0.5か月前倒し=月商1億円なら5,000万円)。方向は回収/在庫/支払条件/賄う側の4つ
- 来期計画の表に「必要運転資金」と「その増加額」の2行を足す。増収計画と資金計画はセットで置く
おさらいQ&A
タケシ業績が良ければ資金の心配は要らないですよね?売上が伸びてるのに手元が薄いなんて、ありえなくないですか?
先生増収期ほど手元は薄くなります。成長は現金を食う——これは失敗ではなく、伸びている会社に共通して起きる構造です。構造だからこそ、先に見積もって手当てできます
ミサキ式は『売掛債権+棚卸資産−仕入債務』、増収時は『増加した月商×係数』。増収率が高いほど、係数が長いほど必要額は増えるんでしたね
先生そのとおりです。打ち手の目標は金額でなく回転期間で置きます。たとえば回収を0.5か月早めると、月商1億円の会社では5,000万円分の現金が解放される計算です
 タケシ
大口の注文が来たら、資金がどうとか考える前に、迷わず即答で受けるのが経営者ってもんですよね!
ミサキ受けるか断るかの二択じゃないんですよ。前受金や納期の分割で資金の山を平らにする『条件を変えて受ける』があるって話でしたよね
先生まずは決算書を開いて3つの数字を拾い、自社の係数を1つ出してみてください。増収は、資金の手当てとセットで決める。これが本記事の結論です
成長は現金を食う——これは経営の失敗ではなく、伸びている会社に共通して起きる構造です。構造であるなら、先に見積もって手当てすることができます。まずは決算書を開いて3つの数字を拾い、自社の係数を1つ出してみてください。
そのうえで、「運転資金も含めて、自社の経営管理はどこから手をつけるべきか」を確かめたい方のために、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自社の現在地の自己点検として、お気軽にご活用ください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。