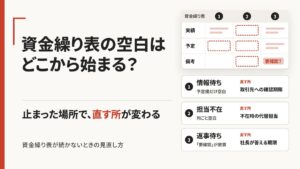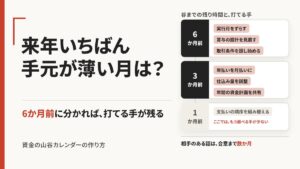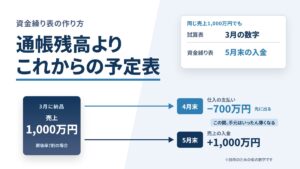
「今月も、思っていたより預金が減っている」。理由を尋ねれば、大きな支払いが重なった、入金が翌月にずれた、と説明はつきます。残高の減りに気づき、理由をその都度確かめている——その姿勢は、資金を預かる経営者として自然で、まっとうなものです。なるほどと納得して、次の月へ進む——それが3か月ほど続いている。決算は黒字で、試算表も大きくは崩れていない。だから顧問税理士に相談するほどでもない気がして、なんとなく先送りにしている。
金融機関で法人のお客様を担当していた頃から、資金の話がテーブルに乗るのは、たいてい「もう動かしにくくなってから」でした。ただ、私の見立てでは、変調がある日突然に起きることは多くありません。決算書と月次のどこかに、半年から1年前には兆しが出ています。見えていなかったのではなく、そういう目で見ていなかっただけです。
本記事では、資金繰りが苦しくなる前に表れやすい5つの前兆——在庫の増加、回収の長期化、返済比率の上昇、粗利率の低下、固定費の階段状の増加——を、見つけ方と初動の手順とセットで整理します。基調はひとつ。早く気づけば、選べる手が多い。
変調は「点」ではなく「傾き」に表れる
毎月の数字はきちんと見ているのに、なぜ気づけないのか——そう思われたかもしれません。見方が雑だからではありません。月次を「今月は良かったのか、悪かったのか」という点で評価する。前月と比べ、予算と比べる。それ自体は必要な作業ですが、前兆はこの網の目をすり抜けます。
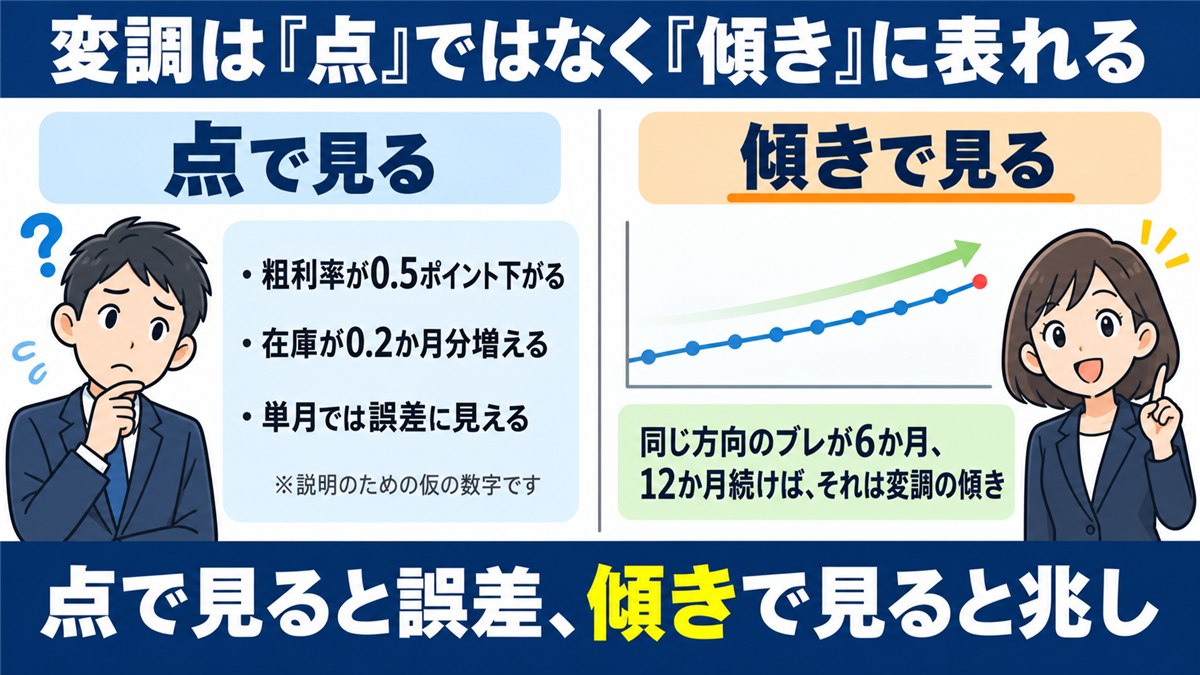
前兆はたいてい、一度に大きく動きません。粗利率が0.5ポイント下がる。在庫が0.2か月分増える。単月では「ブレ」にしか見えない大きさです。ところが同じ方向のブレが6か月、12か月と続けば、それは変調の傾きになります。点で見ると誤差、傾きで見ると兆し。これが1つめの要点です。
もうひとつ、意外に感じられるのがこの点です。5つの前兆のうち3つ(在庫の増加・回収の長期化・返済比率の上昇)は、損益計算書にほとんど映りません。 在庫が増えても回収が遅れても、その月の売上と利益は変わらないからです。むしろ在庫が積み上がる局面では売上原価が抑えられ、利益は良く見えることすらあります。損益計算書だけを眺めて「特に問題はない」と感じているとき、貸借対照表の側では現金が形を変えて滞留している。この非対称が、気づきの遅れを生みます。
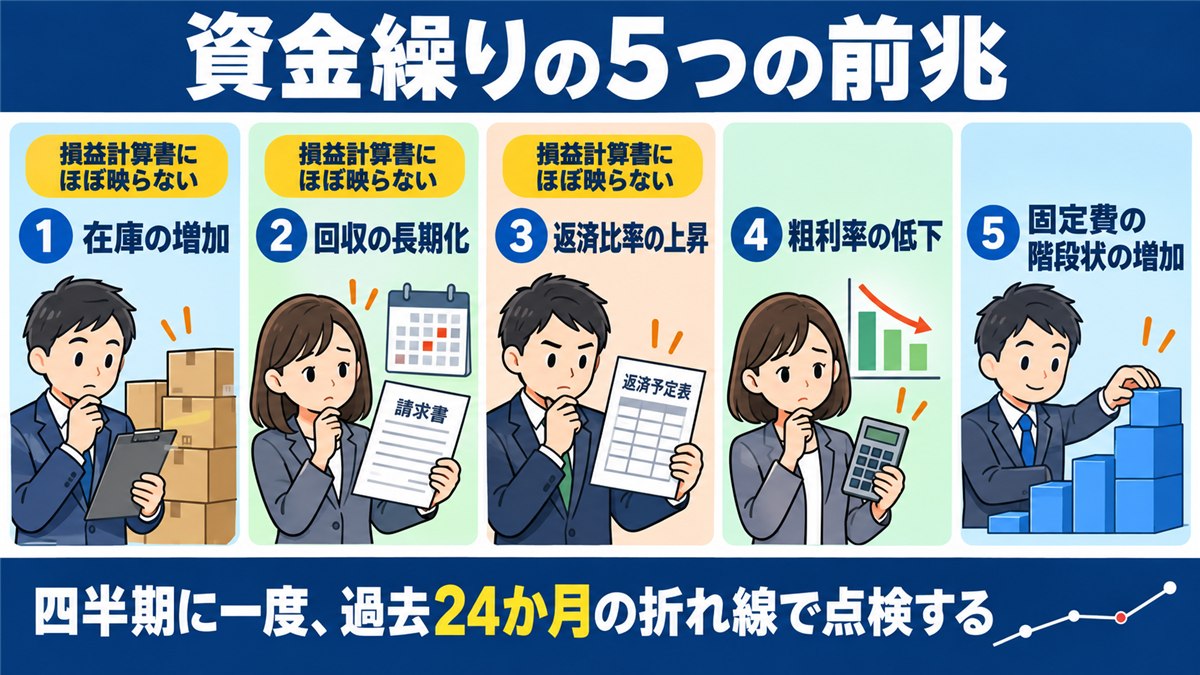
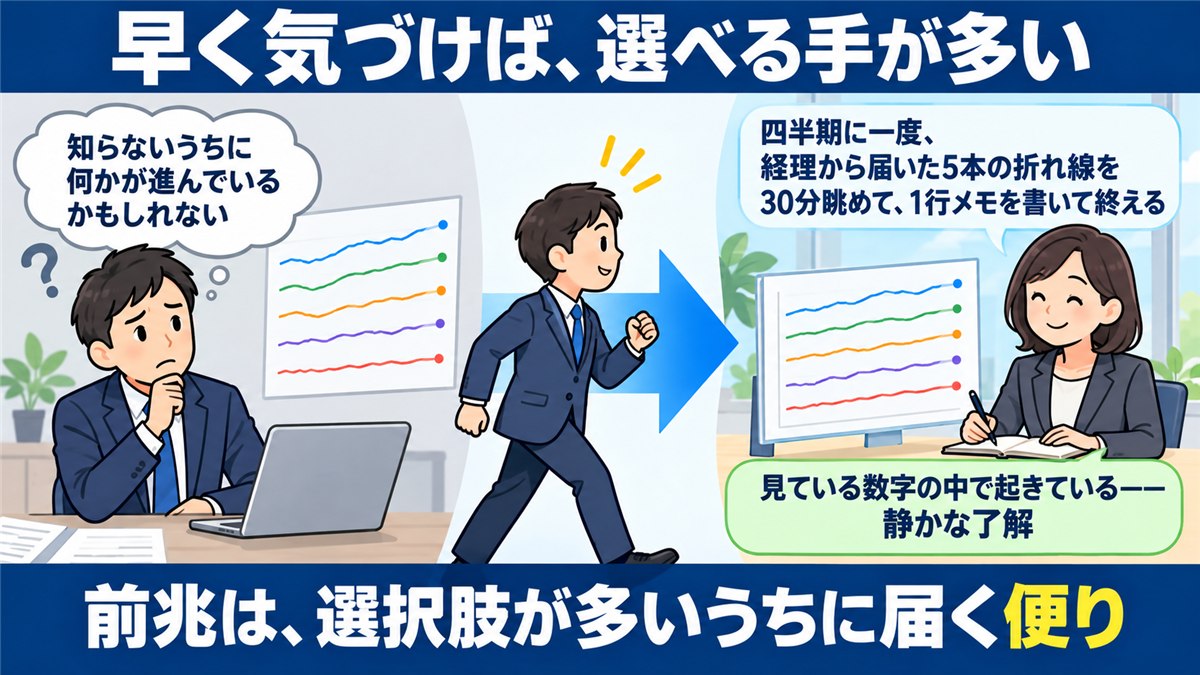
頻度は四半期に一度で足ります。後述の5つの数字を過去24か月分の折れ線で眺めれば、季節性の山谷と、それとは別の傾きを見分けられます。
 ミサキ
毎月ちゃんと数字を見ているのに、どうして前兆に気づけないんでしょうか?私の見方が雑なんでしょうか…
 先生
見方の問題ではありません。前兆は単月では誤差ほどの大きさで、同じ向きのブレが6か月、12か月と続いてはじめて傾きとして見えてくるんです
前兆1・2:運転資金が静かに膨らむ
在庫と売掛金の話になると、管理の甘さを指摘されるように感じるかもしれません。ですが、どちらも事業を回すために増えていくものです。最初の2つは、いずれも「事業に必要なお金が増えている」という同じ現象の別の顔です。その増加がなぜ現金を食うのかという仕組みは、別記事「必要運転資金はいくらか(売掛+在庫−買掛の考え方)」で式と数値例を使って整理しています。ここでは原理には立ち入らず、どの数字が、どう動いたら兆しなのかに絞ります。
前兆1:在庫が増えている
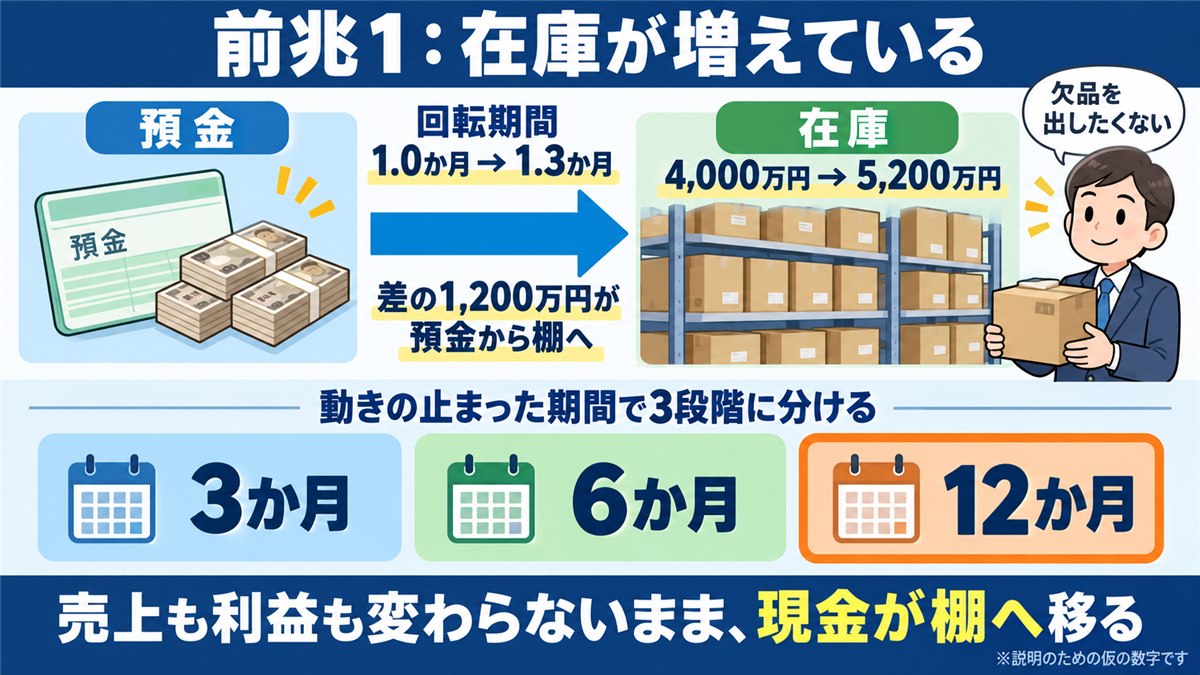
見る数字は棚卸資産回転期間(棚卸資産 ÷ 平均月商)です。分母を月次の売上原価にする流儀もありますが、一度決めた物差しを変えずに24か月並べることのほうが大切です。
動きの目安を、説明用の仮の数値例で示します。月商4,000万円・在庫4,000万円なら回転期間は1.0か月。1.3か月に伸びれば在庫は5,200万円で、差の1,200万円が預金から棚へ移っています。売上も利益も変わらないため、この1,200万円は損益計算書には映りません。
見つけ方のコツは、全体の平均で見ないこと。動きの止まっている期間で在庫を3段階に分ける(3か月・6か月・12か月)だけで景色が変わります。平均が1.3か月でも、中身が「よく動く在庫」と「1年動いていない在庫」の混合なら、打ち手はまったく別です。厄介なのは、在庫が善意で増える(欠品を出したくない、まとめ買いで単価を下げたい)ため、増やした自覚はあっても資金の前兆としては認識されにくい点です。なお、評価損など会計・税務の取り扱いが絡む処理は、実行前に顧問税理士へご確認ください。
前兆2:回収が長期化している
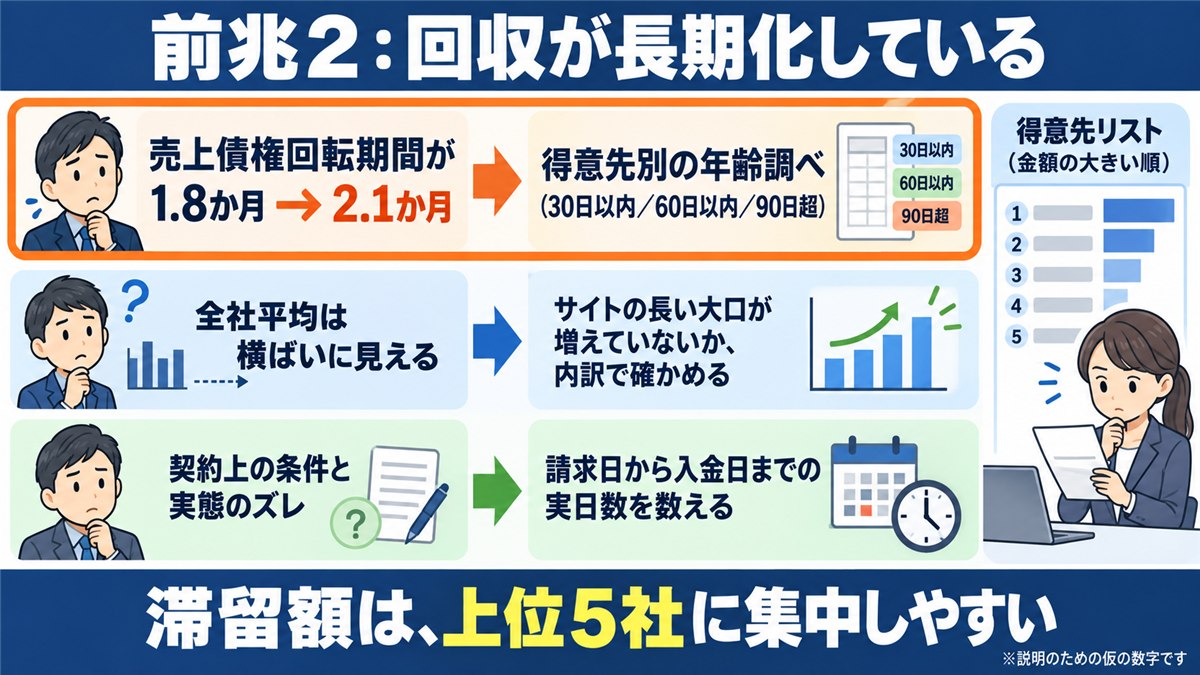
見る数字は売上債権回転期間((売掛金+受取手形)÷ 平均月商)です。1.8か月が2.1か月になった、という程度の動きが、前兆としては典型的な大きさです。
ここでも平均は景色を隠します。全社平均が横ばいでも、内訳では「回収の早い小口が減り、サイトの長い大口が増えた」ために平均が保たれているだけ、ということがあります。新しい大口取引が増えるほど回転期間は伸びる。売上が伸びているときほど、確かめる価値のある数字です。
見つけ方は、得意先別の年齢調べ(エイジング)です。請求から30日以内・60日以内・90日超に分け、金額の大きい順に並べる。多くの会社で、滞留額は上位5社に集中します。あわせて「請求日から実際の入金日までの実日数」を数えると、契約上の条件と実態のズレが見えます。長期化の原因は、交渉ごとよりも事務の流れ——検収待ち、請求書の発行漏れ、締め日の変更——にあることのほうが多い、というのが私の見立てです。
 タケシ
在庫がたっぷりあるのって、欠品を出さないための備えなんだから、むしろいいことじゃないですか?
 先生
その善意で増えるからこそ気づきにくいんです。たとえば回転期間が1.0か月から1.3か月に伸びると、1,200万円が預金から棚へ移った計算になります
前兆3:返済比率が上がっている
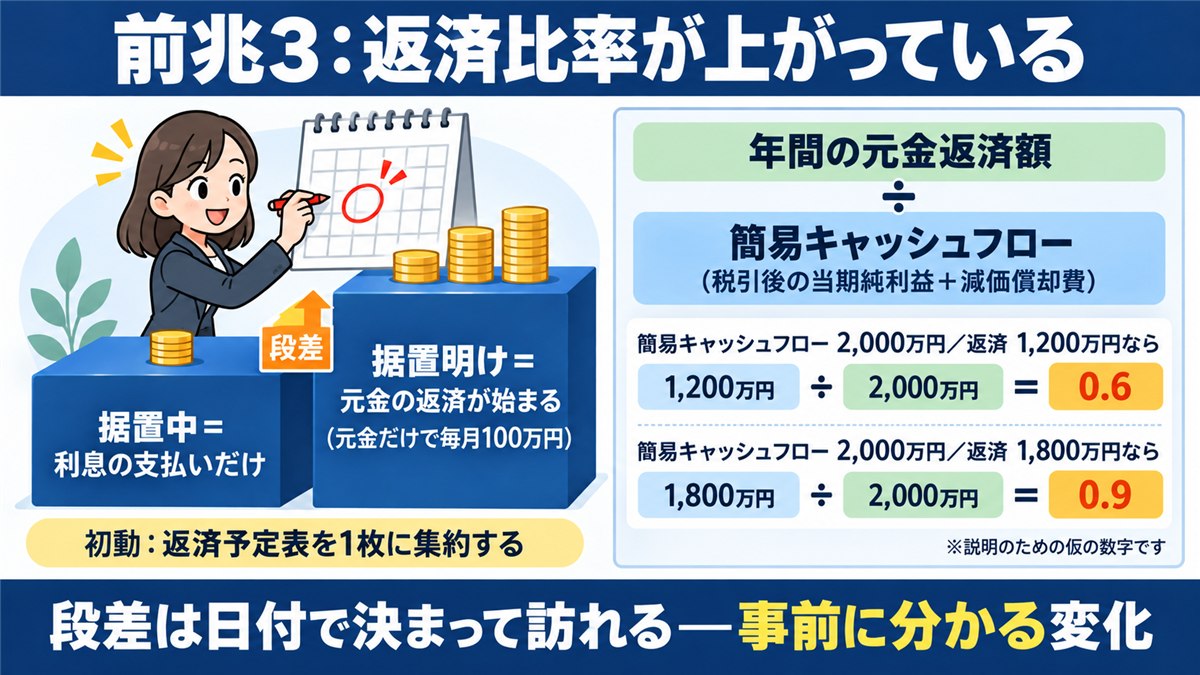
毎月の返済は滞りなくできているし、借りるたびに返済計画も確認している——多くの会社はそうです。それでも3つめは、損益計算書をどれだけ丁寧に読んでも見えない前兆です。借入金の元金返済は費用ではないため、損益計算書に表れるのは利息だけだからです。
見る数字は、年間の元金返済額を簡易キャッシュフロー(税引後の当期純利益+減価償却費)で割った比率です。説明用の仮の数値例で、税引後利益1,400万円・減価償却費600万円なら簡易キャッシュフローは2,000万円。年間返済額1,200万円なら比率は0.6、設備投資の借入が加わって1,800万円になると0.9。利益は変わらないのに、自由に使える現金の余地は狭くなります。
見落とされやすいのは、借入が一件ずつ判断されるからです。案件ごとには無理のない返済計画でも、複数年で積み重なった全体の返済額を通しで見ている人が社内にいないのです。
そして、比率の水準より先に効いてくるのが、据置期間の明ける月にできる段差です。据置中は利息の支払いだけで元金の返済が始まっておらず、その間の資金繰りは実力よりも楽に見えます。説明用の仮の数値例で、7,200万円を据置1年・その後6年の元金均等で返す契約なら、据置が明けた月から、元金だけで毎月100万円の支出が新たに始まります。同じ時期に別の借入の返済も走っていれば、段差はさらに高くなります。
この段差は、業績と関係なく、日付で決まって訪れます。裏を返せば、事前に分かっている変化です。前兆3の点検では、比率の推移とあわせて「今後12か月以内に段差の来る月があるか」を確かめてください。
初動は、返済予定表を1枚に集約することです。金融機関別・契約別に、毎月の元金と利息、完済月、据置の有無を並べ、3年先までの月別返済額を積み上げる。返済条件の相談は顧問税理士・取引金融機関と行う領域ですが、その前に返済の全体像を自分の言葉で説明できる状態をつくっておくと、話が具体的になりやすいと感じています。
 ミサキ
借入の元金返済は費用ではないから、損益計算書に表れるのは利息だけ。だからどれだけ丁寧に読んでも見えない、ということなんですね
先生はい。年間の元金返済額を簡易キャッシュフローで割った比率と、据置期間が明けて返済が一段増える月を、先に確かめておきましょう
前兆4・5:損益計算書の中で静かに進む変化
粗利率と固定費なら試算表で毎月見ている、という方も多いはずです。実際、残る2つは損益計算書に表れます。ただし、月次を点で見ている限りは、やはり誤差に紛れて見えにくい変化です。
前兆4:粗利率が下がっている
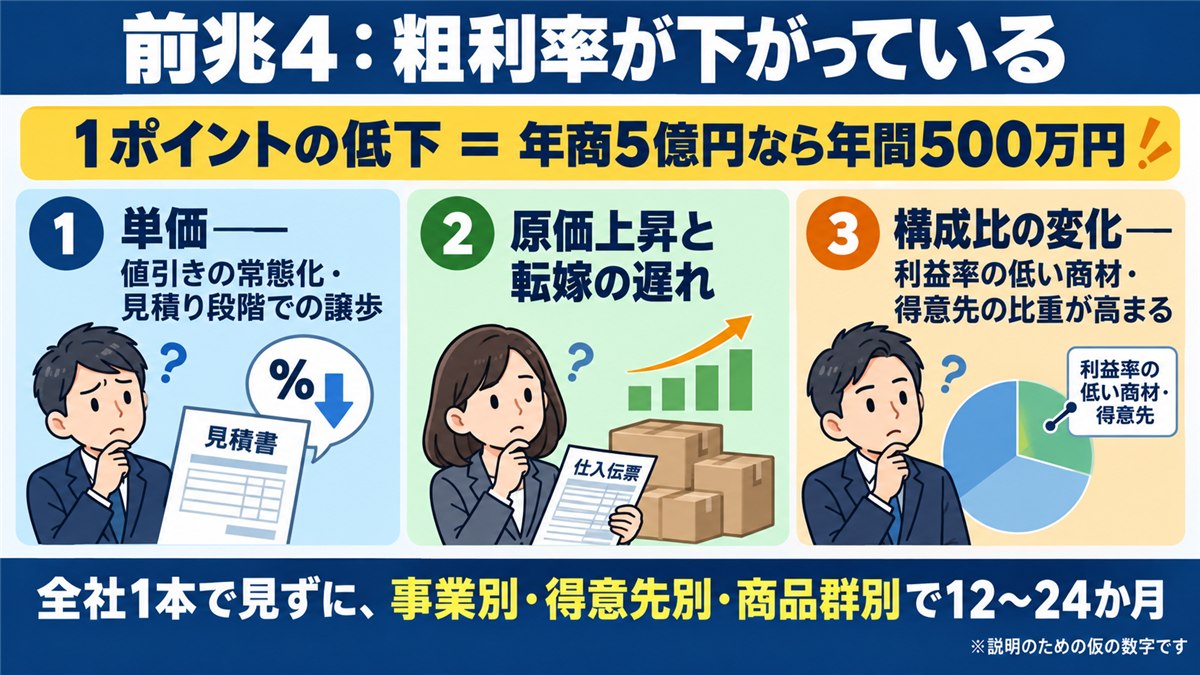
粗利率(売上総利益率)が0.5〜1ポイント下がっても、単月の試算表では違和感を覚えにくいものです。しかし年単位に直すと重みが変わります。説明用の仮の数値例で、年商5億円の会社が粗利率を1ポイント落とせば年間500万円。人ひとり分の人件費に相当する金額が、誰も意思決定しないまま失われている計算です。
原因は3つに分けると打ち手が具体化します。単価(値引きの常態化、見積り段階での譲歩)、原価上昇と転嫁の遅れ、構成比の変化(利益率の低い商材や得意先の比重が高まる、いわゆるミックスの変化)。同じ「粗利率の低下」でも、値決めの問題か、価格改定の遅れか、売れ筋が変わっただけかで、次の一手はまるで違います。
見つけ方のコツは、全社1本の粗利率で判断しないこと。事業別・得意先別・商品群別の3つの切り口で12〜24か月を並べると、全社では横ばいでも、内側で上がっている事業と下がっている事業が打ち消し合っていた、という発見がよくあります。下がった上位3セグメントが分かったら、「その値決めは、いつ・誰が決めているか」まで確かめる。現場の裁量による値引きが増えているのなら、価格ではなく権限と基準の設計の問題として扱えます。
前兆5:固定費が階段状に増えている
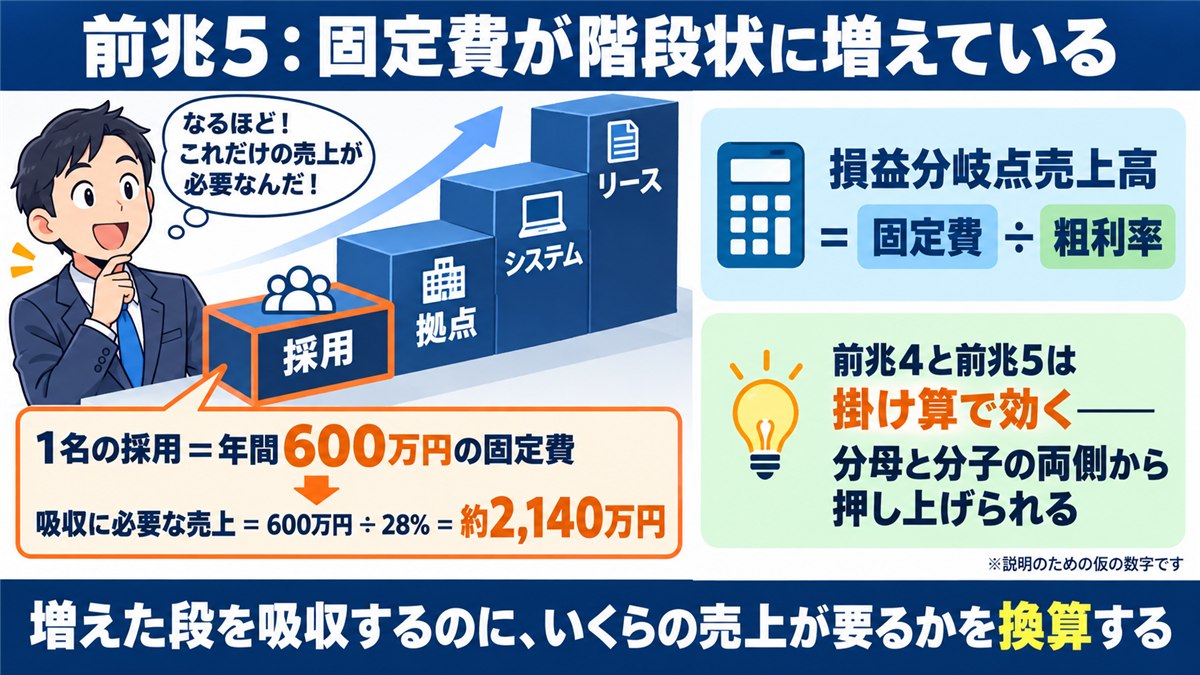
固定費は、なだらかには増えません。人を採用する、拠点を借りる、システムを導入する、リースを組む——いずれもある月から段差をつくって増え、その水準が続きます。この「階段」という増え方が、前兆としての特徴です。
説明用の仮の数値例です。1名の採用で、給与・社会保険料・周辺費用を含めて年間600万円の固定費が増えたとします。粗利率28%の会社なら、これを吸収するために必要な売上高は600万円 ÷ 0.28 = 約2,140万円。採用の判断そのものは前向きなものですが、「増えた段を吸収するのに、これだけの売上が要る」と換算していたかどうかで、その後の見え方は変わります。
もうひとつの要点は、前兆4と前兆5は掛け算で効くことです。損益分岐点売上高は「固定費 ÷ 粗利率」で概算できます。粗利率が下がり、同時に固定費の段が増えれば、必要な売上高は分母と分子の両側から押し上げられる。片方なら吸収できた変化が、2つ重なると急に重くなります。前兆を別々に見ているうちは、この重なりに気づけません。
見つけ方は、固定費の「段」の一覧です。いつ・いくら・何によって増えたかを直近24か月分だけ並べ、同じ期間の損益分岐点売上高を折れ線にする。上がっているなら、その理由がどの段なのかを照らし合わせて特定できます。
タケシ粗利率が1ポイントくらい下がっても、誤差みたいなものじゃないですか?単月の試算表だと気づかないですよね!
先生単月では見えにくいからこそ要注意です。たとえば年商5億円なら1ポイントで年間500万円、人ひとり分の人件費に相当します。固定費の増加と重なると掛け算で効きます
ここまで読んで、「うちはどの前兆に当てはまるのだろう」と感じた方には、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。結果をもとに売り込みを行う場ではありませんので、現在地の確認としてお使いください。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
5つの前兆を、1枚で点検する
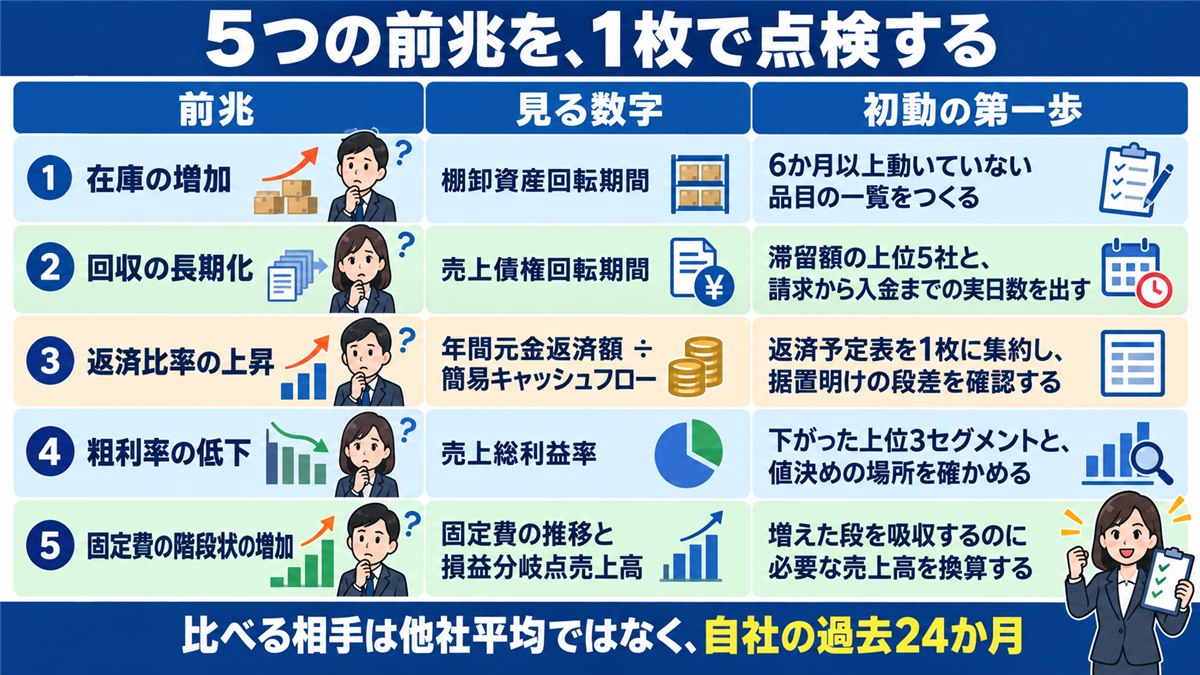
5つも同時に追えるだろうか、と感じられたかもしれません。数字さえ用意されれば四半期に一度・30分で回るように、ここまでの内容を1枚の点検表にまとめます。
| 前兆 | 見る数字 | 見方 | 初動の第一歩 |
|---|---|---|---|
| 1 在庫の増加 | 棚卸資産回転期間(棚卸資産÷平均月商) | 24か月の折れ線+動きの止まった期間で3段階に分ける | 6か月以上動いていない品目の一覧をつくる |
| 2 回収の長期化 | 売上債権回転期間(売掛金+受取手形÷平均月商) | 得意先別の年齢調べ(30日/60日/90日超) | 滞留額の上位5社と、請求から入金までの実日数を出す |
| 3 返済比率の上昇 | 年間元金返済額 ÷ 簡易キャッシュフロー | 3年先までの月別返済額を積み上げる | 返済予定表を1枚に集約し、据置明けの段差を確認する |
| 4 粗利率の低下 | 売上総利益率 | 事業別・得意先別・商品群別に12〜24か月 | 下がった上位3セグメントと、値決めの場所を確かめる |
| 5 固定費の階段状の増加 | 固定費の推移と損益分岐点売上高(固定費÷粗利率) | 24か月分の「段」を時期・金額・理由で一覧化 | 増えた段を吸収するのに必要な売上高を換算する |
この表を使ううえで、2つだけ補足させてください。
ひとつは、判断の基準を外から借りないことです。「在庫回転期間は何か月が適正か」に、業種を越えた正解はありません。装置産業と受注生産、卸と小売では健全な水準がまるで違います。比べる相手は他社の平均値ではなく、自社の過去24か月です。
もうひとつは、点検を誰の仕事にするかを決めることです。5つの数字を用意するのは経理、傾きを見て「これはどういうことか」と問いを立てるのは社長。準備と解釈が同じ人に集まっていると、忙しい月から順に点検が飛びます。
なお、資金の前兆を追うことは、経営管理という地図の一部です。利益の内訳、重要指標(KPI)、経営会議の運び方まで含めた全体像は、別記事「経営管理を5つの視点で自己点検する」で整理しています。
ミサキ在庫回転期間って、何か月以内なら健全といった目安はあるんですか?他社と比べないと良し悪しが分からない気がして…
先生業種を越えた正解はありません。装置産業と受注生産では健全な水準がまるで違います。比べる相手は他社の平均値ではなく、自社の過去24か月です
気づいたときの初動——最初の30日
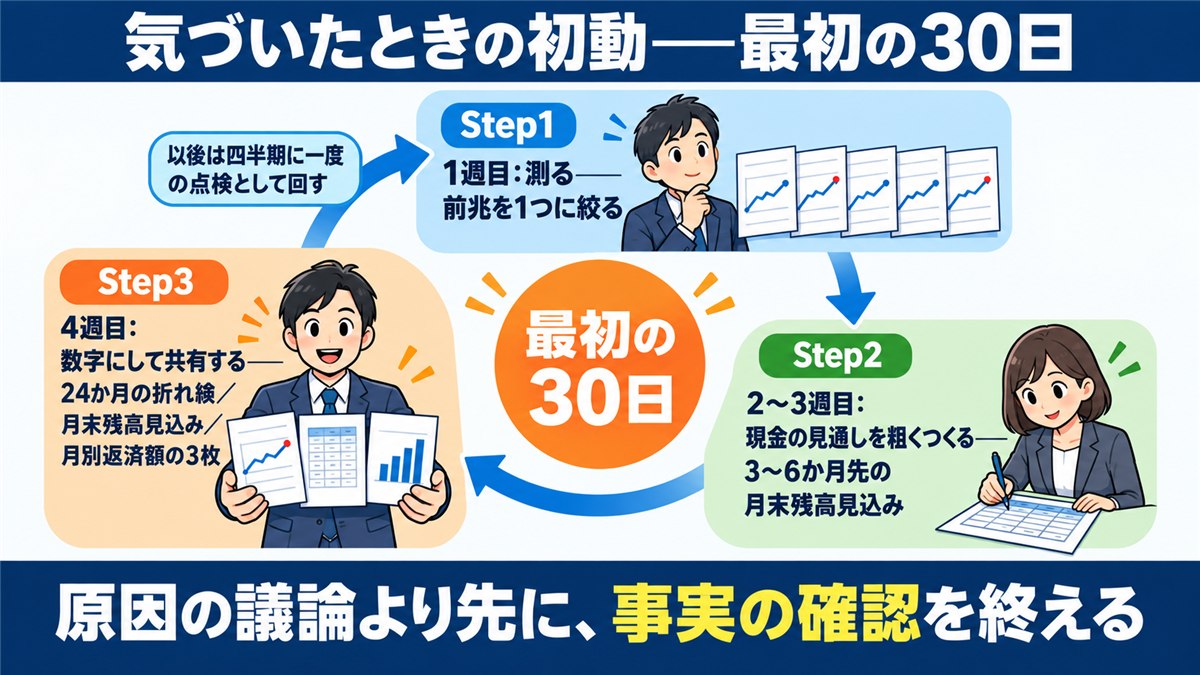
前兆が見つかると、すぐに原因と対策の議論を始めたくなるものです。その気持ちは自然ですが、順番を少し整えたほうが早く着きます。最初の30日は、次の順番がおすすめです。
1週目:測る(前兆を1つに絞る)
まず、5つのうちどれが自社で起きているのかを特定します。24か月の折れ線を5本つくれば、たいてい1つか2つに絞れます。大切なのは、原因の議論を始める前に、事実の確認を終えること。数字が揃う前の原因探しは、声の大きい仮説に引っ張られます。前兆が3つ同時に出ている場合でも、着手は影響額の大きいものから1つに限定します。
2〜3週目:現金の見通しを粗くつくる
次に、3〜6か月先までの入金と出金の予定を並べ、各月末の残高見込みを出します。精度は問いません。分からない項目は過去数か月の実績からの概算で構いません。ここで、前兆3で作った返済予定表と、賞与・納税の月を重ねます。前兆と資金の谷が重なる月があるなら、そこが最初に対処すべき地点です。
4週目:数字にして共有する
最後は、握った内容を数字にして共有します。「資金が心配だ」という言葉では、受け取る側は動けません。用意するのは3枚。①対象の前兆の24か月の折れ線(何が、いつから、どちらへ動いたか)②3〜6か月の月末残高見込み(いちばん低い月と、その金額)③3年先までの月別返済額(段差の来る月)。
現場に渡す目標も、金額に換算します。「在庫を減らそう」ではなく「回転期間を1.3か月から1.1か月に戻す=在庫を800万円圧縮する」。「回収を早めよう」ではなく「滞留額の上位5社のうち、90日超の分を今月中に事実確認する」。この3枚は、顧問税理士や取引金融機関と話すときにもそのまま使えます。相手のある事柄は合意までに時間がかかりますから、時間があるうちに動き出せるかどうかが効いてきます。
この点検が季節の行事として定着すると、日々の感じ方も変わってきます。四半期に一度、経理から5本の折れ線が届き、30分眺めて「今期は在庫の傾きだけ見ておこう」と1行メモして終わる。数字の悪い月がなくなるわけではありませんが、「知らないうちに何かが進んでいるかもしれない」という漠然とした不安が、「見ている数字の中で起きている」という静かな了解に変わっていく——そうした状態が見えてきます。
タケシ前兆が見つかったら、すぐにみんなを集めて原因と対策の会議を始めるのがいいんですよね!
先生議論の前に、まず事実の確認です。数字が揃う前の原因探しは、声の大きい仮説に引っ張られます。着手する前兆も、影響額の大きい1つに絞りましょう
まとめ——早く気づけば、選べる手が多い
本記事の要点を整理します。
- 資金の変調は「点」ではなく「傾き」に表れる。四半期に一度、24か月の折れ線で見る
- 5つの前兆のうち、在庫の増加・回収の長期化・返済比率の上昇は損益計算書にほとんど映らない
- 在庫と売上債権は「善意で増える」。平均ではなく、滞留期間・得意先別に分けると見えてくる
- 元金返済は費用ではない。返済予定表を1枚に集約し、据置明けの段差を先に把握しておく
- 粗利率の低下と固定費の階段状の増加は掛け算で効く(損益分岐点売上高=固定費÷粗利率)
- 初動は「測る → 粗い見通しをつくる → 数字にして共有する」。着手する前兆は1つに絞る
おさらいQ&A
 タケシ
決算が黒字で試算表も崩れてないなら、資金繰りのことはひとまず心配しなくていいですよね?
 先生
実は、5つの前兆のうち在庫の増加・回収の長期化・返済比率の上昇の3つは、損益計算書にほとんど映りません。黒字のまま静かに進む変化もあるんです
ミサキ点検は四半期に一度、5つの数字を24か月の折れ線で見る。数字を用意するのは経理、問いを立てるのは社長、という分担でしたね
先生そのとおりです。準備と解釈が同じ人に集まると、忙しい月から順に点検が飛びます。分担を決めることまで含めて、点検の設計です
 タケシ
もし前兆が3つも同時に見つかっちゃったら、全部いっぺんに手をつけて直さないとまずいですよね!?
先生着手は影響額の大きい1つに絞ります。最初の30日は、測る、粗い見通しをつくる、数字にして共有する、の順で進めてください
先生前兆は、責められるべき失敗の証拠ではなく、選択肢が多いうちに届く便りのようなものです。早く気づけば、選べる手が多い——これが本記事の基調です
前兆を追う目的は、不安を増やすことではありません。前兆は、責められるべき失敗の証拠ではなく、選択肢が多いうちに届く便りのようなものだと考えています。
では、直近24か月で「同じ方向へ動き続けている数字」が、自社にありますか。すぐに1つも挙がらないとすれば、それは前兆がないというより、まだ傾きで見ていないだけかもしれません。5つの数字を見に行く前の手がかりとして、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自己点検の道具としてお気軽にご活用ください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。