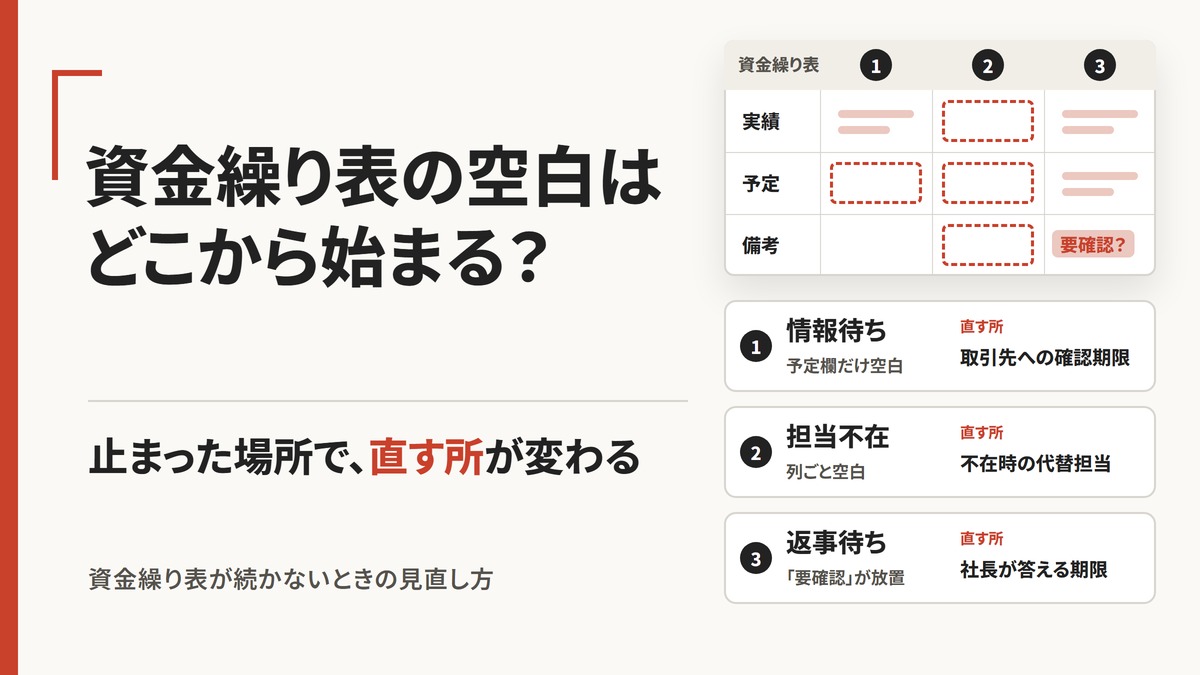
「資金繰り表、今月分を更新しておいて」。そう頼んだのが先月の初めでした。月末に開いてみると、最後に数字が入っているのは3か月前の欄で、その先は空白のまま——。忙しい月に限ってこうなる。この記事は、そんな場面(説明用の仮の例)から始めます。
先に申し上げます。それは怠慢でも、担当者の能力の問題でもありません。一度は作り上げた会社なら、作り方は分かっています。この記事では、原因を表の作り方ではなく「運用」——誰が・いつ・何を見て・何を決めるか——の側に置いて確かめます。決まっていないことには、後回しにしたと気づく人も、戻す期限もないからです。
この記事では、中小企業診断士として運用の設計を提案する立場から、止まった資金繰り表を「空白を消さずに」動かし直す手順を整理します。読み終えたとき、自社の表に更新する人・確認する日・社長が答える問いを1行ずつ書き込めるところまでを約束します。作り方そのものは別記事(資金繰り表の作り方——通帳残高で判断する経営から抜け出す)に譲ります。
止まった場所によって、次の一手は変わる
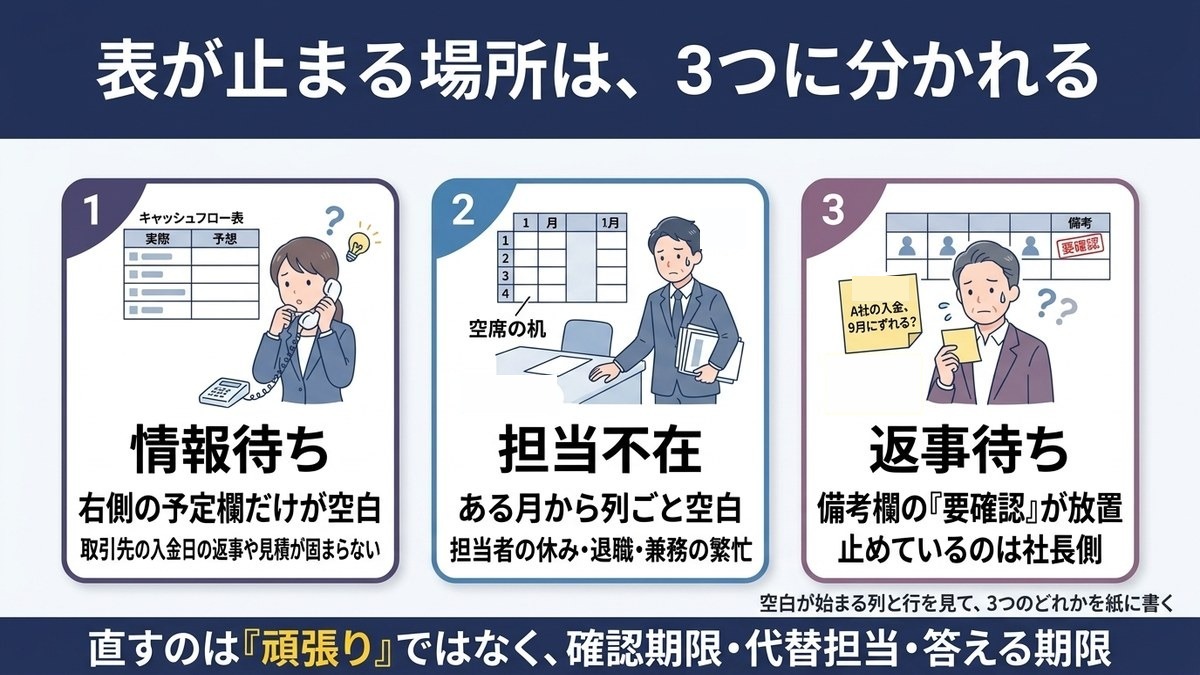
「続かない」をひとまとめに扱うと、対策は「もっと頑張る」で終わってしまいます。表が止まる場所は3つに分かれ、場所ごとに次の行動が違います。表を開き、空白がどこから始まるかを見てください。
- 右側の予定欄だけが空白——実績は埋まっているのに、来月以降の入出金の予定がない。「情報待ち」です。取引先の入金日の返事や見積が固まらず、外からの情報が届かずに止まっています。
- ある月から列ごと空白——実績も予定も入っていない。「担当不在」です。担当者の休み・退職・兼務の本業の繁忙。表は悪くありません。
- 数字は入っているのに、備考欄の「要確認」が放置——数字は埋まったが、その先の判断が返ってこない。「返事待ち」です。止めているのは社長側です。
仮の例の3か月空白の表なら、①2か月前の列は実績だけで予定が空、②先月の列は丸ごと空、③備考欄に「A社の入金、9月にずれる?」と書いたまま、です。直すのは「頑張り」ではなく、①取引先への確認期限、②不在時の代替担当、③社長が答える期限です。
空白の位置で見分けがつかないときは、担当者に一つだけ聞いてください。「止まったのは、情報待ち・作業待ち・判断待ちのどれですか」。作業待ちは手順と道具、情報待ちは期限と担当、判断待ちは社長側の予定の問題で、答えによって直す場所が変わります。今日できる最初の行動は、空白が始まった列と行を見て、担当者と3つのどれかを紙に書くことです。
 タケシ
うちの資金繰り表、気づいたら3か月くらい空白なんすよ…。担当に「もっと頑張って」って言うしかないっすかね?
 先生
「頑張って」の前に、空白がどこから始まっているかを見てください。予定欄だけ空なら情報待ち、列ごと空なら担当不在、「要確認」が放置なら返事待ち。場所ごとに、直す相手が違います。
誰が・いつ——「更新する人」「確認する人」「決める人」に分ける
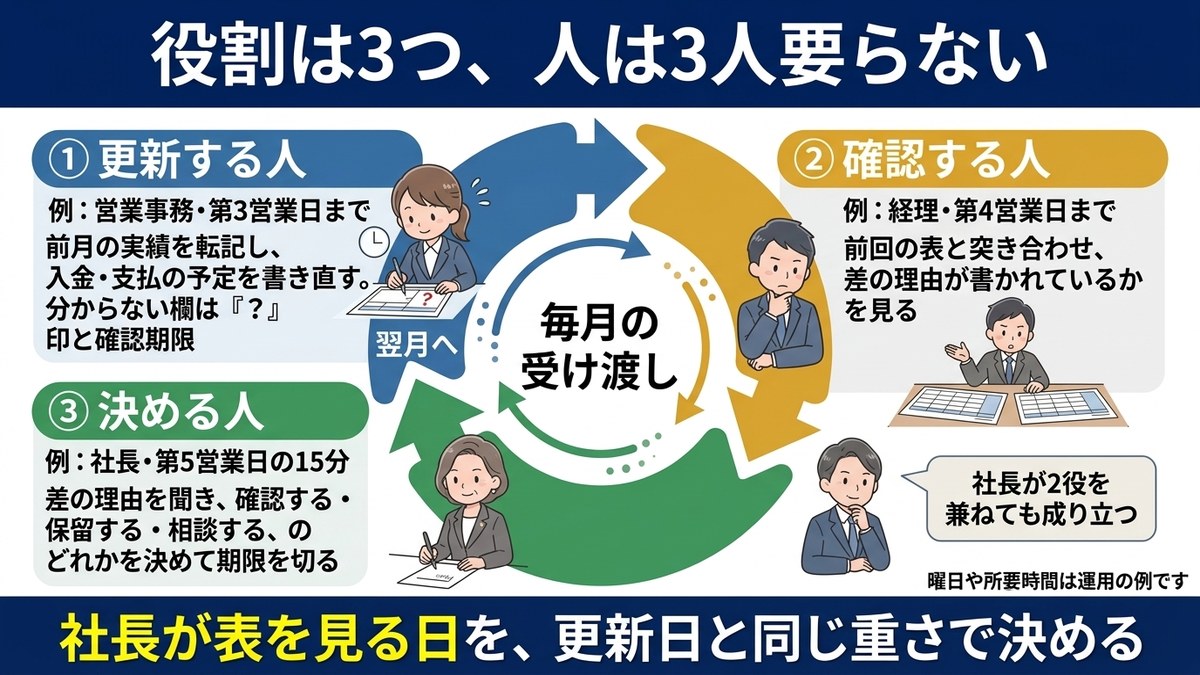
「3人分の担当を置く余裕はない」と感じるかもしれません。役割は3つでも人は3人要らず、社長が2役を兼ねても成り立ちます。
定例日の決め方(前月実績の転記を第2〜3営業日、予定の置き直しと社長の確認を第5営業日まで、定例会議の最初の議題に置く)は別記事「資金繰り表の作り方」で扱っているので前提として借り、本記事はその定例が崩れたとき——担当の不在・情報の未確定・期限の超過・止まった後の再開——の扱いを足します。社長・経理1名・営業事務1名の会社(説明用の仮の設定)なら、受け渡しはたとえば次の形です。
| 役割 | 誰が(例) | いつ(運用の例) | やること |
|---|---|---|---|
| 更新する人 | 営業事務 | 第3営業日まで | 前月の実績を転記し、入金・支払の予定を書き直す。分からない欄は「?」印と確認期限 |
| 確認する人 | 経理 | 第4営業日まで | 前回の表と突き合わせ、差の理由が書かれているかを見る。「?」印の確認先を割り当てる |
| 決める人 | 社長 | 第5営業日の15分 | 差の理由を聞き、確認する・保留する・相談する、のどれかを決めて期限を切る |
曜日や所要時間は実績ではなく運用の例です。大事なのは日付より、「更新する人」が出せない情報を「?」印と確認期限つきで残してよい、と決めておくことです。空欄を認めないと、担当者には情報が揃うまで表を開かない理由ができます。認めた結果は、翌月の「?」印の件数で確かめます。
もう一つは代替です。更新する人が不在の月は、確認する人が前月の予定をコピーして下書きにし、全部に未確定印を付けます。ただし社長に渡す前に3つだけ手を入れます。①基準日の現預金の実残高(通帳・ネットバンキング)と表の残高欄を突き合わせる、②前月の予定のうち入金済み・支払済みを消す、③支払日が確定したものは確定として書く。古い入金予定が残った表は、使える資金を実際より多く見せるので、コピーだけで渡すのは避けてください。
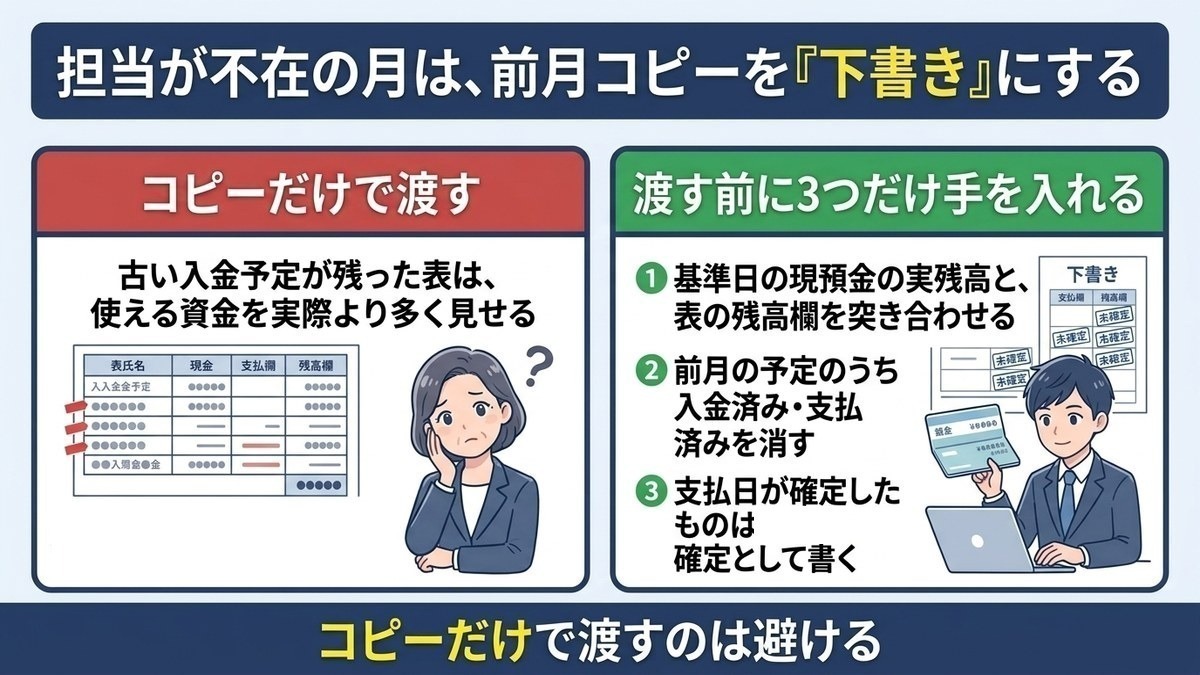
受け渡しの形も決めます。更新する人は、保存したら確認する人に「更新しました。?印は3つ、確認先はA社・B社・工務店です」と一言添える。確認する人は、社長に「差の理由は3行、決めてほしいことは1つです」と渡す。言葉が付けば、表を開く前に止まっている箇所と件数が伝わります。効き目は、社長が担当者に聞き直した回数を翌月数えれば分かります。
「更新日は決めたのに止まった」なら、更新日の後ろに確認日と決める日がなかった可能性があります。更新日だけを決めた表には、読む人と読む日がありません。私は、更新日と同じ重さで「社長が表を見る日」を決めることを提案しています。
 ミサキ
更新する人・確認する人・決める人の3役ですね…。うちは社長と私の2人だけなので、3人はそろえられません。
 先生
役割は3つでも、人は3人要りません。社長が2役を兼ねても成り立ちます。大事なのは、更新日と同じ重さで「社長が表を見る日」を決めておくことです。
更新のたびに残高と入出金日を確かめ、「前回から何が変わったか」を追う
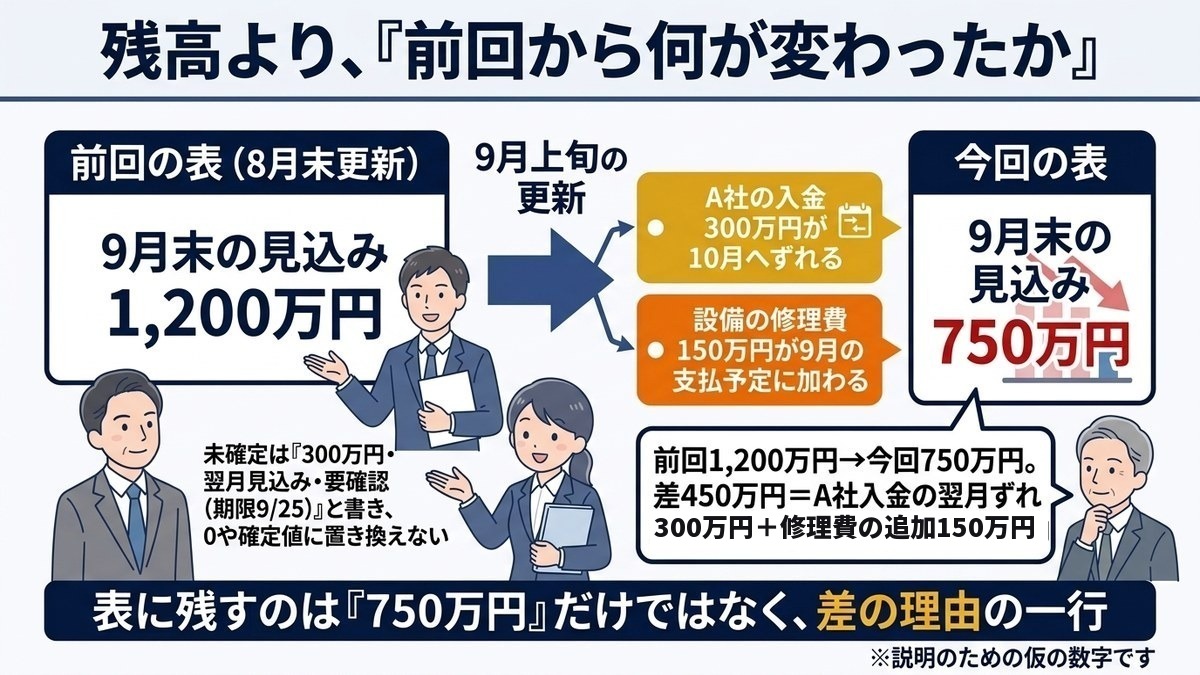
表を開くと、まず月末の残高見込みに目が行きます。残高は確かめる順の最初ですが、判断材料になるのは金額そのものより「前回の表からどこが変わったか」です。
説明用の仮の数値例で追います(以下の数字はすべて同じ仮の例です)。前回の表(8月末更新)では9月末の現預金の見込みが1,200万円でした。9月上旬の今回の更新で、9月の入金予定のうちA社の300万円が10月へずれ、設備の修理費150万円が9月の支払予定に加わったとします。9月末の見込みは1,200万円−300万円−150万円=750万円です。
このとき表に残すのは「750万円」だけではありません。「前回1,200万円→今回750万円。差450万円=A社入金の翌月ずれ300万円+修理費の追加150万円」という一行です。差の理由があれば、確認する人も決める人も表の全部を読み直さずに済みます。
未確定の情報を0や確定値に置き換えないでください。A社の300万円は「翌月にずれた」のか「今期は入らない」のか、この時点では分かりません。分からないものは「300万円・翌月見込み・要確認(期限9/25)」と書き、確定してから書き換えます。未確定を確定に見せた表は、後で「なぜこの月だけ合わないのか」を説明できません。
見る順番も決めます。私の提案は、①月末の残高見込み、②支払日と入金日の前後関係、③未解決の「?」印と期限、④前回との差の理由、の4つです。差の理由が「なし」の月でも②と③は飛ばしません。残高が足りていても、大きな支払日が入金日より先に来る月は、途中で一時的に不足するからです。差がない月は確認が短く済みますが、順番は省きません。
 タケシ
今回の表、9月末の見込みが750万円って出ました!前回は1,200万円だったのに…この数字、どう見ればいいんすか!?
先生750万円だけを見ないでください。仮の例で言えば、前回1,200万円→今回750万円、差450万円はA社入金の翌月ずれ300万円と修理費の追加150万円。この一行があれば、表の全部を読み直さずに済みます。
ところで、自社の表に「前回との差」を書く欄はあるでしょうか。なければ備考欄の先頭に1行足せば足ります。表の前に「経営管理のどこが手薄か」を確かめたい方は、無料の「社長のためのAI経営管理チェックリスト」をどうぞ。11問・3〜5分で現在地が分かり、決算書は不要です。売り込みの場ではないので、自己点検としてお使いください。
何を決めるか——同じ残高でも、原因が違えば確認先が違う
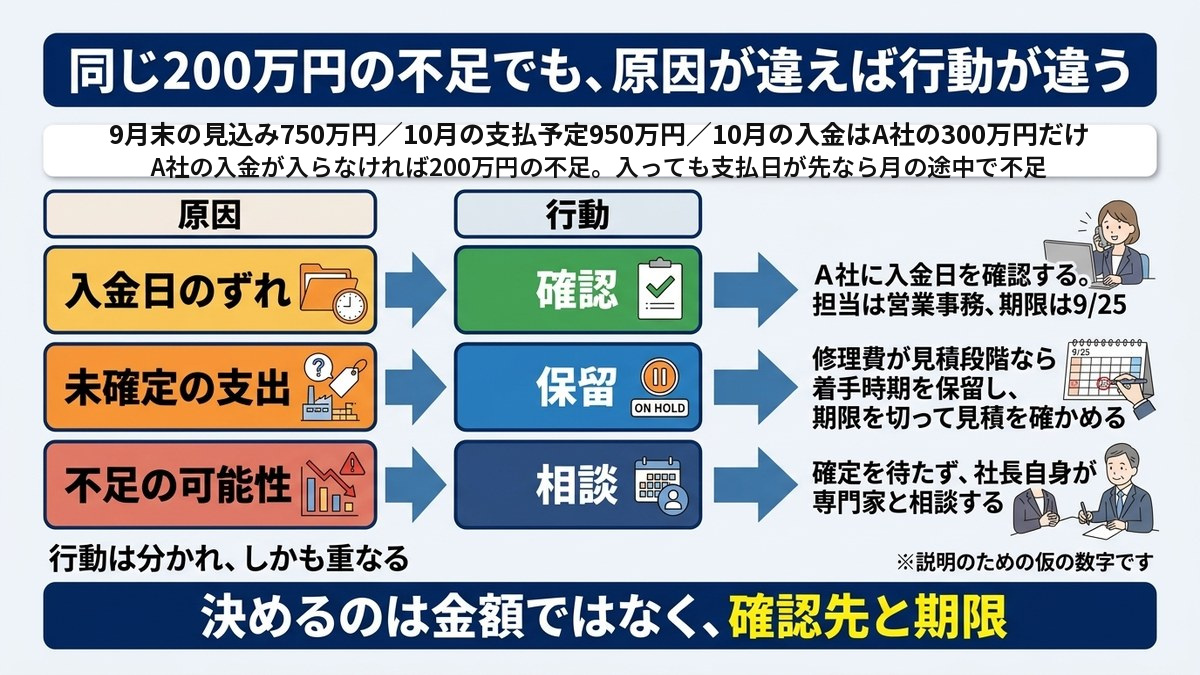
数字が埋まり、差の理由が書かれた表を前に、社長が決めることは何でしょうか。「残高が減ったから節約」ではなく、確認先と期限です。
先ほどの例を続けます。9月末の見込みは750万円。10月には給与と仕入で950万円の支払予定があり、10月の入金はA社からずれた300万円だけ(他の入出金はないと仮定)。A社の300万円が10月に入れば、10月末の見込みは750万円+300万円−950万円=100万円。入らなければ750万円−950万円=−200万円で、200万円の不足です。さらに、950万円の支払日がA社の入金日より先なら、入金があっても月の途中で一時的に200万円足りません。原因によって行動は分かれます。
- 入金日のずれが原因なら——A社に入金日を確認するのが先です。担当は営業事務、期限は9/25、確認できたら表の「?」を消す。入金日が支払日より前と確定すれば不足は解消し、後なら支払日を動かせるかを次に確かめます。
- 未確定の支出が原因なら——修理費150万円が「見積段階で未発注」か「発注済みで支払日が決まっている」かを確かめます。未発注なら着手時期を保留し、期限を切って見積を確かめる。発注済みなら支払日の相談ができるかを確かめます。保留や延期で9月に払わないなら、9月末の見込みは750万円から900万円に戻り、10月末は入金ありで250万円、10月に払えば100万円です。どの前提の数字かを表に明記し、実残高で確かめます。「工事は必要だが、着手は入金確認後」という保留も立派な決定です。
- 不足の可能性が見えたら——確定を待たず、承認権者である社長自身が相談に動きます。取引条件の見直しや資金の手当ては、顧問税理士や取引金融機関など専門家と相談して進めてください。確定してからでは選択肢が減ります(個別の調達方法は本記事では扱いません)。
同じ「200万円の不足」でも、入金のずれなら確認、未確定支出なら保留、不足の可能性が残るなら相談——と行動は分かれ、しかも重なります。これを毎月、表の右端に「決定・担当・期限・次回確認」の4項目で1行書きます。
決定:A社の入金日を確認する/担当:営業事務/期限:9/25/次回確認:10/5の定例
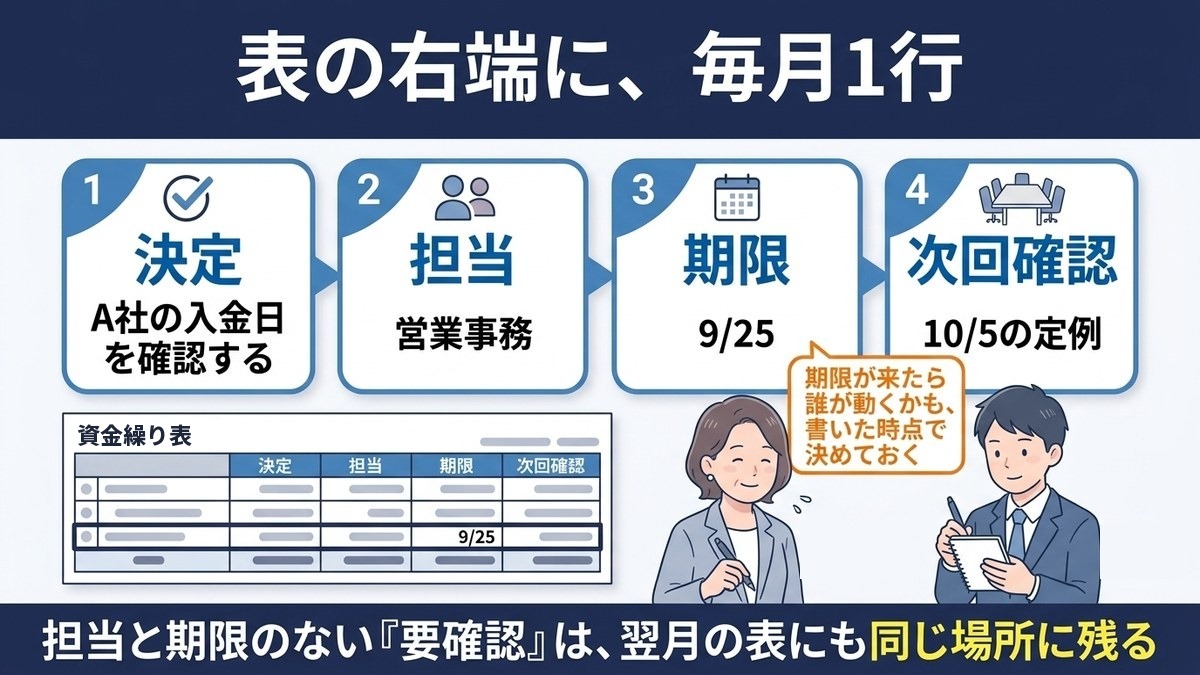
この1行は、期限が来たときの扱いも先に決めます。9/25にA社から返事がなければ営業事務が催促するのか社長が電話するのかを、書いた時点で決めておく。担当と期限のない「要確認」は、翌月の表にも同じ場所に残ります。冒頭の備考欄の「A社の入金、9月にずれる?」がまさにこの形です。
一律の安全ライン(「常に残高○○万円を確保」)だけで判断することと、支払条件を取引先に一方的に変えることは、お勧めしません。前者は業種と季節で適正が変わり、後者は信用を損ないます。表が教えるのは金額ではなく「誰に、いつまでに、何を確かめるか」です。
 タケシ
残高が減りそうなら、とりあえず経費を切り詰めればいいっすよね!社長の決断力の見せどころっす!
先生決めるのは「節約」ではなく、確認先と期限です。入金日のずれなら確認、未確定の支出なら保留、不足の可能性が見えたら早めに専門家へ相談。そして「決定・担当・期限・次回確認」の1行を、表の右端に残してください。
止まった月から、小さく再開する
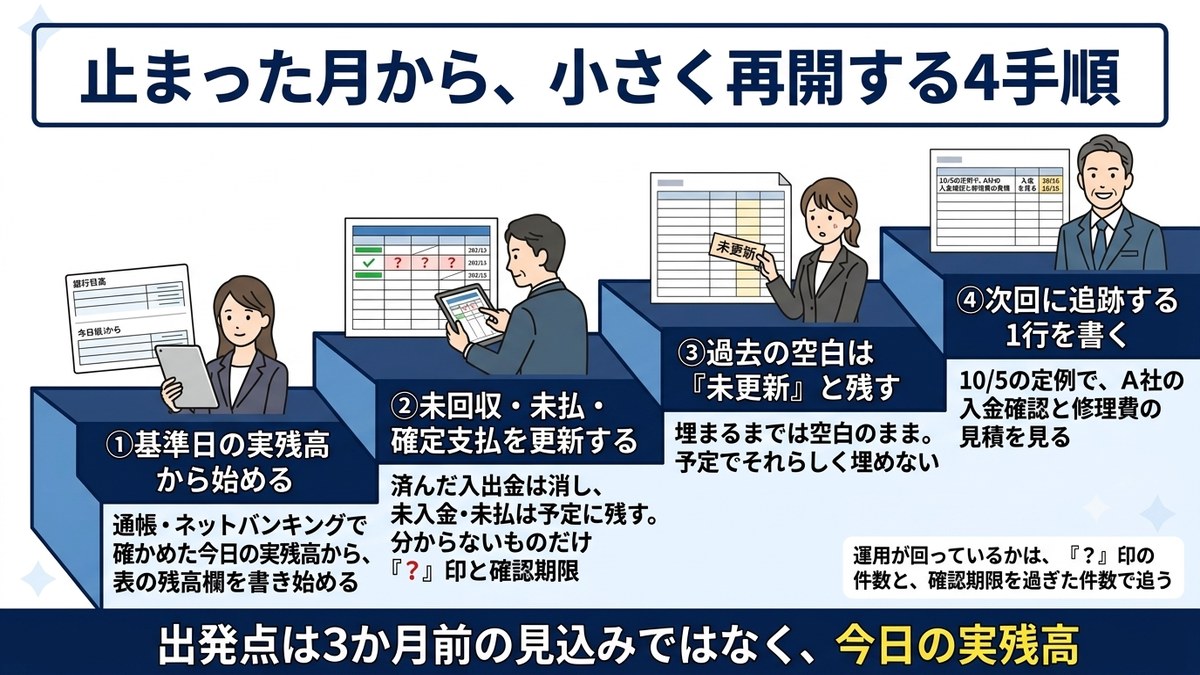
3か月止まった表を前に、「過去の分を全部埋めてから」と手が止まっていないでしょうか。私は逆を提案します。空白は消さず、最新の月だけを「今の残高」から動かします。手順は4つです。
- 基準日の実残高から始める——再開する日の現預金の実残高を通帳・ネットバンキングで確かめ、表の残高欄をその数字から書き始めます。出発点は3か月前の見込みではなく今日の実残高です。
- 未回収・未払・確定支払を更新する——止まっていた間に入った入金と済んだ支払は消し、未入金・未払は予定に残し、支払日が決まったものは確定として書く。分からないものだけ「?」印と確認期限を付け、確認先を割り当てます。前月の予定をコピーした欄には「コピー」と書きます。
- 過去の空白は「未更新」と残す——後から実績で埋めるのは構いませんが、埋まるまでは空白のままにします。予定でそれらしく埋めると、どこから信用してよい表か分からなくなります。
- 次回に追跡する1行を書く——「10/5の定例で、A社の入金確認と修理費の見積を見る」。これが翌月の表を開く理由になります。
再開した最初の月は、予定と実績の差が大きく出ても構いません。差の大きさより、「なぜ差が出たか」を1行で書けるかが翌月の予定の置き方を決めます。運用が回っているかは、感覚ではなく2つの数——「?」印の件数と、確認期限を過ぎた件数——で追うことを提案します。仮の例で、再開時6件・2件が翌月4件・1件、その翌月2件・0件と減れば回り始めており、減らなければ確認先か期限の切り方を見直します。効果の保証ではなく、翌月に何を直すかを決めるための数です。
運用が回り始めた月初を、仮の場面で描きます。第5営業日の朝、社長の机には前回との差が3行にまとまった表があります。「A社の入金は10/3に確定、修理費は見積待ちで保留(9月の支払予定から外し、9月末見込みは900万円)、それ以外は前回どおり」。社長が決めるのは見積の期限を10/15に切ることだけで、会議は15分で終わります。数字が良くなったからではなく、「変わった箇所と、次に確かめること」が先に見えているからです。
 ミサキ
再開するなら、止まっていた3か月分を全部埋めてからでないと、表として信用できない気がします…。
 先生
逆です。過去の空白は「未更新」のまま残し、今日の実残高から最新の月だけを動かします。予定でそれらしく埋めると、どこから信用してよい表か分からなくなります。
まとめ——今日、表に3行書く
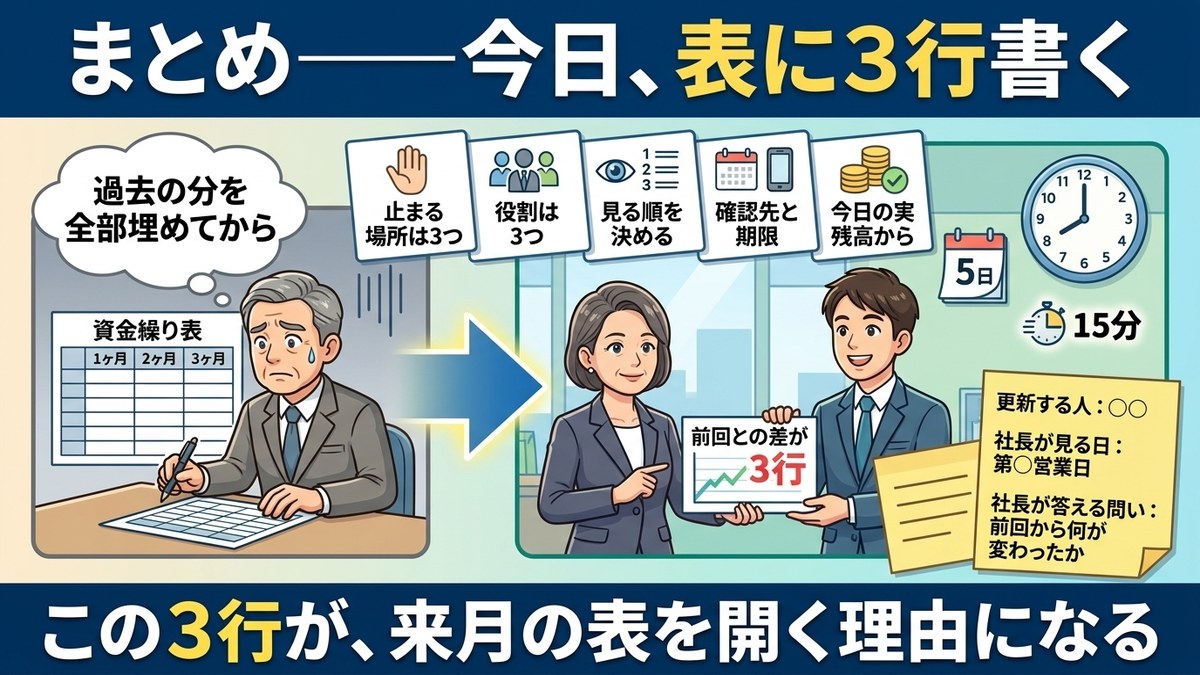
「やることが増えた」と感じたかもしれません。増やすのは表の欄ではなく決めごとです。要点は5つです。
- 止まる場所は「情報待ち」「担当不在」「返事待ち」の3つ。空白の位置で見分け、場所ごとに直す。
- 運用は「更新する人・確認する人・決める人」の受け渡しで続く。社長が表を見る日を決め、不在時は前月コピーを実残高と照合してから渡す。
- 見る順は残高→支払日と入金日の前後→未解決の「?」印→「前回との差の理由」。未確定は「?」印と期限で残し、0や確定値に置き換えない。
- 決めるのは金額ではなく「確認先と期限」。入金のずれなら確認、未確定支出なら保留、不足の可能性が見えたら早めに専門家と相談。
- 再開は「今日の実残高」から。過去の空白は残し、運用が回っているかは「?」印と期限超過の件数で追う。
先ほどの仮の例に戻ります。A社の入金300万円が10/3に入ると確定し、修理費150万円を9月に払っていれば、10月末の見込みは支払前の1,050万円から950万円を引いて100万円で、追加の行動は要りません。修理費を保留したなら、9月末900万円・10月末250万円の系列で見ます。支払日が10/3より前なら、月の途中の一時的な不足200万円をどう埋めるかが残ります。入金が11月へさらにずれたなら、10月末は−200万円のままで、その可能性が見えた今の時点で相談に動きます。条件が変われば行動も変わる——だからこそ、表には「次回確認」の1行が要ります。
今日できる最小の一歩は、自社の資金繰り表を開き、右上の余白に3行書くことです。「更新する人:○○」「社長が見る日:第○営業日」「社長が答える問い:前回から何が変わったか」。この3行が、来月の表を開く理由になります。
おさらいQ&A
タケシ担当が忙しくて表が止まるなら、俺が前月の予定をそのままコピーして社長に見せればOKっすよね!
先生コピーは下書きです。渡す前に3つだけ手を入れてください。実残高との突き合わせ、入金済み・支払済みの消し込み、確定した支払日の記入。古い入金予定が残った表は、使える資金を実際より多く見せます。
 ミサキ
見る順番は、残高→支払日と入金日の前後→未解決の「?」印→前回との差の理由、でしたね。差がない月は短く済ませてよいのでしょうか。
先生はい、確認は短くて構いません。ただし順番は省かないでください。残高が足りていても、大きな支払日が入金日より先に来る月は、途中で一時的に不足するからです。
タケシ「A社の入金、9月にずれる?」って備考に書いといたのに、翌月の表にも同じまま残ってました…。なんでっすか?
先生担当と期限のない「要確認」は、翌月も同じ場所に残ります。「決定:A社の入金日を確認する/担当:営業事務/期限:9/25/次回確認:10/5の定例」のように、期限が来たら誰が動くかまで書いておきます。
ミサキ運用が回っているかどうかは、感覚ではなく数で追うというお話でしたが、何を数えればよいですか?
先生2つだけです。「?」印の件数と、確認期限を過ぎた件数。減っていれば回り始めており、減らなければ確認先か期限の切り方を見直します。効果の保証ではなく、翌月に何を直すかを決めるための数です。
先生今日の一歩は、表の右上に3行書くことです。「更新する人」「社長が見る日」「社長が答える問い:前回から何が変わったか」。この3行が、来月の表を開く理由になります。
資金繰り表は経営管理の5つの視点の1つです。経営管理全体でどこが手薄かは、経営管理を5つの視点で自己点検する記事で全体地図をご覧ください。
最後に一つ問いを置きます。自社の表の空白は、3つのうちどこで始まっているでしょうか。答えがすぐ出ない方は、無料の「社長のためのAI経営管理チェックリスト」を試してみてください。現在地を確かめる自己点検としてお使いください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。