「7月は賞与、その翌月に社会保険料、落ち着いたと思ったら納税——毎年この時期は薄いんです」。資金のご相談をいただく場面で、ほとんど同じ言い回しをうかがうことがあります。そして多くの場合、社長はこう続けられます。「分かってはいるんですけどね、毎年」。
分かっているのに、毎年同じ月に慌てる。とはいえ、賞与や納税の時期を頭に入れて身構えていること自体は、経営者としてまっとうな備えです。問題は注意力や性格ではなく、谷の位置を「記憶」に預けていることから生じる構造にある、というのが私の見立てです。記憶は、乗り越えてしまった苦労をならして覚えます。去年の7月を実際どうやって乗り切ったのか、その手順が記録に残っている会社は、そう多くありません。
本記事では、その記憶を1枚の表に移す道具——「資金の山谷カレンダー」を扱います。谷をつくる発生源、過去3年の実績から自社の谷月を特定する手順、年間カレンダーへの落とし込み、谷が分かってから前倒しで打てる手の並べ方までを解説します。
なぜ、毎年同じ月に慌ててしまうのか
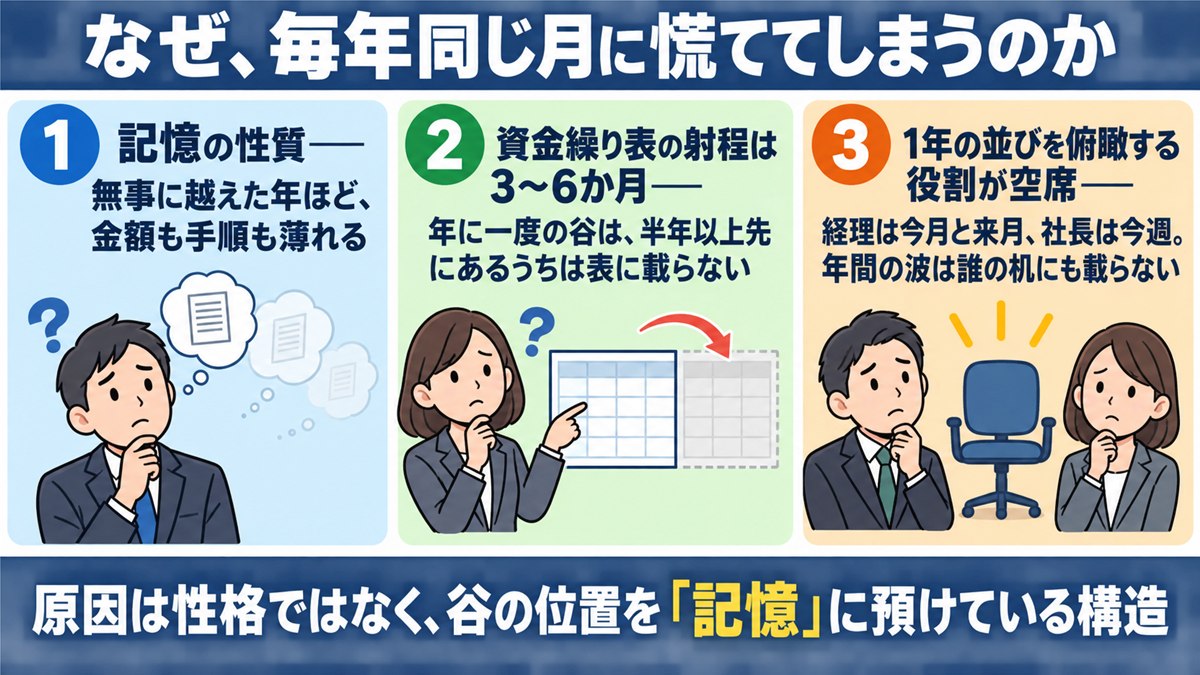
同じ月に同じ思いをするのに、翌年も同じことが起きる。その背景には、大きく3つの事情があると考えています。
1つめは、記憶の性質です。無事に越えた年ほど記憶は薄れ、翌年に思い出せるのは金額でも手順でもなく、あの落ち着かない感じだけになります。
2つめは、月次の資金繰り表の「射程」です。多くの会社では、資金繰り表を3〜6か月先まで作っています。この期間設定自体は現実的なのですが、年に一度しか来ない支払い——賞与、決算後の納税、年払いの保険料、ボーナス返済——は、半年以上先にあるうちは表に載りません。表を作っている会社ほど「載っているものは見えている」と感じるぶん、表の外にある谷に無防備になりやすい。見落とされやすい逆説です。月次の資金繰り表の作り方そのものは「資金繰り表の作り方——通帳残高で判断する経営から抜け出す」にまとめていますので、表がまだない方はそちらを先にどうぞ。
3つめは、1年の並びを見る役割が空席になっていることです。経理担当者が見るのは今月と来月の支払い、社長が見るのは今週の受注と現場。どちらも欠かせませんが、「4月から翌年3月まで、お金がどう波打つか」を俯瞰する担当は、中小企業では置かれていないことがほとんどです。役割が空席なら、その情報は誰の机にも載りません。
 タケシ
うちの谷は7月ってもう分かってるんで、頭にバッチリ入ってますよ!カレンダーなんて要らなくないですか?
 先生
その記憶が曲者なんです。記憶は乗り越えた苦労をならして覚えます。去年の7月をどう乗り切ったか、手順が記録に残っている会社は多くありません
資金の谷は、6つの発生源でできている
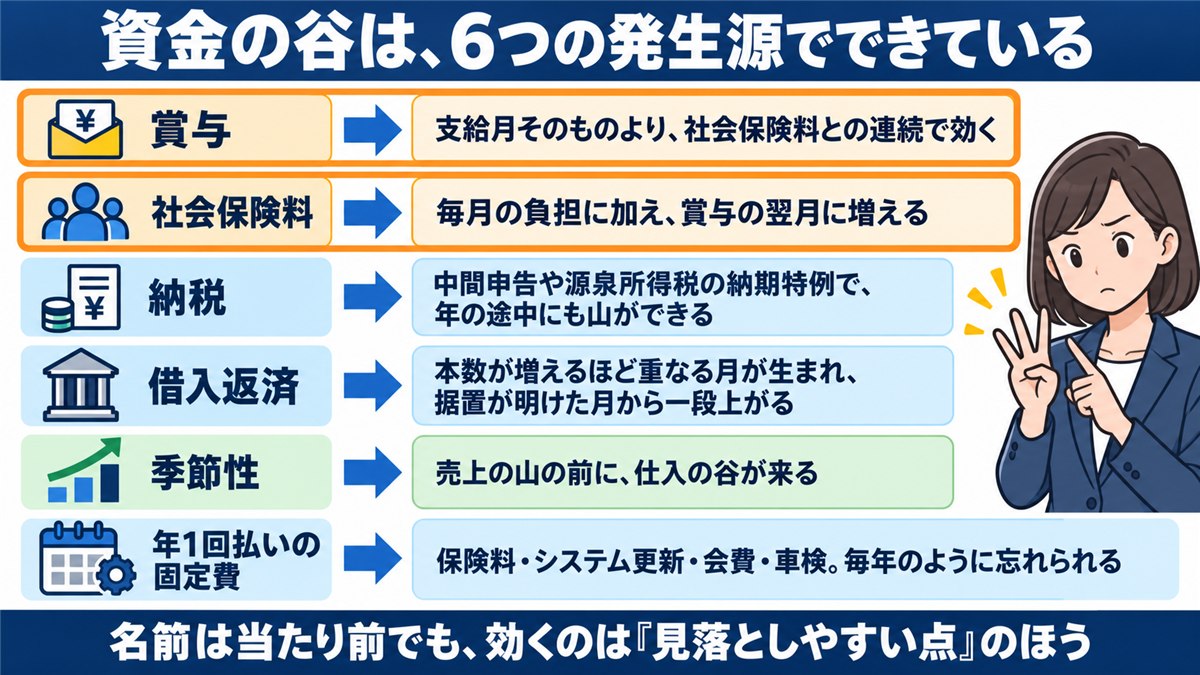
自社の谷を探す前に、何が谷をつくるのかを押さえておきます。中小企業で繰り返し出てくるのは、賞与・社会保険料・納税・借入返済・季節性・年1回払いの固定費の6つです。名前だけ見れば当たり前でしょう。実務で効くのは、それぞれの「見落としやすい点」のほうです。
- 賞与 … 支給月そのものより、社会保険料との連続で効く
- 社会保険料 … 毎月の負担に加え、賞与の翌月に増える
- 納税 … 決算月の2か月後だけでなく、中間申告や源泉所得税の納期特例で年の途中にも山ができる
- 借入返済 … 本数が増えるほど返済の重なる月が生まれ、据置期間が明けた月から一段上がる
- 季節性 … 売上の山の前に、仕入の谷が来る
- 年1回払いの固定費 … 保険料・システム更新・会費・車検など。月次の平均には現れず、毎年のように忘れられる
このうち、社長の資金感覚をいちばん狂わせるのは前半の2つです。共通しているのは、谷が1か月ずれて、もう一度来るという性質にあります。
賞与の谷は、翌月にもう一度来る
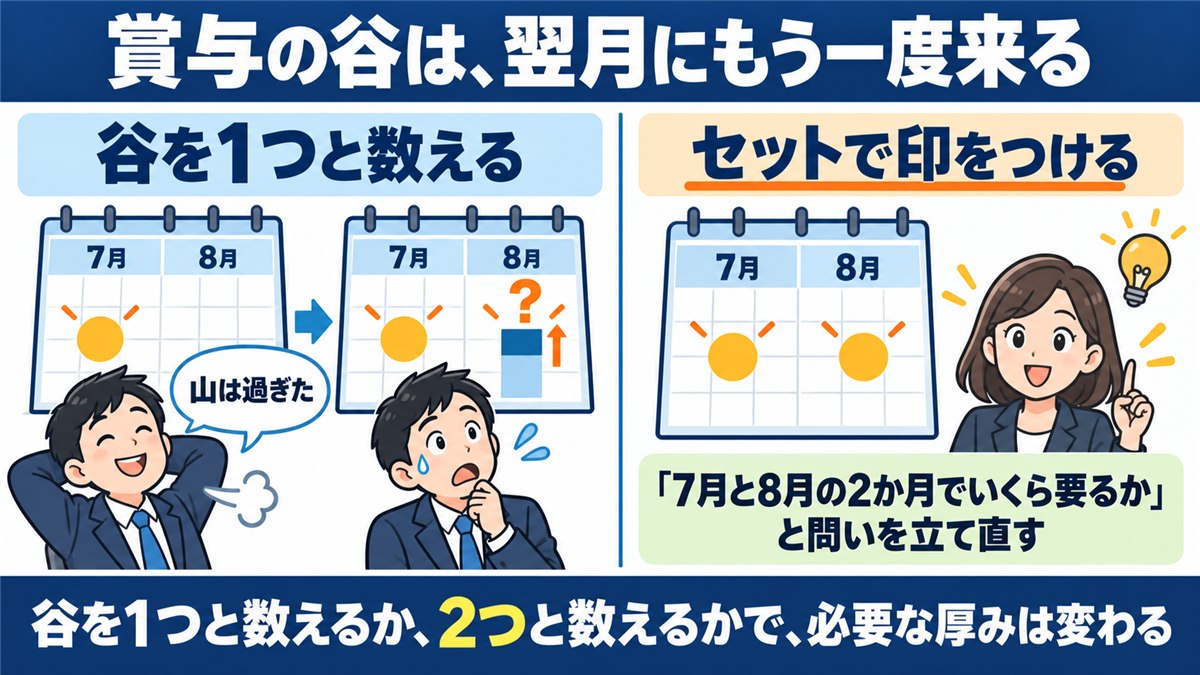
賞与にかかる社会保険料は、支給した月ではなく翌月に納付する扱いになります。7月に賞与を出した会社では、8月の社会保険料が通常月より膨らむわけです。
厄介なのは、この二段目が心理的に見えにくいことでしょう。賞与という大きな支出を越えた直後は「山は過ぎた」という感覚になり、翌月は平常月として扱ってしまいます。ところが実際には、通常の社会保険料に賞与分が上乗せされた月が控えている。谷を1つと数えるか2つと数えるかで、必要な厚みは変わってきます。
対処は難しくありません。カレンダー上で、賞与月とその翌月にセットで印をつけると決めておくこと。そして賞与の原資を検討するときに、翌月の社会保険料の概算まで含めて1つの金額として置くことです。「7月の賞与にいくら要るか」ではなく「7月と8月の2か月でいくら要るか」と問いを立て直すだけで、見え方が変わります(保険料の計算や取り扱いは、顧問の社会保険労務士にご確認ください)。
もうひとつの「まとめて出ていく月」=源泉所得税の納期の特例
給与から預かった源泉所得税は原則として翌月納付ですが、一定の要件を満たす小規模な事業者は、年2回にまとめて納付する特例を選べます。
事務の負担は軽くなる一方、資金の面では「半年分がまとまって出ていく月」が年2回できることを意味します。しかもこの納付月は、賞与の時期と近くなることがあります。賞与、翌月の社会保険料、そこへ半年分の源泉所得税が重なれば、中くらいの谷が2〜3か月続く並びになります。
特例を選んだ経緯を社長が把握していない会社も見かけます。月々の納付がないぶん、日常の資金繰りでは意識にのぼらないためです。適用の可否や納付期限は顧問税理士にご確認のうえ、自社の該当月をカレンダーに書き込んでおきましょう。
借入返済にも一言添えます。借入を1本ずつ重ねてきた会社では返済の開始月がばらつき、据置期間つきの借入があれば、据置が明けた月から返済額が一段上がります。返済予定表は借入ごとに手元にあるはずですから、「毎月いくら/どの月に増えるか」を1枚に合算しておくと、それだけで年間の凸凹の輪郭が見えてきます。
 ミサキ
賞与の谷は、社会保険料として翌月にもう一度来るんですね。山を越えた気になって、翌月を平常月として扱うのが危ないと…
 先生
はい。賞与月とその翌月にセットで印をつけ、原資も2か月分で考えてください。保険料の計算や取り扱いは、顧問の社会保険労務士に確認しましょう
過去3年の実績から、自社の谷月を特定する4ステップ
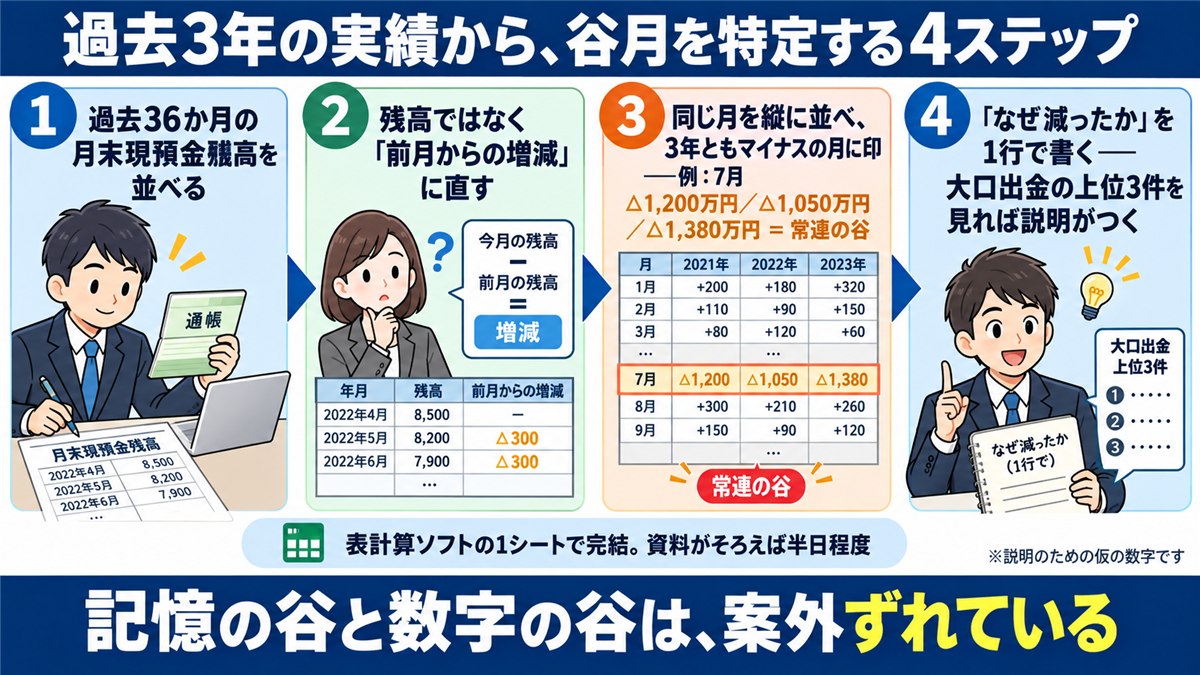
うちの谷月なら言われなくても分かっている——そう思われた方こそ、一度数字で確かめる価値があります。記憶の谷と数字の谷は、案外ずれているものだからです。ここからが本題です。一般論としての谷ではなく、自社の谷月を数字で特定します。使うのは過去3年分の実績だけで、予測は要りません。
ステップ1:過去36か月の月末現預金残高を並べる。 全口座の合計値を月ごとに横に並べます。出所は通帳、ネットバンキングの残高照会、試算表の現預金残高のいずれか。定期預金なども含め「その時点で会社が持っていた現預金」でそろえます。ここは転記作業ですから、経理担当に任せられます。
ステップ2:残高ではなく「前月からの増減」に直す。 ここが最初のコツです。残高の水準は、売上規模の変化や借入の実行で年ごとに変わるため、3年分を横並びにしても比べにくい。増減(当月末残高−前月末残高)に直せば「その月にお金が増えたか減ったか」だけが残り、年をまたいだ比較ができます。
ステップ3:同じ月を縦に並べ、3年とも減っている月に印をつける。 1月から12月を縦軸、3年分を横軸に置き、マイナスのセルに印をつけます。3年ともマイナスなら「常連の谷」、2年なら「準常連」、1年だけなら偶然の可能性が高い、という見分け方です。たとえば7月の増減が3年連続で△1,200万円/△1,050万円/△1,380万円(説明用の仮の数値例です)と並べば、自社の構造として毎年やってくる谷だと判断できます。
ステップ4:常連の谷ごとに「なぜ減ったか」を1行で書く。 総勘定元帳を隅から隅まで読む必要はありません。その月の大口出金の上位3件を見れば、たいていは説明がつきます。「7月=賞与◯◯万円+消費税の中間納付◯◯万円」「8月=賞与分を含む社会保険料の増加」というように、発生源とおおよその金額を添えます。理由が書けない谷は翌年も同じ形で繰り返す傾向がありますが、逆にいえば、ここで一行書けた谷は、その時点でもう「想定内」に変わっています。
この4ステップは、表計算ソフトの1シートで完結します。36個の数字を写し、引き算をして、印をつけるだけ。資料がそろっていれば半日程度で形になります。
 タケシ
過去3年分の分析なんて、大がかりすぎませんか?僕には無理な気がしてきました…
先生36個の月末残高を写して前月からの増減に直し、3年ともマイナスの月に印をつけるだけです。資料がそろっていれば、半日ほどで形になりますよ
1枚の年間カレンダーに落とし込む
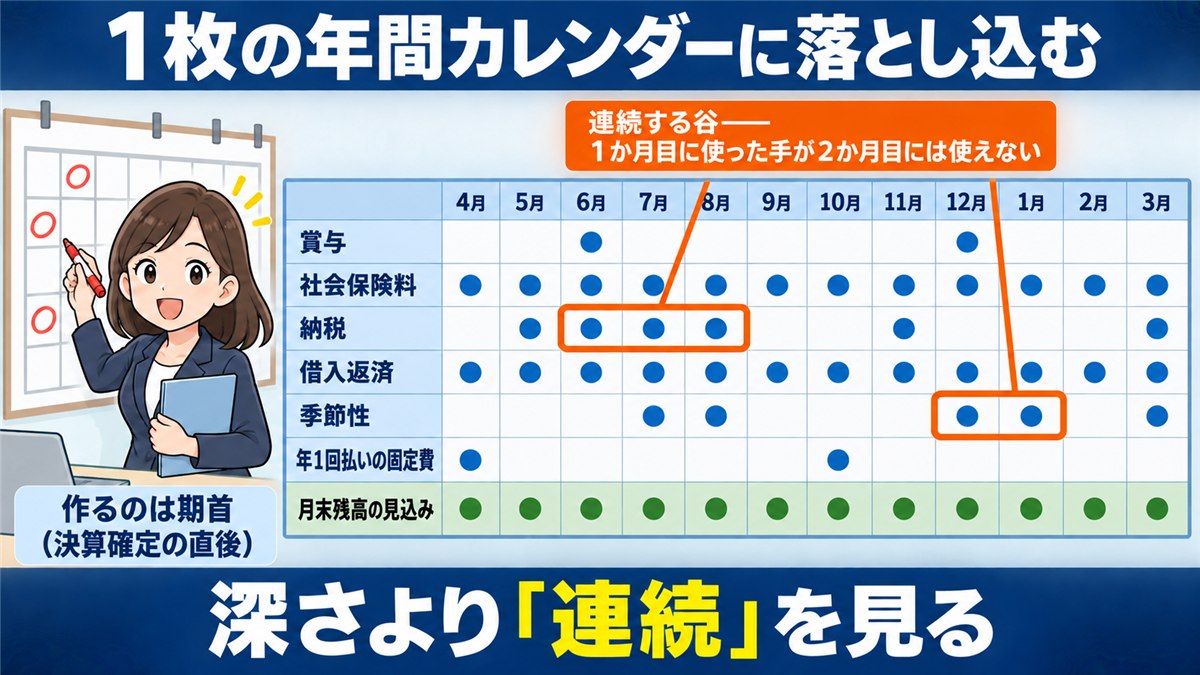
谷月が特定できたら、使える形にします。おすすめは、12か月を横軸、発生源を縦軸に置いた1枚のマトリクス表です。行は先ほどの6つ——賞与/社会保険料/納税/借入返済/季節性/年1回払いの固定費——をそのまま使い、該当する月のセルに概算金額を書き込みます。
この表を読むときの観点を2つ挙げます。
1つめは、深さより「連続」を見ることです。単月で大きく出ていく月は目立ちますが、そこは社長も警戒しています。実務で効いてくるのは、中くらいの谷が2か月、3か月と続く並びのほうです。谷が連続すると、1か月目で使った手(支払いの繰り延べなど)が2か月目には使えず、選択肢が目減りしていきます。表を眺めるときは、印が横に連なっている箇所を先に探してみてください。
2つめは、月末残高の見込みを最下段に1行足すことです。「谷の月に、手元がどこまで薄くなるのか」が数字で見えるようになり、月次の資金繰り表と接続できます。年間カレンダーが「1年の地図」、月次の資金繰り表が「直近3〜6か月の詳細図」という役割分担です。地図を先に持ってから詳細図を見ると、どの月を厚く見ておくべきかが判断しやすくなります。
なお、詳細図にあたる月次の資金繰り表を Excel の手作業で更新している場合は、実績の転記を仕組みに受け持たせる方法もあります。当社の有料の教材資金繰り表 自動化キット(Windows 版 Excel・マクロを使用)は、仕訳帳を貼ってボタンを押すと月次12か月の表へ実績が転記され、入力した入出金の予定をもとに、90日先までの日繰り表で資金の谷を日付で示します。この記事の年間カレンダーを作る道具ではなく、入金・支払の見込みの確認と入力はご自身の作業として残ります。
作るタイミングは、期首(決算が確定した直後)が適しています。納税額が確定し、賞与の原資や設備投資の計画も見えてくる時期だからです。年度が始まってから作るより、始まる前に引いておくほうが、手を打てる期間が長く残ります。
 ミサキ
カレンダーを読むときは、谷の深さより『連続』を見るんですね。中くらいの谷が続くほうが、選択肢が目減りしていくからですか?
先生そのとおりです。1か月目に使った手は、2か月目にはもう使えません。印が横に連なっている箇所を先に探してみてください
来年いちばん手元が薄くなる月は何月か、いまこの場で答えられるでしょうか。年間の谷を先に知る作業を含め、自社の数字まわりをどこから手をつけるべきかを確かめたい方には、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。売り込みの場ではありませんので、現在地の自己点検としてお使いください。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
谷が分かってから打てる手を、「残り時間」で並べる
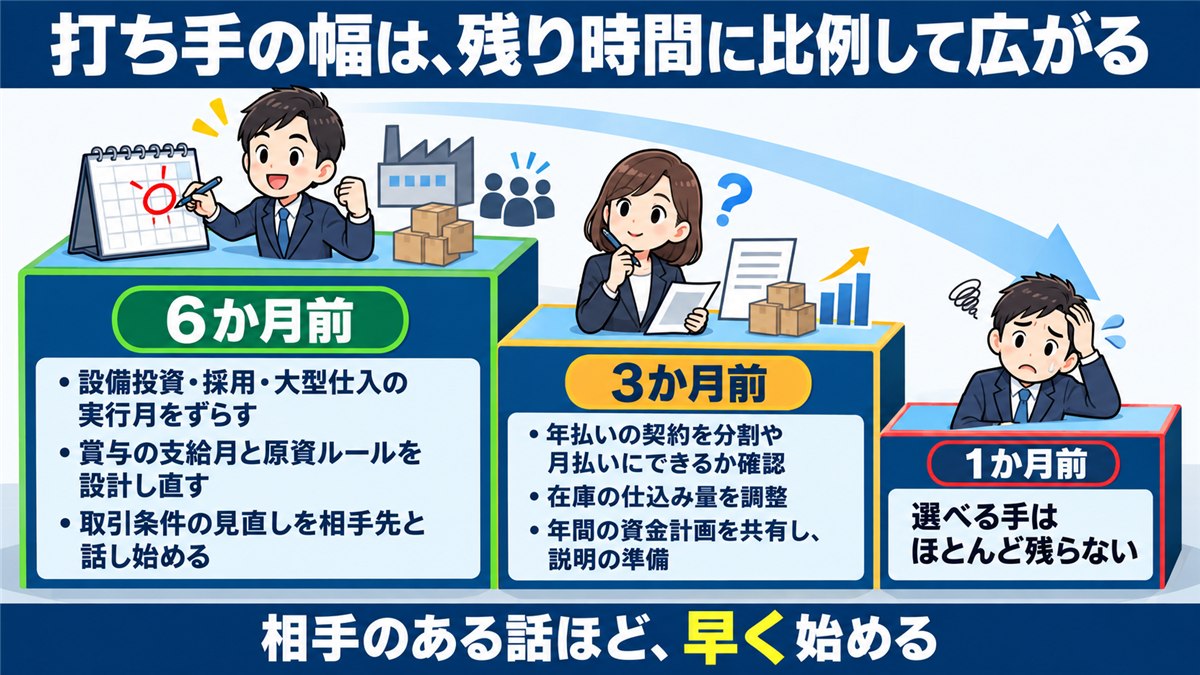
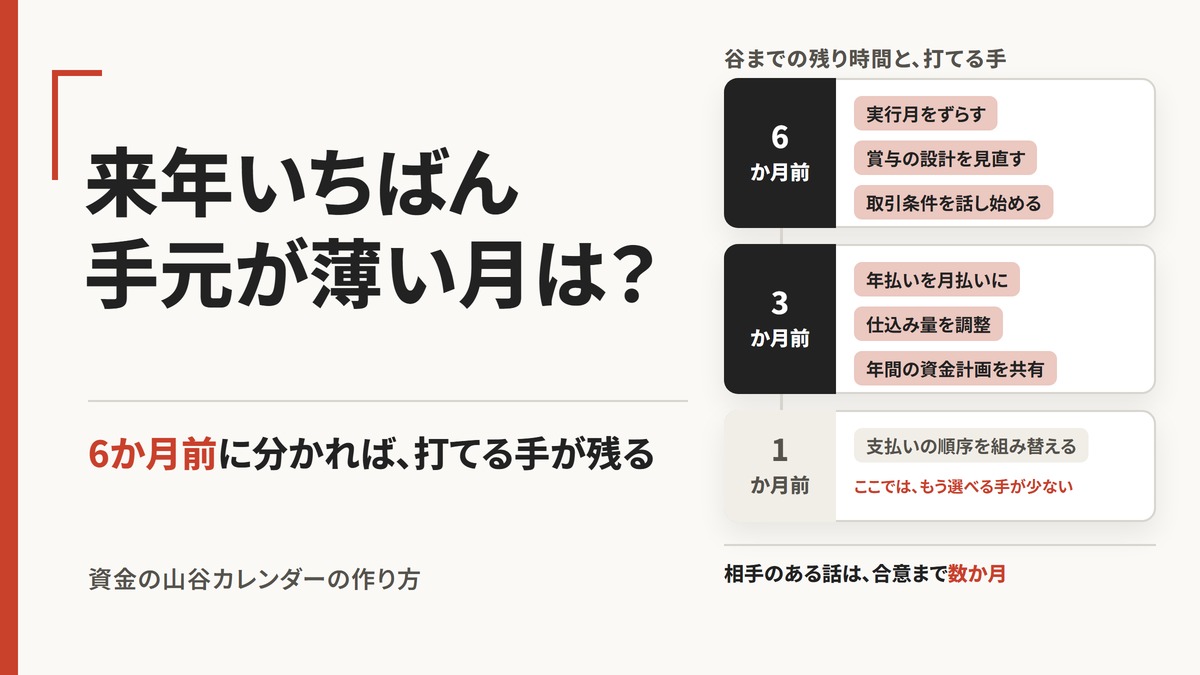
谷が分かっても、結局その月の支払いは変わらないのでは——そう感じた方は、正しいところを突いています。変えられるのは支出そのものではなく、気づく時期のほうです。カレンダーの価値は、作った時点ではなく使った時点で出ます。意識したいのは、打ち手の幅は残り時間に比例して広がるという点です。同じ谷でも、6か月前に分かっているのと3週間前に気づくのとでは、選べる手の数がまるで違います。
| 谷までの残り時間 | 検討できることの例 |
|---|---|
| 6か月前 | 設備投資・採用・大型仕入の実行月をずらす/賞与の支給月と原資ルールを設計し直す/取引条件(回収・支払サイト)の見直しを相手先と話し始める |
| 3か月前 | 年払いの契約を分割や月払いにできるか確認する/在庫の仕込み量を調整する/金融機関との定例報告で年間の資金計画を共有し、説明の準備を進める |
1か月前の行を作らなかったのは、書くことがほとんどないからです。残るのは支払いの順序を組み替えることと、入金の前倒しを個別にお願いすること——つまり1か月前には、もう選べない。
とくに時間が要るのは、相手のある話です。取引条件の見直しも年払い契約の変更も、こちらの都合だけでは決まりません。合意まで数か月かかる前提に立てば、6か月前という時間軸には十分な意味があります。
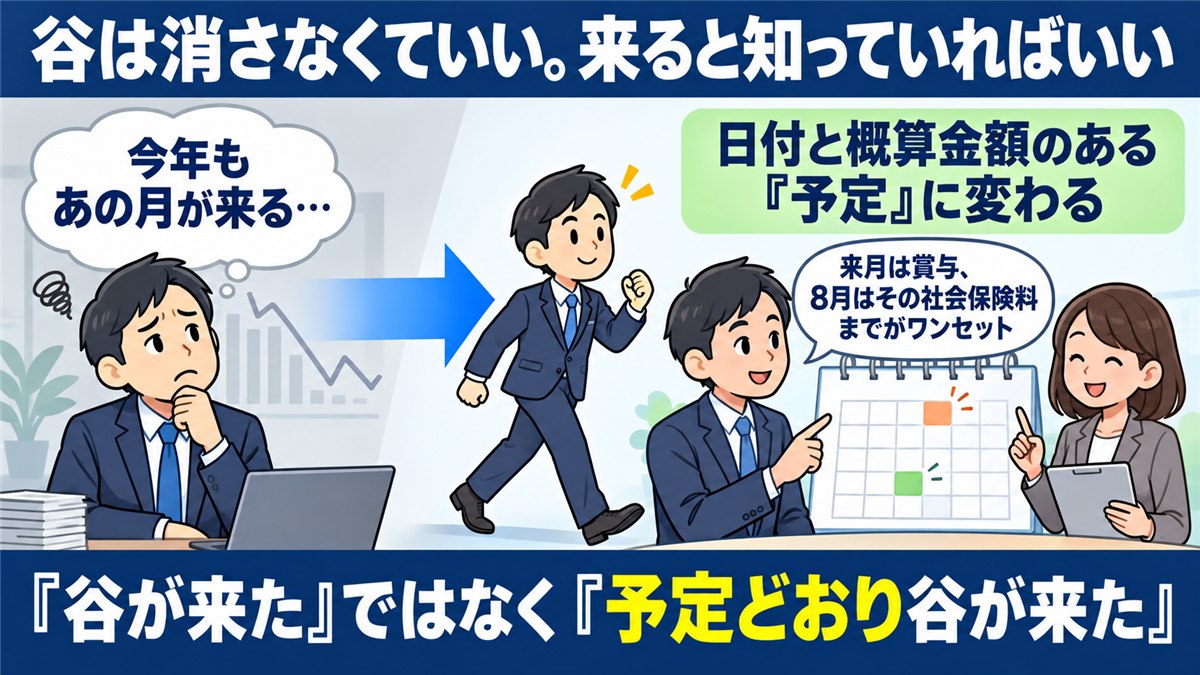
もうひとつ前提を添えます。カレンダーの目的は、谷をなくすことではありません。 賞与も納税も社会保険料も、事業を続けるうえで当然に生じる支出です。目指すのは、谷が来ると事前に知り、その月に向けて厚みを準備しておく状態。「谷が来た」ではなく「予定どおり谷が来た」と言えるようになれば、同じ数字を見ていても社内の空気は変わります。
 タケシ
谷が来る月の1か月前に気づければ、そこから動いても余裕で間に合いますよね?備えって直前でよくないですか?
先生1か月前に残るのは、支払いの順序の組み替えくらいです。取引条件など相手のある話は合意まで数か月かかります。だから6か月前に分かることが効くんです
カレンダーは、毎年育てる
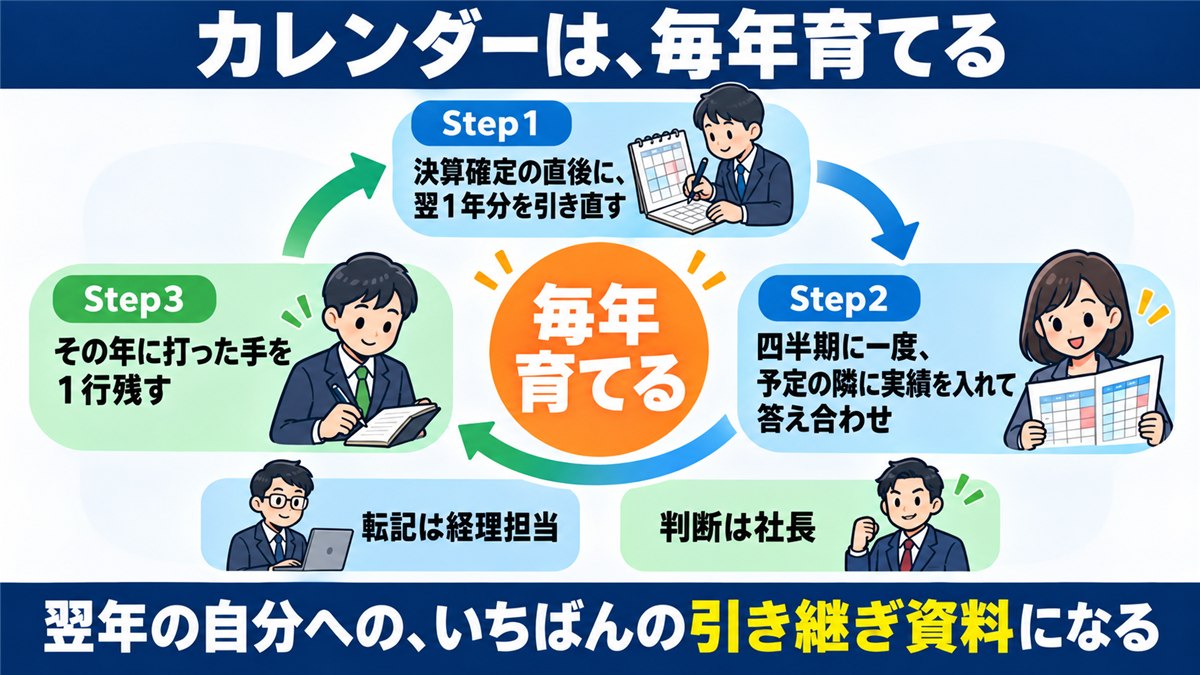
作った表が壁に貼られたまま古びていく——多くの管理資料がたどる道を、思い浮かべた方もいるでしょう。最後に、そうならないための続け方です。年間カレンダーは一度作って貼っておく資料ではなく、毎年引き直して精度を上げていくものです。運用として決めておきたいのは、次の3点です。
更新のリズム。 本更新は年1回、決算確定の直後に翌1年分を引き直します。加えて四半期に一度、予定の隣に実績を入れてズレを確かめます。年1回の引き直しと四半期の答え合わせ。この2段構えなら、負担は月次の締めより軽く済みます。
転記と判断を分ける。 実績の書き出し、返済予定表の合算、年払い契約の一覧づくりは事実の転記ですから、経理担当に任せられます。一方「設備投資を谷月の後ろにずらす」といった判断は、社長や経営の責任者の側に残します。この線引きが、カレンダーを社長の頭の中だけに置かないための鍵になります。
その年に何をしたかを1行残す。 冒頭の「記憶に預けている」問題への直接の答えがこれです。谷月のセルの横に「◯年7月:賞与の支給を2回に分けた」「◯年11月:中間納付があるため設備の支払いを12月にずらした」と、実際に打った手を書き残します。翌年の自分にとって、これ以上に役立つ引き継ぎ資料はありません。
なお、資金のカレンダーは経営管理という大きな地図の一部です。利益の内訳、重要指標(KPI)、会議体、AI活用まで含めた全体像は、別記事「経営管理を5つの視点で自己点検する」で整理していますので、自社の優先順位から確かめたい方はそちらもご覧ください。
カレンダーが1枚あると、谷の月の迎え方が変わってきます。6月の月次で「来月は賞与、8月はその社会保険料までがワンセット」と経理と確認し合い、当日は予定の出金として淡々と処理する。期中に急かされて動く場面が減り、「今年もあの月が来る」という漠然とした身構えが、日付と概算金額のある予定に変わっていく——そうした状態が見えてきます。
 ミサキ
谷月のセルの横に、その年に実際に打った手を1行残しておく。それが翌年の自分への引き継ぎ資料になるということですね
先生はい、冒頭の『記憶に預けている』問題への直接の答えがこれです。本更新は年1回、決算確定の直後に翌1年分を引き直してください
まとめ——谷は消さなくていい。来ると知っていればいい
本記事の要点を整理します。
- 毎年同じ月に慌てるのは、谷の位置を記憶に預けているから。3〜6か月の資金繰り表では、年1回の谷は表の外にある
- 谷をつくるのは6つ——賞与/社会保険料/納税/借入返済/季節性/年1回払いの固定費。賞与の谷は社会保険料として翌月にもう一度来るため、賞与月とその翌月はセットで印をつける。源泉所得税の納期特例を選んでいれば、半年分がまとまって出る月が年2回ある
- 自社の谷月は、過去3年の月末残高を「増減」に直して同じ月で並べれば特定できる。3年ともマイナスなら常連の谷
- 12か月×6発生源のマトリクスに落とし、深さより「連続」を見る。期首に引いておくと、手を打てる期間が長く残る
- 打ち手の幅は残り時間に比例する。相手のある話ほど早く始める。1か月前になると選べる手はほとんど残らない。カレンダーは決算後に引き直し、その年に打った手を1行残す
おさらいQ&A
タケシうちは資金繰り表を3か月先まで作ってるんですよ!これで年間の資金の谷もバッチリ見えてますよね?
先生年に一度しか来ない谷は、3〜6か月の表の外にあります。年間カレンダーが1年の地図、月次の資金繰り表が直近の詳細図、という役割分担で考えてください
 ミサキ
谷をつくるのは賞与・社会保険料・納税・借入返済・季節性・年1回払いの固定費の6つ。谷月の特定は残高でなく『増減』で見るんでしたね
先生そのとおりです。3年とも減っている月が『常連の谷』です。なぜ減ったかを1行書けた谷は、その時点でもう想定内に変わっていますよ
タケシでも先生、谷って頑張ればゼロにできるものなんですか?カレンダーを作っても、支払いそのものは消えなくないですか?
先生いい質問です。賞与も納税も、事業を続けるうえで当然に生じる支出です。目指すのは『予定どおり谷が来た』と言える状態のほうなんです
先生過去3年の数字は、すでに社内にあります。まずは36個の残高を並べるところから始めてみてください。谷は消さなくていい、来ると知っていればいいんです
谷そのものは、事業を続けている以上なくなりません。変えられるのは、谷に気づくタイミングのほうです。過去3年の数字は、すでに社内にあります。まずは36個の残高を並べるところから始めてみてください。
そのうえで、「自社の場合、資金のカレンダーを含めた経営管理のどこから手をつけるべきか」を確かめたい方のために、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自社の現在地の自己点検として、お気軽にご活用ください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。