月末が近づくと、つい通帳の残高を確かめてしまう。数字のうえでは足りているはずなのに、どこか安心しきれない——。金融機関で法人のお客様を担当していた頃から、多くの社長にこうした感覚をうかがってきました。
月末に通帳を開いて確かめること自体は、会社のお金に責任を持つ社長として当然の習慣です。そのうえで、この落ち着かなさは、社長の性格や慎重さの問題ではなく、「見ている数字が過去のものだけ」という仕組みの問題であることが多い、というのが私の見立てです。通帳の残高は、これまでの入出金の「結果」であって、これから入ってくるお金・出ていくお金までは映してくれません。
本記事では、その状態から抜け出すための道具である「資金繰り表」について、最低限の項目立てから、月次・週次の粒度、予測と実績の突き合わせで精度を上げる運用、そして続けるための仕組み化までを、順を追って解説します。
通帳残高だけで判断する経営の、構造的な弱さ
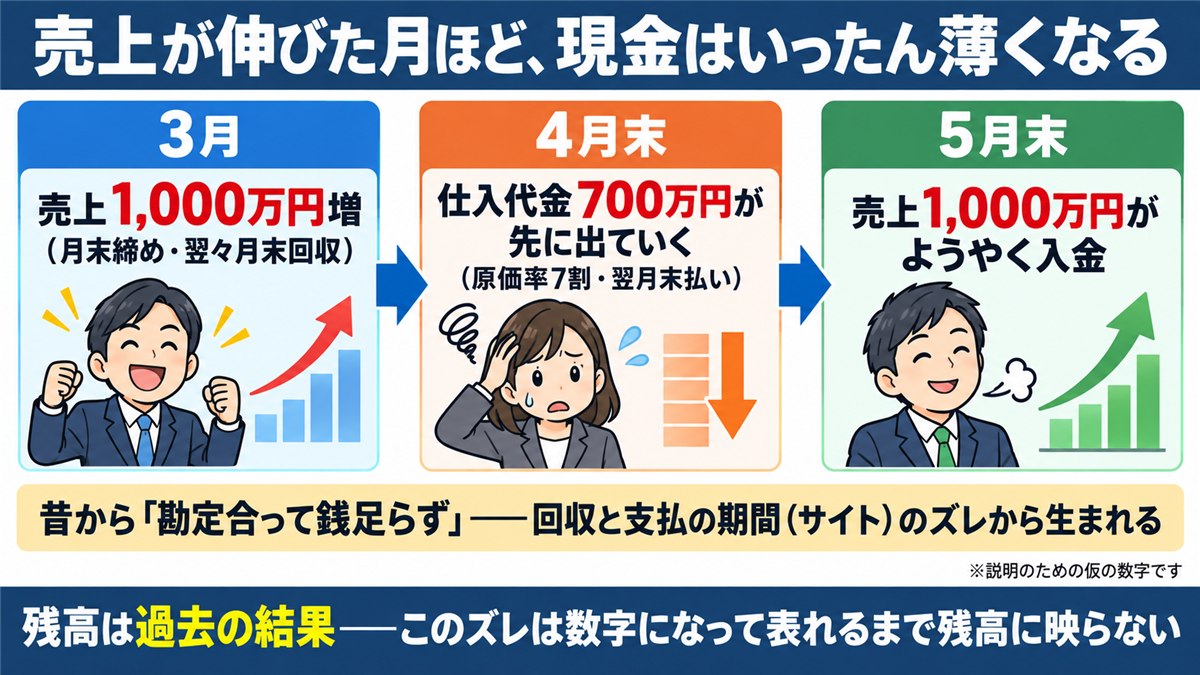
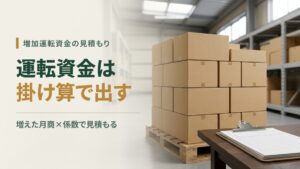
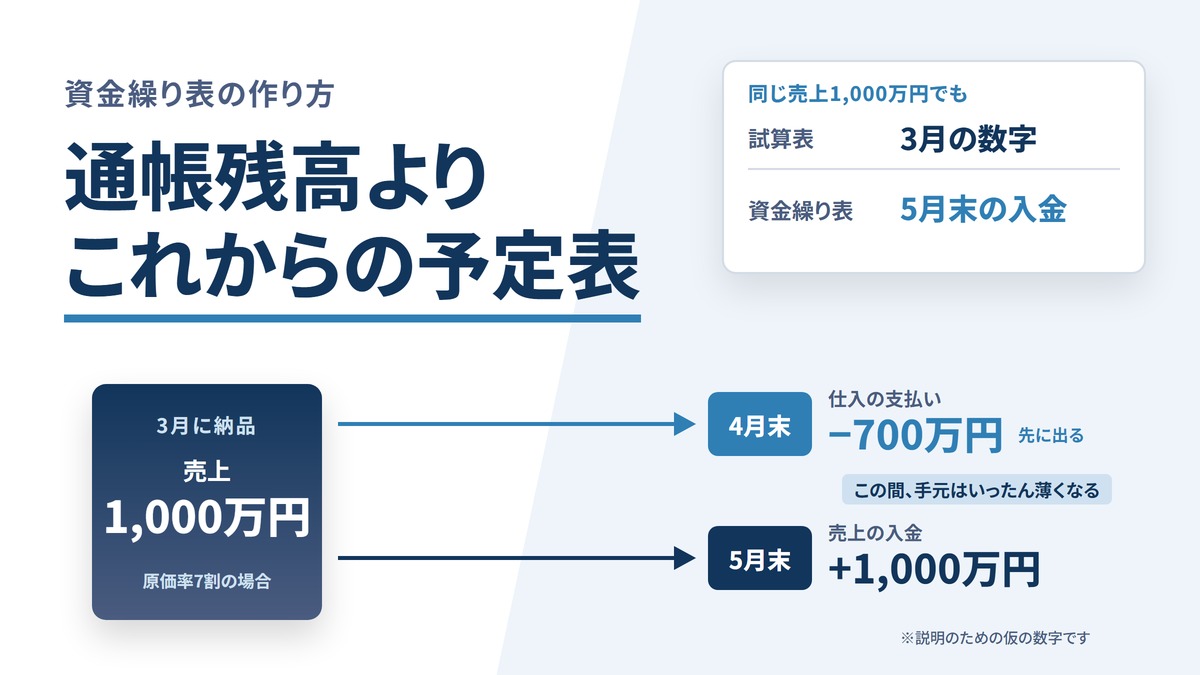
「残高さえ足りていれば、それで十分ではないか」と思われるかもしれません。そこで、残高だけでは見えないものを具体的に確かめてみます。たとえば、売上の入金条件が「月末締め・翌々月末回収」(回収まで約60日)、仕入・外注の支払条件が「月末締め・翌月末払い」(支払まで約30日)の会社で、3月の売上が1,000万円増えたとします(説明用の仮の数値例です)。原価率が7割なら、仕入代金の700万円は4月末に先に出ていき、売上1,000万円の入金は5月末までやってきません。売上が伸びた月ほど、手元の現金はいったん薄くなる——昔から「勘定合って銭足らず」と呼ばれてきた構図は、この回収と支払の期間(サイト)のズレから生まれます。通帳の残高は、過去の入金と出金が積み重なった結果ですから、このズレは数字になって表れるまで映りません。残高を確かめること自体はまったく自然な行動で、問題は残高「しか」見るものがない状態のほうにあります。
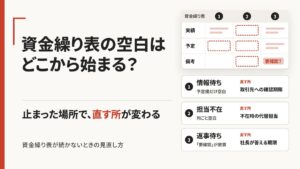
もうひとつの弱さは、判断が「気づいたとき」から始まることです。先のお金が見えていないと、資金の論点は支払いが近づいて初めて表面化します。一般的な傾向として、対応までの時間が短いほど、選べる打ち手は限られていくものです。反対に、数か月前から分かっていれば、支払時期の調整、経費や設備投資のタイミングの見直し、入金条件の交渉など、落ち着いて比較できる選択肢が増えます。とくに取引条件の見直しのような「相手のある話」は、合意までに時間がかかるのが普通ですから、早く気づけること自体が、話し合いの余地を広げてくれます。
資金の話は不安を煽る文脈で語られがちですが、お伝えしたいのはむしろ逆です。先が見えるようになるほど、経営は静かになっていく傾向があります。
 タケシ
残高が足りてれば問題なくないですか?売上が伸びてるときなんて、むしろお金の心配はいらない気がしますけど!
 先生
そこが落とし穴です。たとえば回収60日・支払30日の会社なら、仕入代金が先に出て、売上の入金は後から来ます。売上が伸びた月ほど、手元の現金はいったん薄くなるんですよ。
資金繰り表は「これからのお金の予定表」
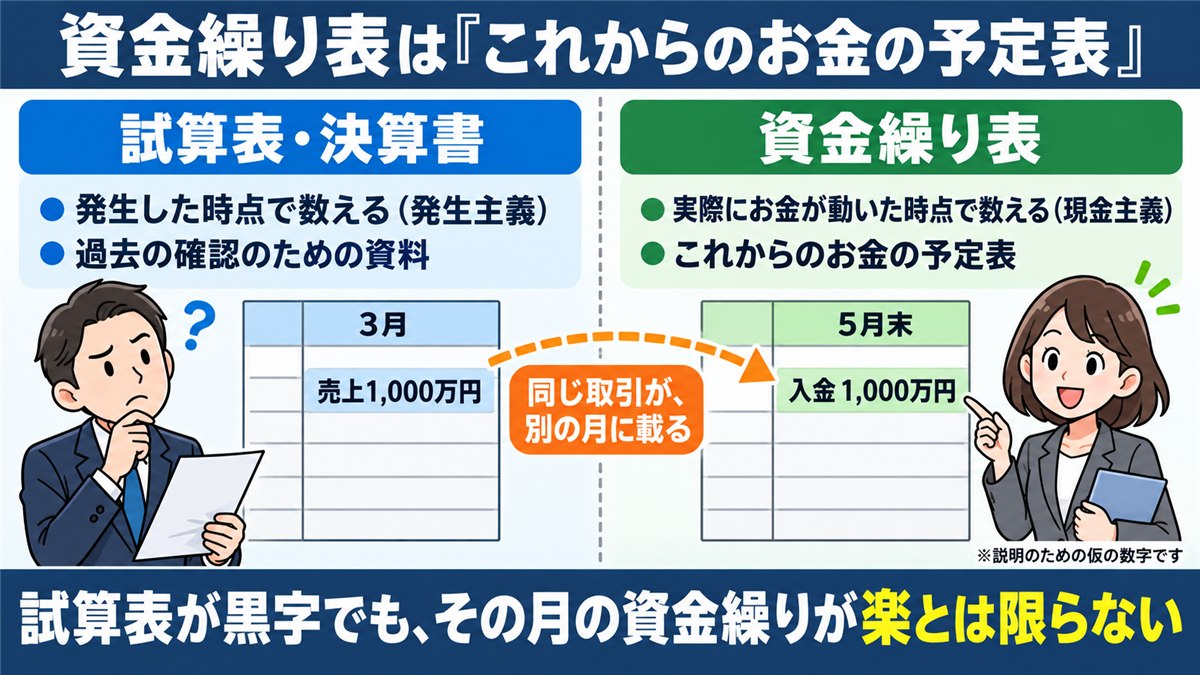
資金繰り表と聞くと、経理の専門資料のような身構えを持つ方もいるでしょう。実際は、もっと素朴な道具です。資金繰り表とは、将来の入金と出金の予定を時系列に並べ、各時点の残高見込みを計算する表のこと。ひとことで言えば「これからのお金の予定表」です。
試算表や決算書との違いは、時間の向きに加えて「数字を数えるタイミング」にあります。試算表は発生主義、つまり売上や費用が発生した時点で計上する帳票です。一方、資金繰り表は現金主義で、実際にお金が動いた時点で数えます。先ほどの例で言えば、3月に納品した1,000万円の売上は、試算表では3月の数字ですが、資金繰り表のうえでは5月末の入金として現れます。試算表が黒字でも、その月の資金繰りが楽とは限らない理由がここにあります。どちらも経営には欠かせませんが、月末の落ち着かなさに直接効くのは後者だと考えています。
もうひとつ、実務で効くのは、本業の入出金(経常収支)と、それ以外の動き(借入金の受け入れ・返済、設備投資、保険の解約返戻金など)を分けて眺めることです。分けてみると、「本業ではお金が回っているのに、返済と設備投資が重なって残高が減っている」のか、「返済は軽いのに本業の収支そのものが細っている」のかを切り分けられます。同じ「残高が減った」でも、この2つでは打つべき手がまったく違ってきます。
なお、資金の見通しは、経営管理という大きな地図の中では「5つの視点」の1つめにあたります。利益の内訳、重要指標(KPI)、経営会議、AI活用まで含めた全体像は、別記事「経営管理を5つの視点で自己点検する」で整理していますので、先に地図から確認したい方はそちらをご覧ください。
 ミサキ
試算表は発生した時点、資金繰り表は実際にお金が動いた時点。数えるタイミングが違うから、試算表が黒字でも、その月の資金繰りが楽とは限らないんですね。
 先生
その理解で十分です。加えて、本業の入出金とそれ以外の動きを分けて眺めてください。同じ『残高が減った』でも、この2つでは打つべき手がまったく違ってきます。
資金繰り表の作り方——最小の5項目から始める
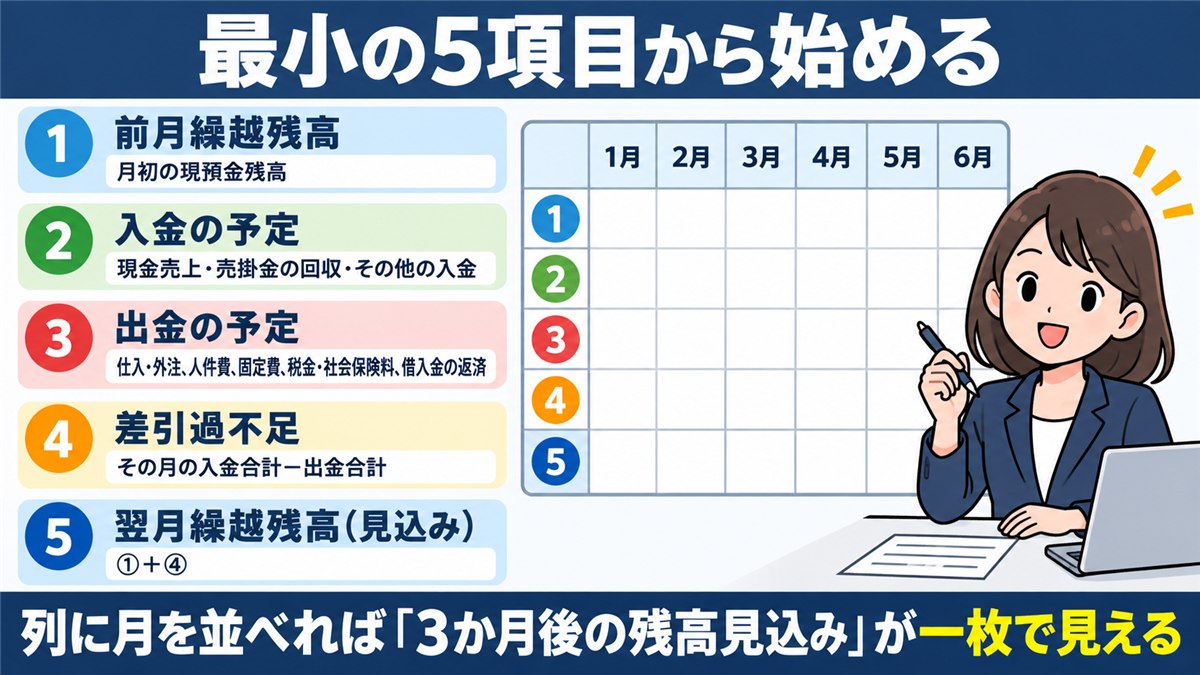
最低限の項目立て(5項目)
凝ったフォーマットは要りません。Excelやスプレッドシートに、次の5項目があれば成立します。
- 前月繰越残高(月初の現預金残高)
- 入金の予定(現金売上・売掛金の回収・その他の入金)
- 出金の予定(仕入・外注、人件費、家賃などの固定費、税金・社会保険料、借入金の返済)
- 差引過不足(その月の入金合計−出金合計)
- 翌月繰越残高(見込み)(1+4)
列方向に月を並べ、この5項目を縦に置くだけで、「3か月後の月末に残高がいくらになっていそうか」が一枚で見えます。ただし、枠を作るところまでは、どの解説書にも書いてあります。続くかどうかを分けるのは、次の2つを先に決めておくかどうかです。
数字は「どこから拾うか」を先に決める
それぞれの数字を「どこから拾うか」を決めておくと、更新の負担が大きく変わります。入金予定は請求書の発行台帳から(締め日と回収条件が分かれば、入金月はほぼ機械的に決まります)。支払予定は受け取った請求書の綴りや支払予定の一覧から。人件費は給与台帳と社会保険料の納付額、税金は決算月から納付月を逆算できる納税スケジュール、借入金の返済は金融機関ごとの返済予定表が拾い出し元です。拾い出し元さえ決まれば、資金繰り表の更新は「考える作業」ではなく「写す作業」になります。担当者に任せられるかどうかも、実はここで決まります。
金額より先に「資金の山谷カレンダー」を書き込む
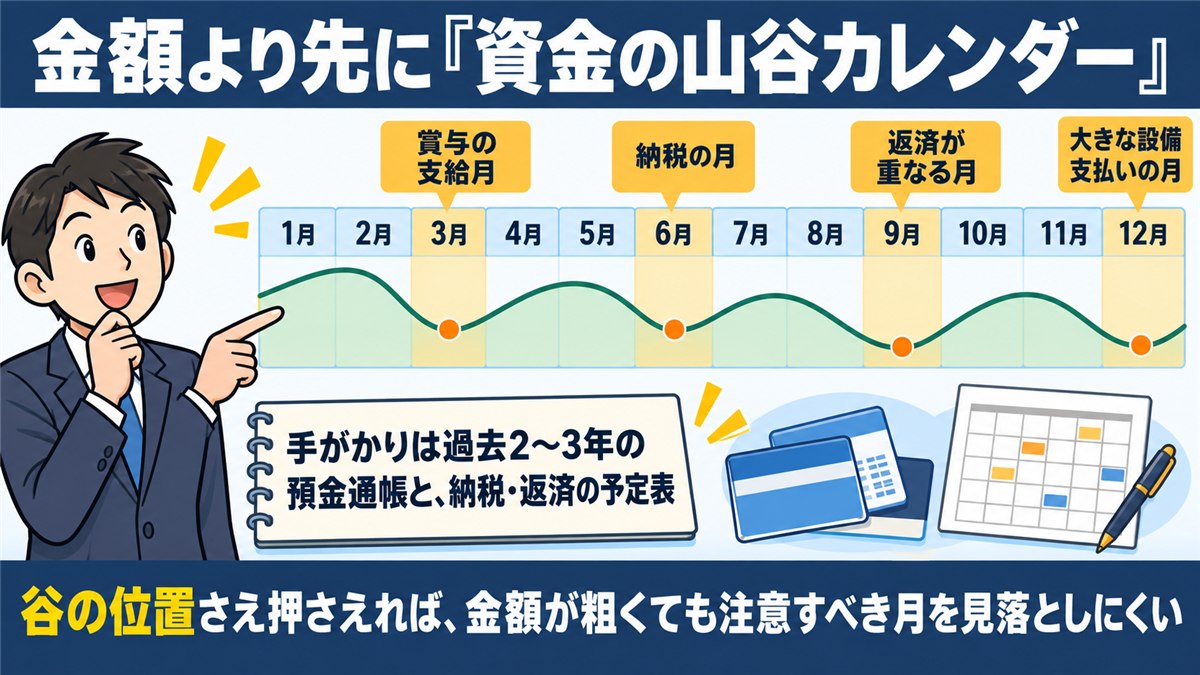
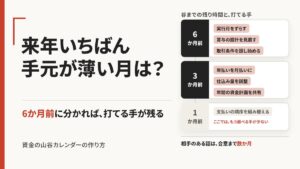
もうひとつのコツは、金額を埋める前に「資金の山谷カレンダー」を先に書き込んでしまうことです。賞与の支給月、納税の月、返済が重なる月、大きな設備支払いの月——毎年ほぼ決まって谷になる月には、先に印をつけておきます。谷の位置さえ押さえてあれば、細かい金額が粗くても、注意すべき月を見落としにくくなります。印をつける手がかりは、過去2〜3年の預金通帳と納税・返済の予定表です。毎年同じ月に落ち込んでいるなら、それは景気ではなく自社の暦の問題ですから、来年も同じ月に来ると見ておけます。
粒度は「月次で3〜6か月先」から
最初から細かく作る必要はありません。まずは月次で、3〜6か月先までの見通しを立てるところから始めるのが現実的です。
そのうえで、週次に切り替えたほうがよい局面があります。典型は、月末の残高では足りて見えるのに、月の途中に谷が来るケースです。一般に、出金は5日・10日・25日・月末といった支払日に集中し、入金は月末に寄りがちです。すると、給与や仕入の支払いが済んだあと、月末の入金までの数日間が、月内でいちばん残高の薄い時期になります。賞与と納税が重なる月、大口入金の期日が月末ぎりぎりの月など、月内の凸凹が気になる局面では、直近の1〜2か月だけを週次(あるいは主要な支払日・入金日の区切り)に割って解像度を上げると、月次の表だけでは見えない谷を確かめられます。逆に、常にすべてを週次で回そうとすると更新の負担が大きく、かえって続かなくなる傾向があります。
最初の1枚は「粗くてよい」
作り始めの段階では、金額の精度よりも「先を見る習慣がつくこと」のほうが大切です。売掛金の回収予定が正確に分からなければ、まずは過去数か月の実績からの概算で置いて構いません。粗い予定表であっても、何もない状態とでは判断の材料がまるで違います。
 タケシ
資金繰り表って難しそうな帳票ですよね?経理ソフトとか専用システムがないと作れないんじゃないですか?
 先生
Excelやスプレッドシートで足ります。前月繰越・入金予定・出金予定・差引過不足・翌月繰越の5項目を縦に置き、月を横に並べるだけ。最初の1枚は粗くてよいんですよ。
なお、「資金繰り表より先に、そもそも自社の数字まわりはどこから手をつけるべきか」を確かめたい方には、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
精度は「予測と実績の突き合わせ」で上がる
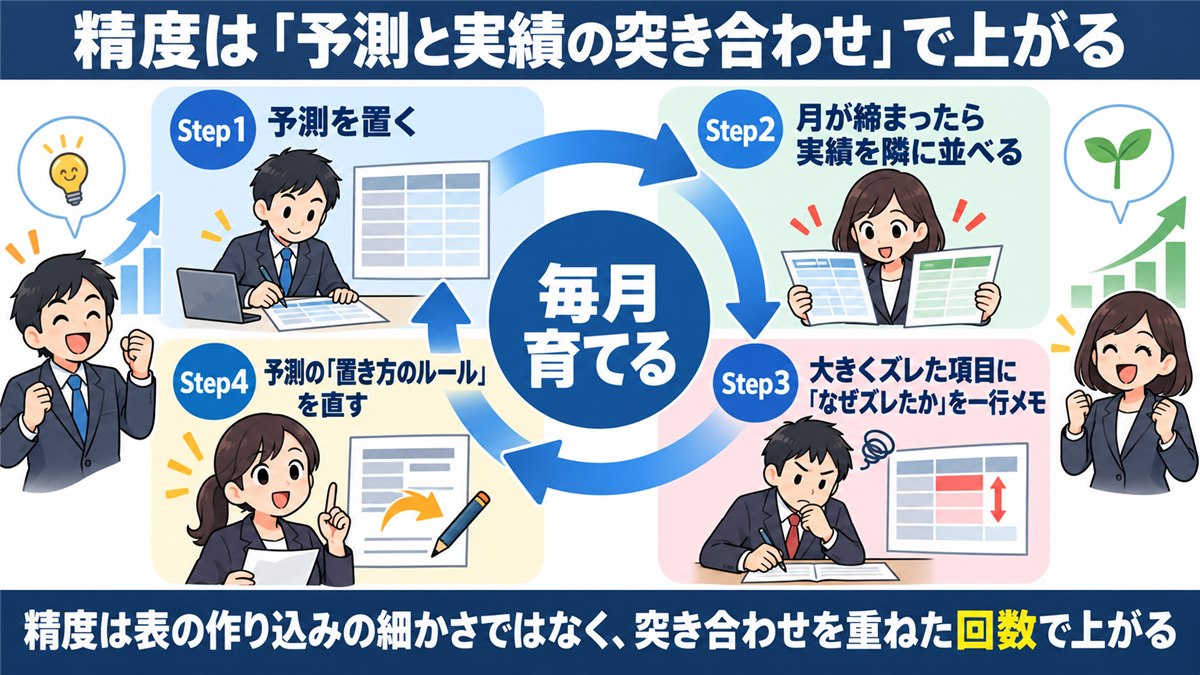
作り始めた方が最初に突き当たるのは、「予測が思ったより当たらない」という壁だと思います。それで構いません。資金繰り表は、一度作って終わりの資料ではなく、毎月育てていく道具です。育て方の核心が、予測と実績の突き合わせにあります。
やることはシンプルです。月が締まったら、先月「こうなるはず」と置いた予測の隣に、実際の入出金の数字を並べます。そして、大きくズレた項目について「なぜズレたのか」を一行メモで残します。
続けていくと、ズレの原因はおおむね3つに分類できることが分かってきます。1つめは回収のズレ。入金予定月に入らず翌月にずれた、得意先ごとの入金の癖を楽観的に見ていた、という類いです。2つめは計上漏れ。年払いの保険料、システムの更新料、突発の修繕費など、そもそも予定表に載っていなかった支払いです。3つめは季節性で、売上や仕入が季節で振れる商売なのに、毎月を平らに置いていた場合に出ます。
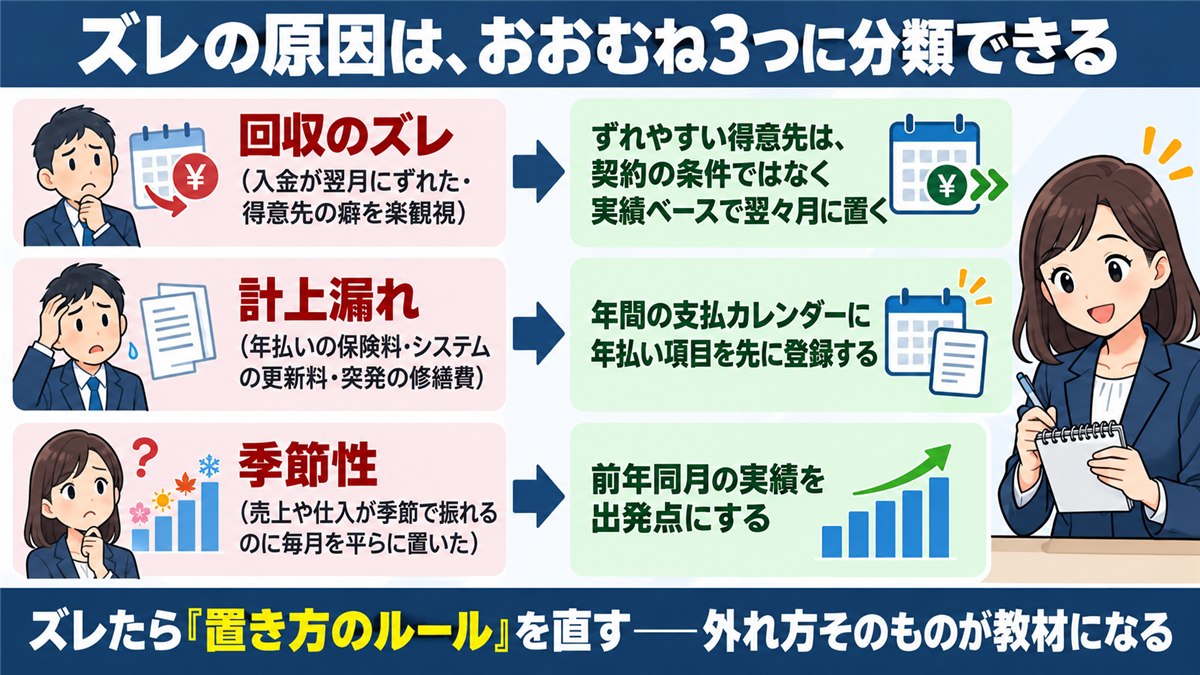
分類ができたら、予測の「置き方のルール」そのものを直します。回収がずれやすい得意先は、契約上の条件ではなく実績ベースで翌々月に置く。計上漏れは、年間の支払カレンダーに年払い項目を先に登録してしまう。季節性のある費目は、前年同月の実績を出発点にする。「ズレたら置き方のルールを直す」を繰り返すことで、表は少しずつ自社の実態に馴染んでいきます。傾向として、資金繰り表の精度は、表の作り込みの細かさではなく、この突き合わせを重ねた回数で上がっていくものです。
最初の数か月は、予測が大きく外れても気にする必要はありません。外れ方そのものが、自社のお金の流れを知るいちばんの教材になります。
 ミサキ
予測が外れると、私は自分の見通しが甘かったのかなって落ち込みそうです…。最初はどのくらい当たればいいんでしょうか?
先生最初の数か月は、大きく外れても気にする必要はありません。ズレを回収・計上漏れ・季節性に分けて、置き方のルールを直す。精度はその突き合わせの回数で上がる傾向があります。
続けるための仕組み化——属人化させない3つの工夫
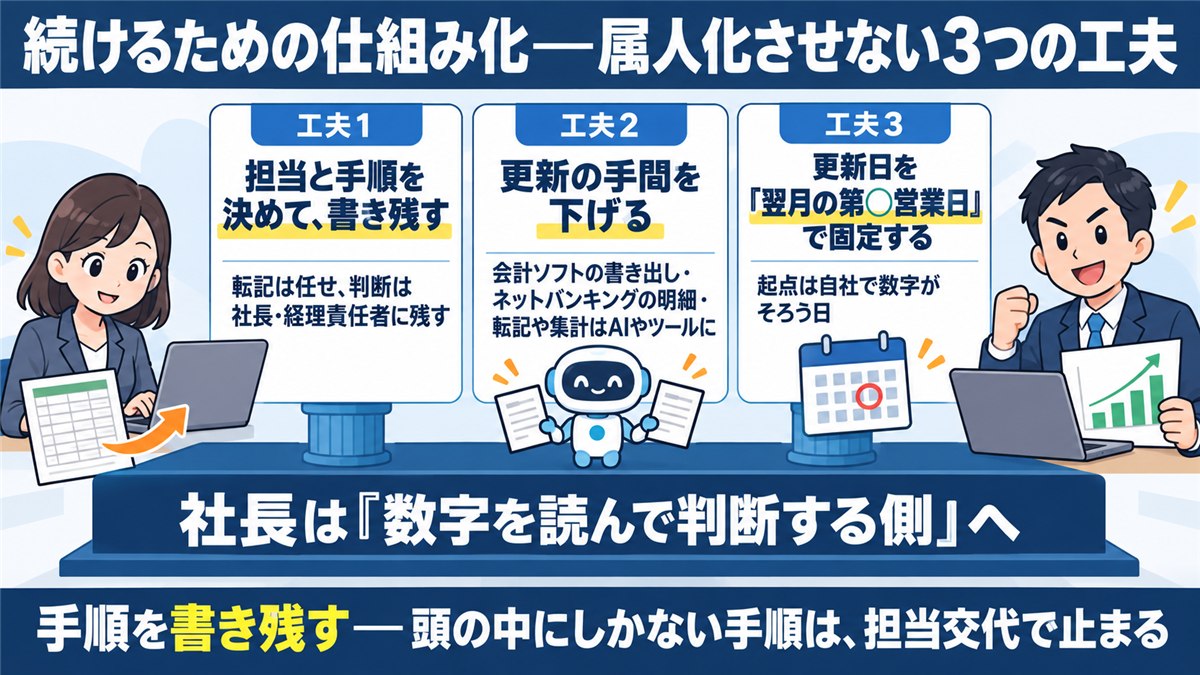
資金繰り表のつまずきどころは、作ることよりも続けることにあります。続かなくなる典型は、社長がひとりで抱え込み、忙しさに流されて更新が止まるパターンです。工夫を3つ挙げます。
工夫1:担当と手順を決めて、書き残す
任せ方のコツは、「転記」と「判断」を分けることです。担当者に任せるのは事実の転記——入金・支払の予定と実績を、決めておいた拾い出し元(請求書台帳・支払予定・給与台帳・返済予定表)から所定の欄に写す作業です。一方、「この得意先の入金は翌々月に置き直す」といった予測の置き方を変える判断は、社長や経理の責任者の側に残します。この線引きと、月のどのタイミングで何を転記するかの手順を、短い箇条書きでよいので文書にしておきます。手順が頭の中にしかない状態は、担当が変わった瞬間に更新が止まる原因になりがちです。社長は「数字を読んで判断する側」に回り、転記・集計は任せられる形が目指す姿です。
工夫2:更新の手間を下げる
続かない原因の多くは、更新が面倒なことです。ここで高価なシステムは要りません。会計ソフトから科目別の実績を書き出して実績欄に貼り付ける、ネットバンキングの入出金明細で入金予定の消し込みを済ませる、入出金の予定が決まった時点で先に書き込んでおく——いま契約している道具の範囲で足りることがほとんどです。最近では、転記や集計といった作業部分をAIやツールに任せ、人は数字の読みと判断に集中するという分担も、中小企業の予算で現実的になってきたと見ています。
なお、いま使っている Excel の範囲でこの入り口だけを仕組みにしたい方に向けて、当社では有料の教材資金繰り表 自動化キット(Windows 版 Excel・マクロを使用)を用意しています。会計ソフトから出した仕訳帳を貼ってボタンを押すと、資金繰りに関係する取引を選り分けて表へ転記します(仕訳帳の形式によっては、列を整える手順が入ります)。仕訳帳の出力と貼り付け、入金・支払の見込みの確認と入力は、ご自身の作業として残ります。
工夫3:更新日を「翌月の第◯営業日」で固定する
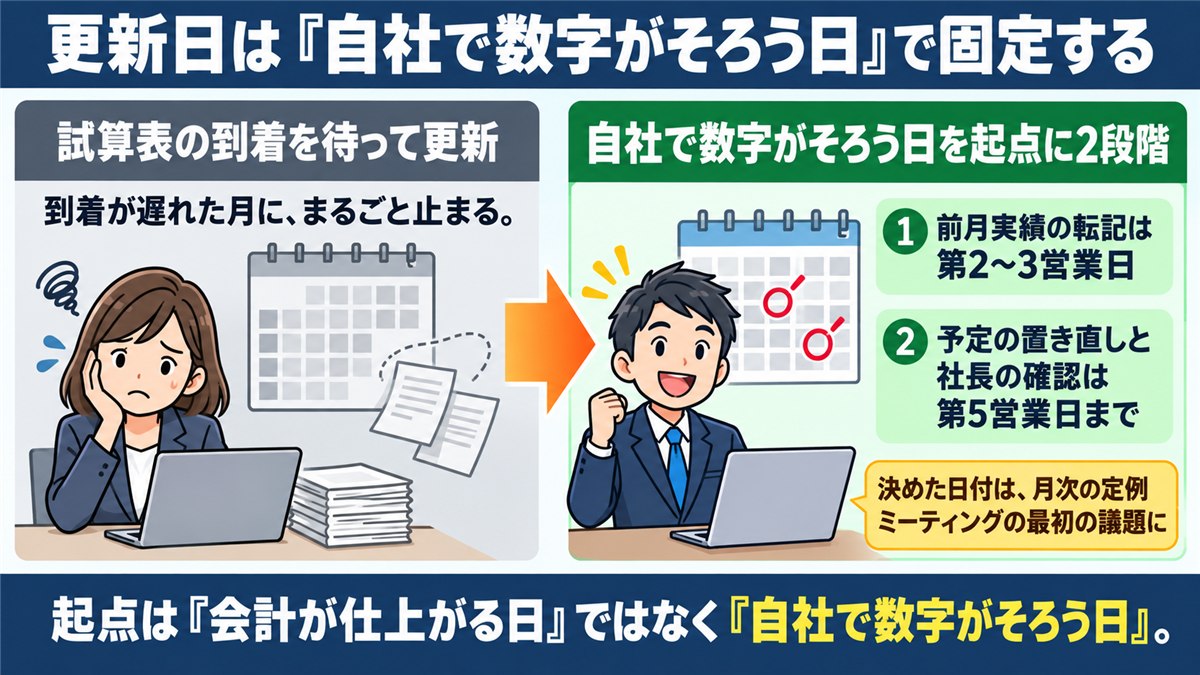
更新のタイミングを「気が向いたとき」に任せず、日付で固定します。決め方には基準があります。起点は、会計が仕上がる日ではなく、自社で数字がそろう日です。前月の入出金の実績は、ネットバンキングの明細が取れれば第1営業日でも確定します。会計の締めを待つ必要があるのは実績の内訳だけで、残高と入出金の事実は先に埋められます。
そこで実務では、①前月実績の転記は第2〜3営業日、②予定の置き直しと社長の確認は第5営業日まで、と2段階に分けるのが現実的です。締めの早い会社なら1回にまとめて構いません。逆に、会計事務所から試算表が届く日を起点に決めてしまうと、到着が遅れた月にまるごと止まります。決めた日付は、月次の定例ミーティングの最初の議題に置いておきます。
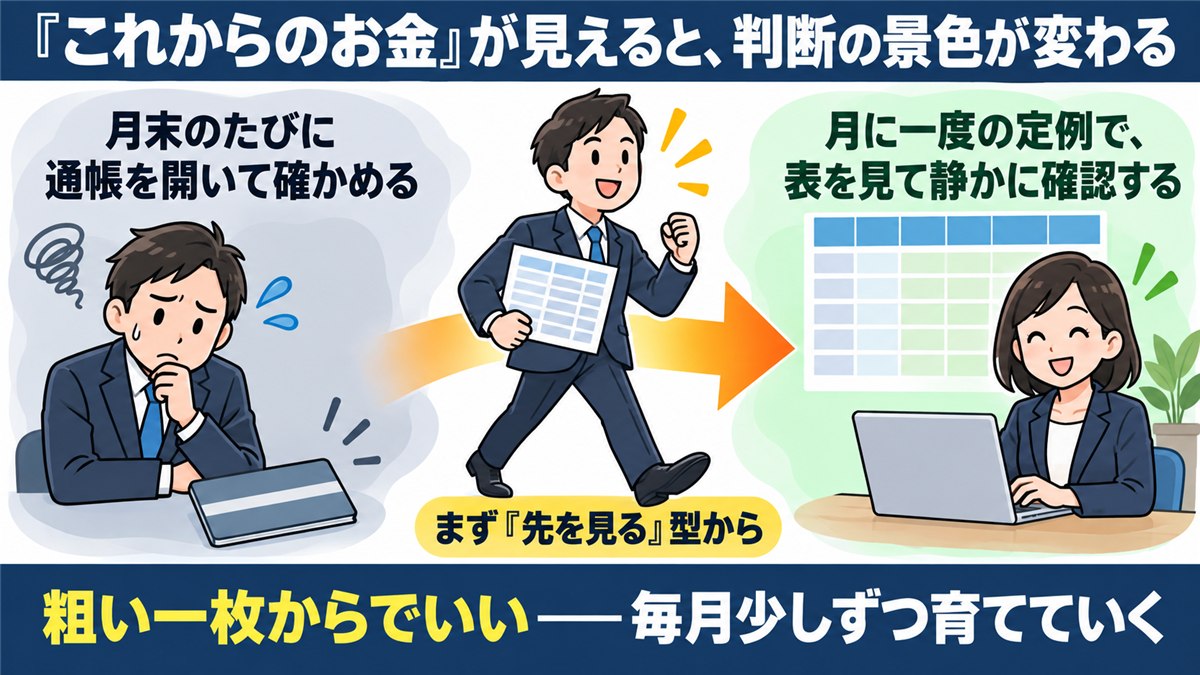
この運用が数か月回ると、月末の景色は少しずつ変わってきます。通帳を開く回数が減り、賞与や納税の月が近づいても「あの谷は表に織り込み済み」と確かめてから本業に戻れる。資金の話題が、迫られて慌てて向き合うものから、月に一度の定例で静かに確認するものへ変わっていく——そんな状態が見えてきます。
タケシ僕、最初の月は気合いで作れそうな気がします!忙しくなったら、その月は飛ばしてもいいですよね?
 ミサキ
それが危ないやつですよ…。更新を気が向いたときに任せず、翌月の第◯営業日に固定する。起点は自社で数字がそろう日、って先生が言っていましたよね。
まとめ——「これからのお金」が見えると、判断の景色が変わる
本記事の要点を整理します。
- 通帳残高は過去の結果。回収と支払のサイトのズレは、残高だけを見ていても事前には読めない
- 資金繰り表は「これからのお金の予定表」。最小5項目・月次3〜6か月先から始められる
- 数字の拾い出し元と「資金の山谷カレンダー」を先に決めると、更新は「写す作業」になる
- 精度は予測と実績の突き合わせで上がる。ズレは回収・計上漏れ・季節性に分けて、置き方のルールを直す
- 続けるコツは属人化させないこと。転記と判断を分け、手間を下げ、月次の定例に固定する
おさらいQ&A
 タケシ
正直まだ、通帳を見れば残高がわかるんだから資金繰り表はいらない気がしてます。何が違うんでしたっけ?
先生残高は過去の入出金の結果で、これから入るお金・出るお金までは映りません。資金繰り表は『これからのお金の予定表』。月末の落ち着かなさに直接効くのは、こちらのほうです。
ミサキ作り方の要点は、最小5項目で月次3〜6か月先から。数字の拾い出し元と資金の山谷カレンダーを先に決めれば、更新は写す作業になる、でしたね。
先生よくまとまっています。拾い出し元が決まれば、更新は考える作業ではなく写す作業になり、担当者に任せられます。社長は数字を読んで判断する側に回るのが目指す姿です。
タケシ細かいほうが正確ですよね?だったら僕、最初から全部週次で作って毎週更新することにします!
先生常にすべてを週次で回すと更新の負担が大きく、続かなくなる傾向があります。基本は月次で、月の途中に谷が来る局面だけ、直近1〜2か月を週次に割って解像度を上げれば足ります。
先生先が見えるようになるほど、経営は静かになっていく傾向があります。粗い一枚で構いません。まず『先を見る』型を作るところから始めてみてください。
資金の見通しは、一度に完成させるものではなく、毎月少しずつ育てていくものです。粗い一枚からで構いませんので、まず「先を見る」型を作るところから始めてみてください。
そのうえで、「自社の場合、資金の見通しを含めた経営管理のどこから手をつけるべきか」を確かめたい方のために、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自社の現在地の自己点検として、お気軽にご活用ください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。