「先月の試算表、まだ届いていない?」——月の半ばに経理へそう尋ね、返ってきたのは「事務所からまだ戻ってきていません」。手元にある最新の数字は、2か月前のものだった。
年商1〜10億円の会社では、月次が翌々月にずれ込む状態は珍しくないように見ています。緊急の困りごとではないので催促もしづらく、顧問税理士に「もっと早くなりませんか」と切り出すのも気が引ける。そうして毎月が過ぎていく——このあたりが実情ではないでしょうか。催促を控えてきたのは、現場と事務所への気遣いあってのことで、経営の手抜きではありません。
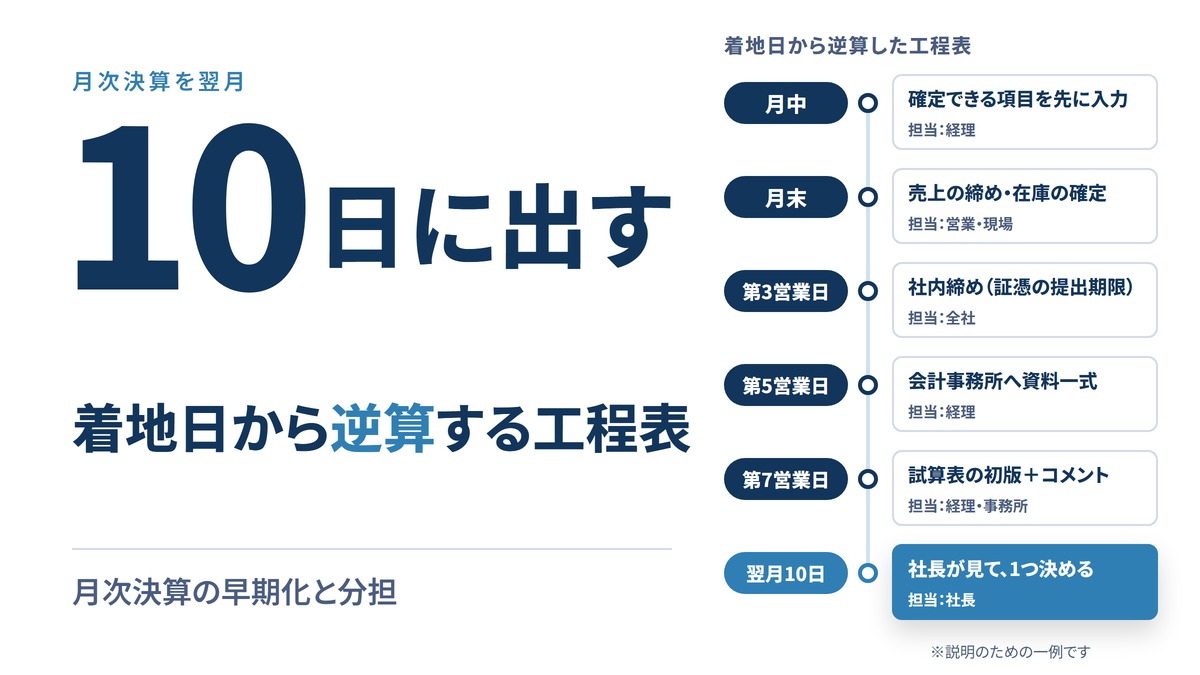
この記事では、月次決算を翌月10日に出すための工程設計をお伝えします。遅れる原因を3つに切り分け、着地日から逆算した工程表(月末 → 第3営業日 → 第7営業日 → 10日)に落とすところまでが範囲です。なお、税務上の処理判断には踏み込みません。会計事務所との関係も「交渉」ではなく「分担の合意」として整理します。
精度より先に、出す日を固定する
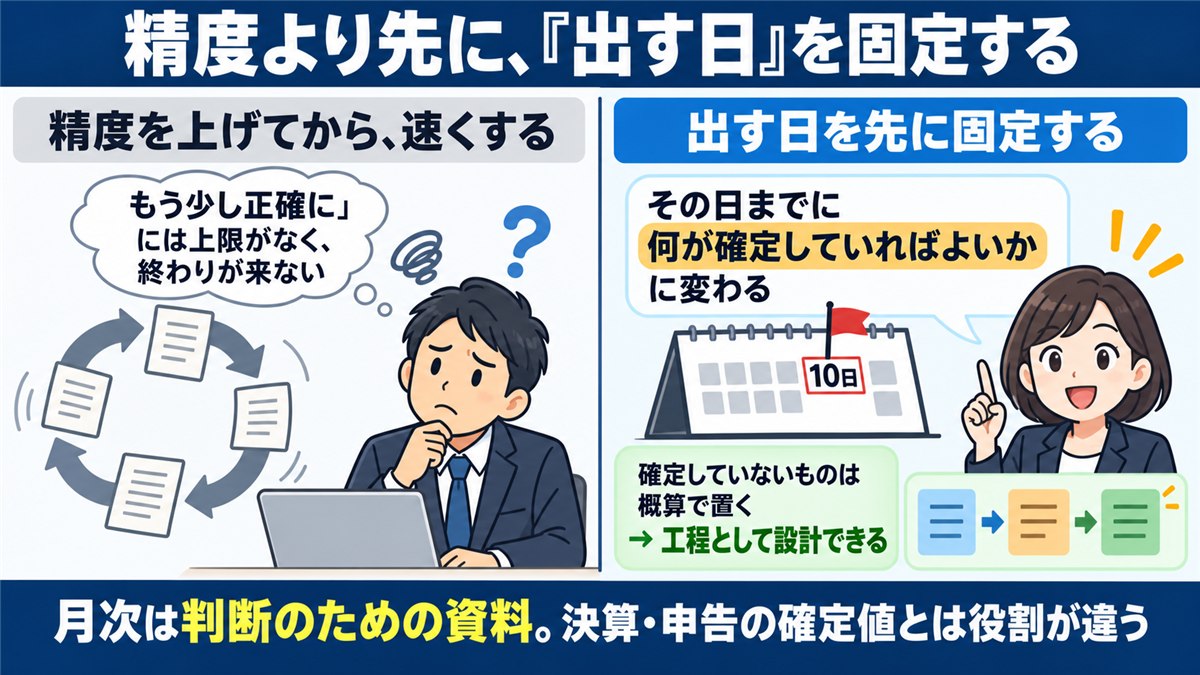
「まずは数字の精度を上げてからでないと、早く出しても意味がない」——そう考えるのは、むしろ誠実な姿勢だと思います。私はこれまで複数の上場企業で経営管理部門を統括してきましたが、月次の早期化でまず決めたのは「いつ出すか」でした。精度を高めてから速くするのではなく、出す日を先に固定し、その日までに確定していないものは概算で置く。順番はこちらのほうが動きやすい、というのが実感です。
理由は単純で、精度には上限がないからです。「もう少し正確に」を目標に置くと、終わりが来ません。日付を先に置けば、問いは「その日までに何が確定していればよいか」に変わり、工程として設計できるようになります。月次は判断のための資料であり、決算や申告の確定値とは役割が違う——この線引きを社内で共有できているかが出発点です。
なぜ、その日が翌月10日なのか
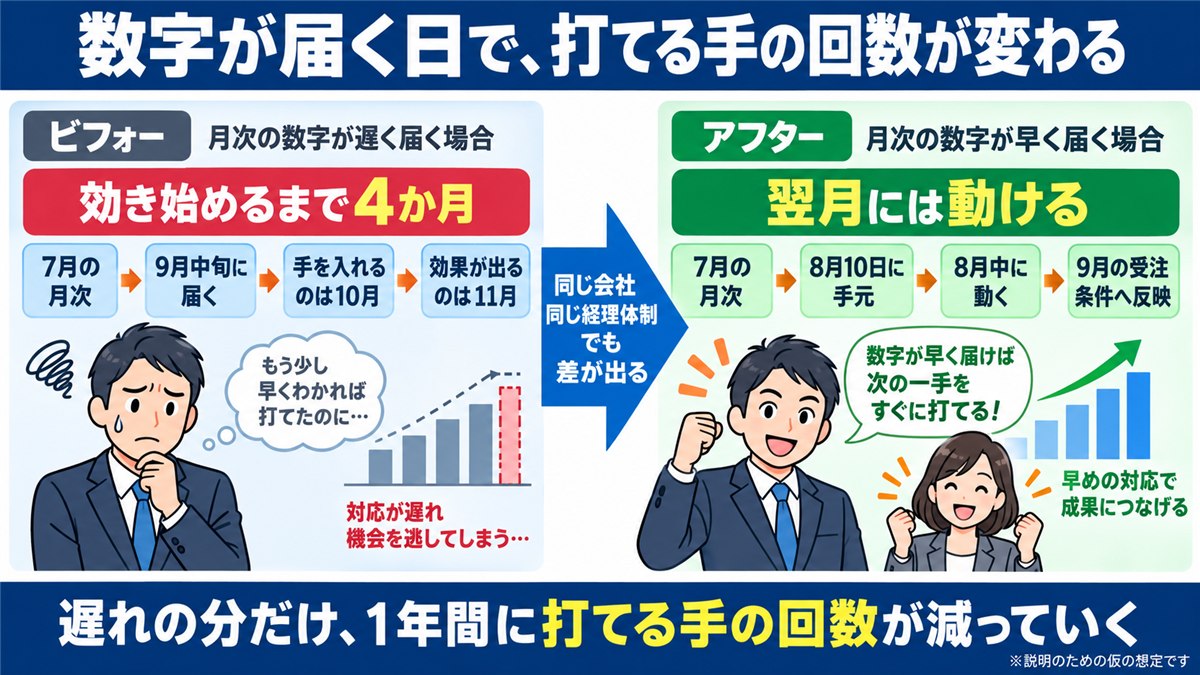
基準は、その数字を見たときに打てる手がまだ残っているかどうかにあります。7月の月次が9月中旬に届く会社なら(説明用の仮の想定です)、値付けや仕入れに手を入れるのは10月、効果が数字に表れるのは11月。異変への手当てが効き始めるまでに4か月かかります。8月10日に手元にあれば、動けるのは8月中で、9月の受注条件へ反映できる。同じ会社、同じ経理体制でも、遅れの分だけ1年間に打てる手の回数が減っていきます。
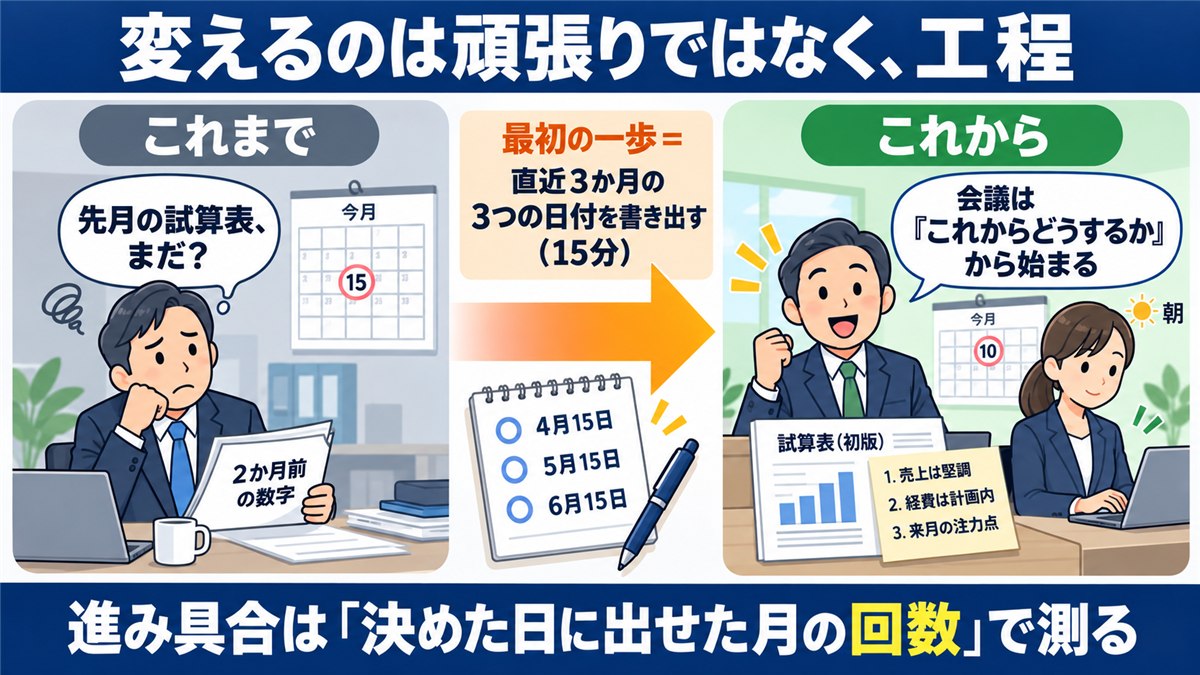
遅い数字には、もうひとつ副作用があります。2か月前の数字を前にすると、会議の話題は「なぜそうなったか」の説明に寄りがちです。速い数字は、同じ会議を「これからどうするか」の場に変えてくれます。
なお、月次がいつ確定するかは経営管理全体の土台にあたります。他の視点との関係は、経営管理を5つの視点で自己点検するの記事で整理しています。
 ミサキ
私、数字の精度を上げてからでないと、早く出しても意味がないと思っていました。出す日を先に固定するんですね。
 先生
精度には上限がなく、「もう少し正確に」を目標にすると終わりが来ません。日付を先に置けば、問いは「その日までに何が確定していればよいか」に変わり、工程として設計できます。
遅れているのはどこか——原因は3つに切り分けられる
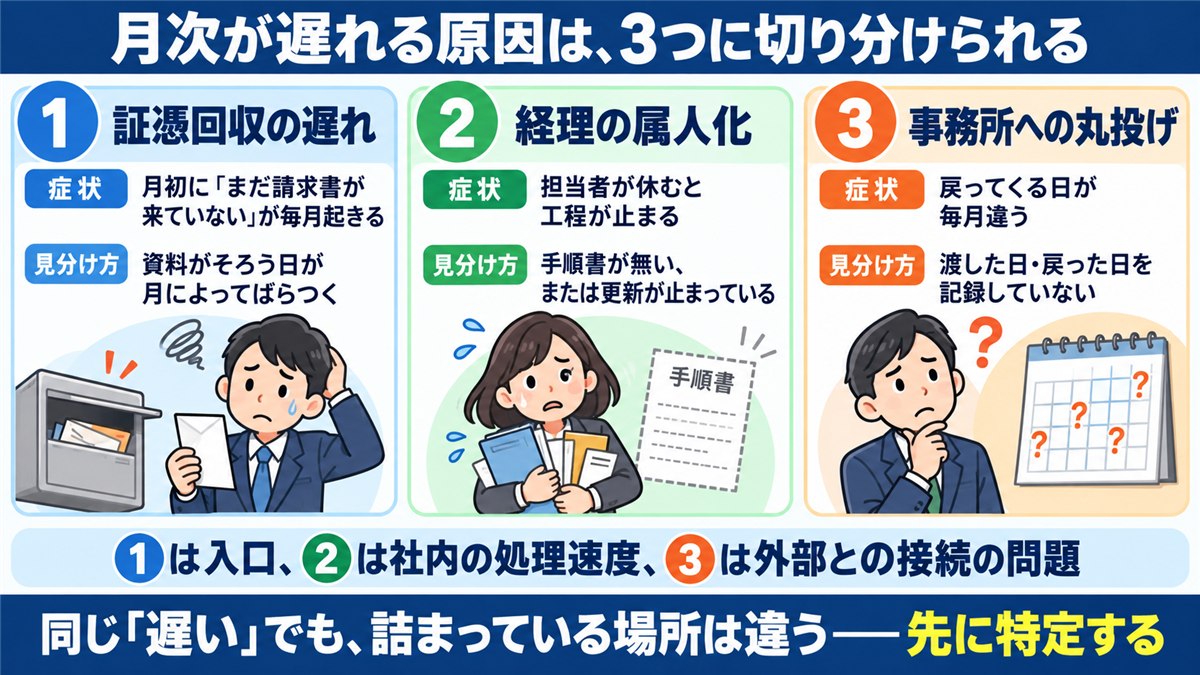
月次が遅いと聞くと「経理がもう少し頑張れば」と考えたくなるかもしれません。ただ工程をたどると、努力量よりも流れのどこかに詰まりがある場合のほうが多いように見ています。詰まりの正体は、おおむね次の3つです。
| 要因 | よくある症状 | 見分け方 |
|---|---|---|
| ①証憑回収の遅れ | 月初に「まだ請求書が来ていない」が毎月起きる | 資料がそろう日が月によってばらつく |
| ②経理の属人化 | 担当者が休むと工程が止まる | 手順書が無い、または更新が止まっている |
| ③事務所への丸投げ | 戻ってくる日が毎月違う | 渡した日・戻った日を記録していない |
①は入口、②は社内の処理速度、③は外部との接続の問題です。どれも「月次が遅い」という同じ症状で現れるため、原因を特定しないまま「早くしてほしい」とだけ言うと、負荷は一番弱いところ——多くは経理担当者——に集中してしまいます。
どこで止まっているかは、3つの日付を並べれば見えてくる
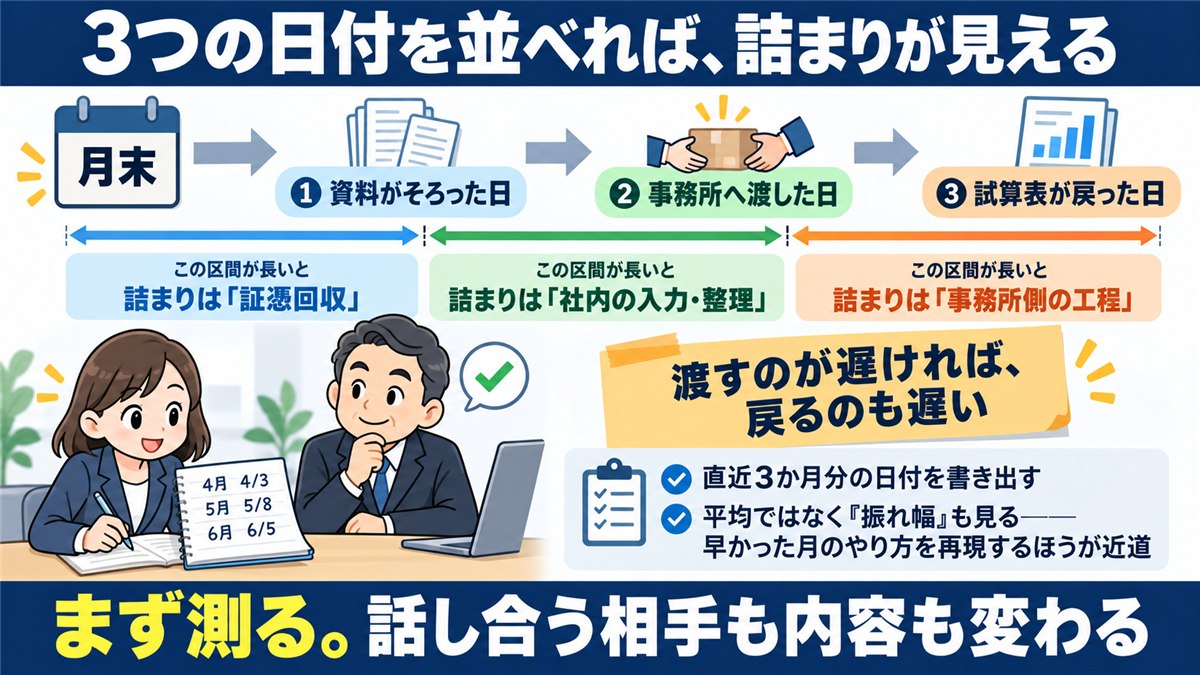
切り分けの手順は、そう手間のかかるものではありません。直近3か月について、次の3つの日付を書き出してみてください。
- 社内で資料(証憑)がそろった日
- 会計事務所へ渡した日、または自社入力が終わった日
- 試算表が戻ってきた日
月末から①までが長ければ証憑回収、①から②が長ければ社内の入力・整理、②から③が長ければ事務所側の工程が、主な詰まりどころです。3か月分を並べると、どの区間が毎月安定して長いのかも見えてきます。
私の経験の範囲では、「事務所が遅い」と感じている会社ほど、実際には月末から①までが長いことが少なくありません。渡すのが遅ければ戻るのも遅くなる——この当たり前の構造は、記録していないと見えないのです。まず測る。この一手で、話し合う相手も内容も変わってきます。
あわせて見ておきたいのが、平均ではなく振れ幅です。3か月のうち、資料がそろった日が第2営業日の月と第9営業日の月に分かれているなら、課題は速度ではなく安定性のほうにあります。この場合、全体を頑張るより「早かった月に、誰が何をいつ出していたか」を思い出して再現するほうが近道です。速い月はすでに社内にある、という前提で探してみてください。
 タケシ
うちの試算表が遅いのって、事務所さんがのんびりしてるからだと思うんですよね〜。たぶん!
先生まず3つの日付を測りましょう。資料がそろった日・渡した日・戻った日です。「事務所が遅い」と感じている会社ほど、実際は渡すのが遅い例が少なくありませんよ。
着地日から逆算する——月末・第3営業日・第7営業日・10日
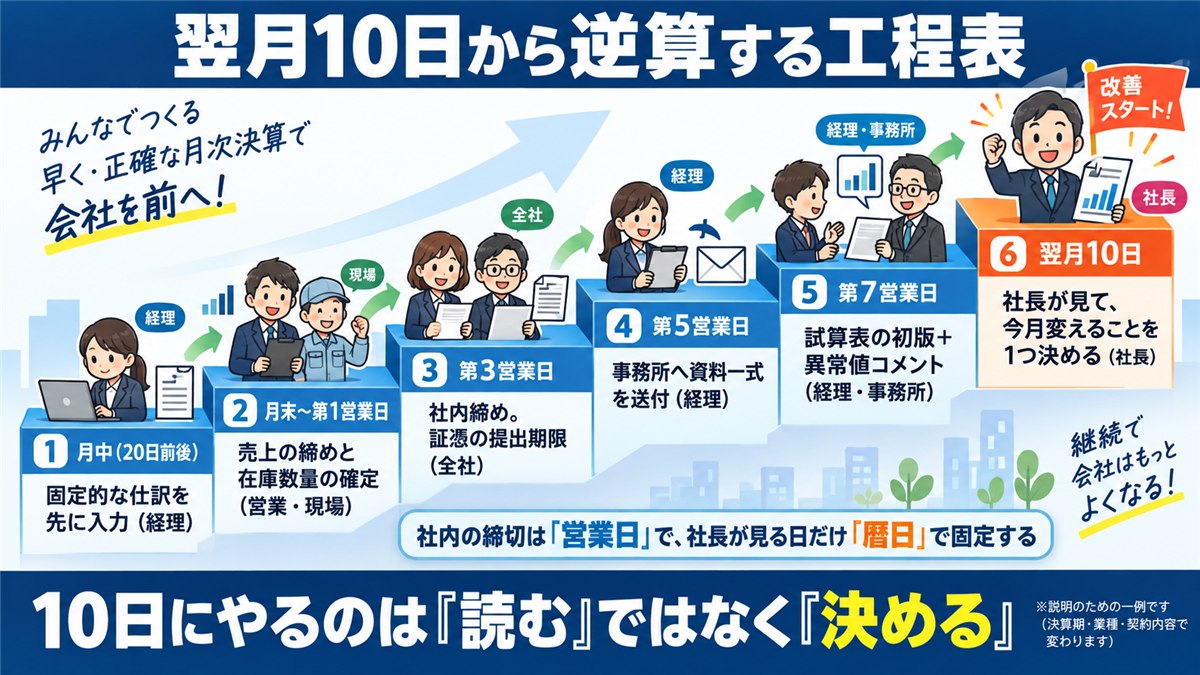
原因の当たりがついたら、次は工程表です。「うちの体制で翌月10日は現実的なのか」と感じた方も、まずは紙の上の逆算だけ試してみてください。コツは着地日の定義にあります。翌月10日を「試算表が出る日」ではなく「社長が見て、決める日」と置くこと。出る日と決める日を同じにすると、数字が出た瞬間に会議、という無理が生じます。決める日から逆算すると、初版が仕上がるのは第7営業日あたりになります。
| 時期 | やること | 主な担当 | 終わっている状態 |
|---|---|---|---|
| 月中(20日前後) | 月末を待たず確定できる項目を先に処理 | 経理 | 固定的な仕訳が入力済み |
| 月末〜第1営業日 | 売上の締め(受注・出荷・請求)、在庫数量の確定 | 営業・現場 | 売上高が仮確定 |
| 第3営業日 | 社内締め。請求書・領収書・立替経費の提出期限 | 全社 | 証憑がそろい、未着分がリスト化 |
| 第5営業日 | 会計事務所へ資料一式を送付(自社入力なら完了) | 経理 | 渡すものが1回でまとめて渡る |
| 第7営業日 | 試算表の初版。異常値の確認とコメント付け | 経理・事務所 | 大きな差異に説明がついている |
| 翌月10日 | 社長が見て、今月変えることを1つ決める | 社長 | 決定・担当・期限が記録済み |
(説明用の一例です。決算期や業種、事務所との契約内容によって適する形は変わります)
日付の書き方にもひと工夫があります。社内の締切は「10日」ではなく「第3営業日」と営業日で決めると、月ごとに土日祝の位置が動いてもルールが崩れません。社長が見る日だけは暦日で固定すると、予定として動かしにくくなります。
もうひとつ、第7営業日の初版には数字だけでなく短いコメントを添えてもらうと、10日の時間が変わります。前月または前年同月から大きく動いた項目を3つ挙げ、なぜ動いたかの見立てを1行ずつ。作る側の負担は10分ほどですが、社長が資料を眺めて原因を推測する時間はそれ以上に減ります。
月末を待たずにできることは、月中に終える
月次が遅い会社の工程を並べると、作業のほとんどが月初の数日に集中している構図がよく見られます。しかし、金額が月末より前に分かっているものは意外と多いのです。給与、家賃、リース料、減価償却費の月割、保険料——これらは月末の締めを待つ必要がありません。
月中に入力を済ませておけば、月初に残るのは変動する部分だけ。同じ作業量でも、山を平らにならすだけで着地日は前に動きます。投資も交渉も要らないので、着手しやすい一手だと思います。
10日にやるのは「読む」ではなく「決める」
届いた資料を1ページずつ読み込む必要はありません。10日にやることを「資料を読む」ではなく「今月変えることを1つ決める」と定義しておくと、必要な資料の量は自然に決まってきます。逆に「全部に目を通してから」と構えるほど、その日は予定から外れやすくなります。
見る量を減らすことは、早期化を続けるための条件でもあります。速く出しても社長側が読み切れなければ、工程を早めた意味が薄れてしまうからです。毎月どの数字に絞って見るかという話は、それ自体がひとつのテーマですので、月次で見る3つの数字をご覧ください。本記事は、その数字が10日に手元にある状態をどう作るかに絞ります。
ミサキ翌月10日は「試算表が出る日」ではなくて、「社長が見て、決める日」と置くんですね。
先生決める日から逆算すると、初版は第7営業日、社内締めは第3営業日あたりです。社内の締切は営業日で決め、社長が見る日だけ暦日で固定すると崩れにくくなります。
社内でやること——証憑を締め、工程を人から切り離す
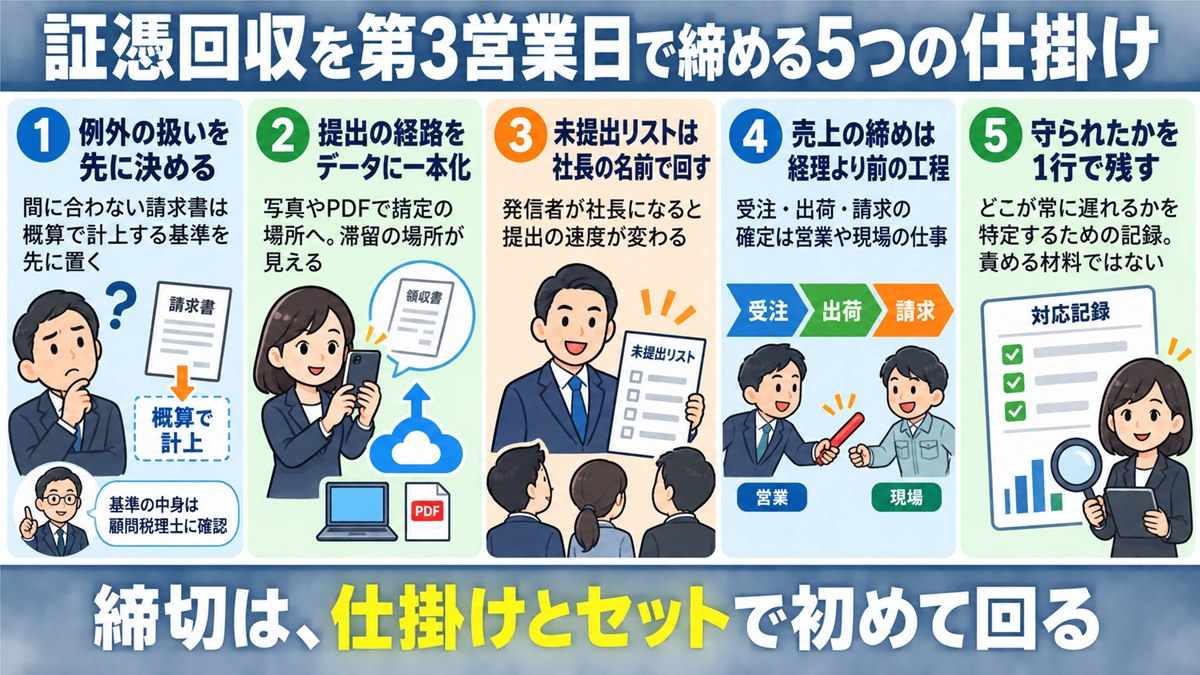
「結局は、事務所しだいではないか」と思われるかもしれません。ですが、外部との分担を話し合う前に、社内側を整えておくと交渉の材料になります。手をつける先は、遅れの要因①と②です。
証憑回収を第3営業日で締める仕掛け
締切を決めるだけでは、提出はそろいにくいものです。あわせて次の4点を設計しておくと、運用が回りやすくなります。
- 例外の扱いを先に決める:第3営業日に間に合わない請求書をどうするか。「一定金額以上は概算で計上し、未満は翌月処理」といった基準を先に置きます。会計処理の方針にあたるため、基準の中身は顧問税理士に確認してください。
- 提出の経路をデータに一本化する:紙で回すと、誰かの机の上で数日止まります。写真やPDFで指定の場所へ出す形にすると、滞留の場所が見えるようになります。
- 未提出リストは社長の名前で回す:経理が催促しても、社内の力関係で後回しにされがちです。同じ内容でも、発信者が社長になると提出の速度は変わります。
- 売上の締めは経理より前の工程だと明確にする:受注・出荷・請求のデータを確定させるのは営業や現場の仕事です。ここが曖昧だと、経理は待つしかありません。
- 守られたかどうかを1行で残す:締切は、守られた記録がないと数か月で形骸化します。部門別に「第3営業日までに出したか」を○×で並べるだけの1行を毎月残すと、翌月の提出の速さが変わってきます。責める材料ではなく、どこが常に遅れるかを特定するための記録です。
工程が「人」に貼りついていないか——問いは1つ
もうひとつの詰まりは、工程が特定の人に貼りついている状態です。確かめる問いは1つで足ります。「その人が3営業日休んだら止まる月次の作業は、どれとどれか」。書き出すと、証憑の受け取り、判断を伴う仕訳、事務所とのやり取り、ネットバンキングの操作と、月次の周りだけでいくつも挙がってくるはずです。
このとき、本人の責任にしないことが要点です。詳しい人が善意で引き受け続けた結果として積み上がるもので、記録してこなかった会社側の設計課題にあたります。棚卸しから型化、判断の委譲までの解き方はそれだけで別のテーマになりますので、本記事では立ち入りません。月次に限って言えば、止まる作業の一覧を作り、そのうち月中へ前倒しできるものから手順を書き残していくと、早期化と属人化の解消が同時に進みます。
 タケシ
うちも経理さんが催促してるんですけど、営業のみんな、領収書をぜんぜん出してくれないんですよね〜。
 先生
未提出リストは社長の名前で回してみてください。同じ内容でも、発信者が社長になると提出の速度は変わります。売上の締めは経理より前の工程だ、と明確にするのも大切です。
3つの日付と工程表を並べれば、自社の月次がどの区間で止まっているかの当たりはつきます。では、月次の外側——資金の見通しや会議の運び方——はどうでしょうか。締まり具合を含めて経営管理の現在地を整理できる無料のAI経営管理チェックリストをご用意しています。3〜5分で回答でき、決算書は不要です。売り込みの場ではありませんので、自己点検の道具としてお使いください。 → 無料チェックリストで現在地を確かめる
会計事務所とは「分担を合意する」
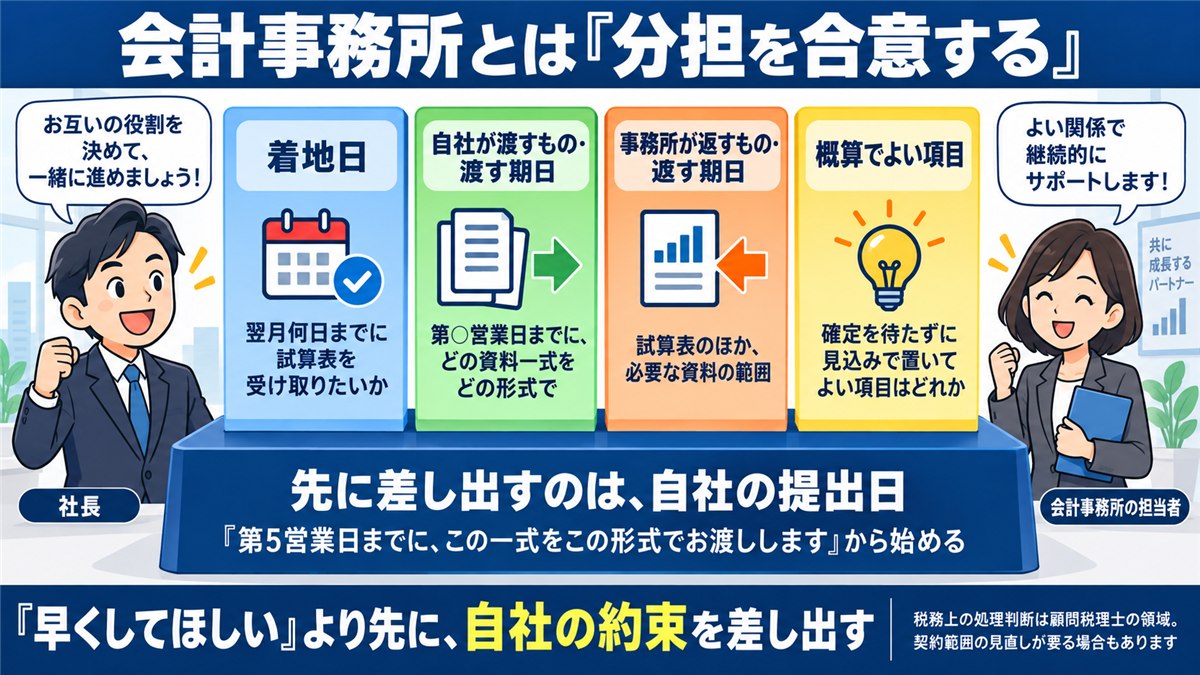
「丸投げ」という言葉は、少し強すぎるかもしれません。実際に多いのは、頼んではいるものの、何をいつまでにという取り決めが交わされていない状態です。決めていないので、早くも遅くもならない。相手を責める話ではなく、取り決めが抜けている話として扱うほうが前に進みます。
合意しておきたいのは、次の4点です。
- 着地日:翌月何日までに試算表を受け取りたいか
- 自社が渡すもの・渡す期日:第◯営業日までに、どの資料一式をどの形式で渡すか
- 事務所が返すもの・返す期日:試算表のほか、部門別集計など必要な資料の範囲
- 概算でよい項目:確定を待たずに見込みで置いてよい項目はどれか
順番にコツがあります。「翌月10日までに試算表をお願いします」とだけ伝えても、話は動きにくいものです。先に「第5営業日までに、この一式をこの形式でお渡しします」と自社側の約束を差し出すと、相手も日程を組めます。分担の合意は、こちらの提出日を固定するところから始まると考えてください。
ただし、税務上の処理判断——どの費用をいつ計上するか、税額をどう計算するか——は顧問税理士の領域です。本記事が扱うのは工程と分担の設計にとどまります。処理の方針を変えるときは、事前に顧問税理士へご確認ください。なお、早期化が事務所側の追加作業を伴う場合は、報酬や契約範囲の見直しが必要になることもあります。
ミサキ「翌月10日までにお願いします」と頼む前に、まず自社の提出日を先に差し出す、という順番なんですね。
先生先に「第5営業日までにこの一式を渡します」と約束すると、相手も日程を組めます。なお税務上の処理判断は顧問税理士の領域ですから、事前に確認してくださいね。
速さのために、精度をどこまで割り切るか
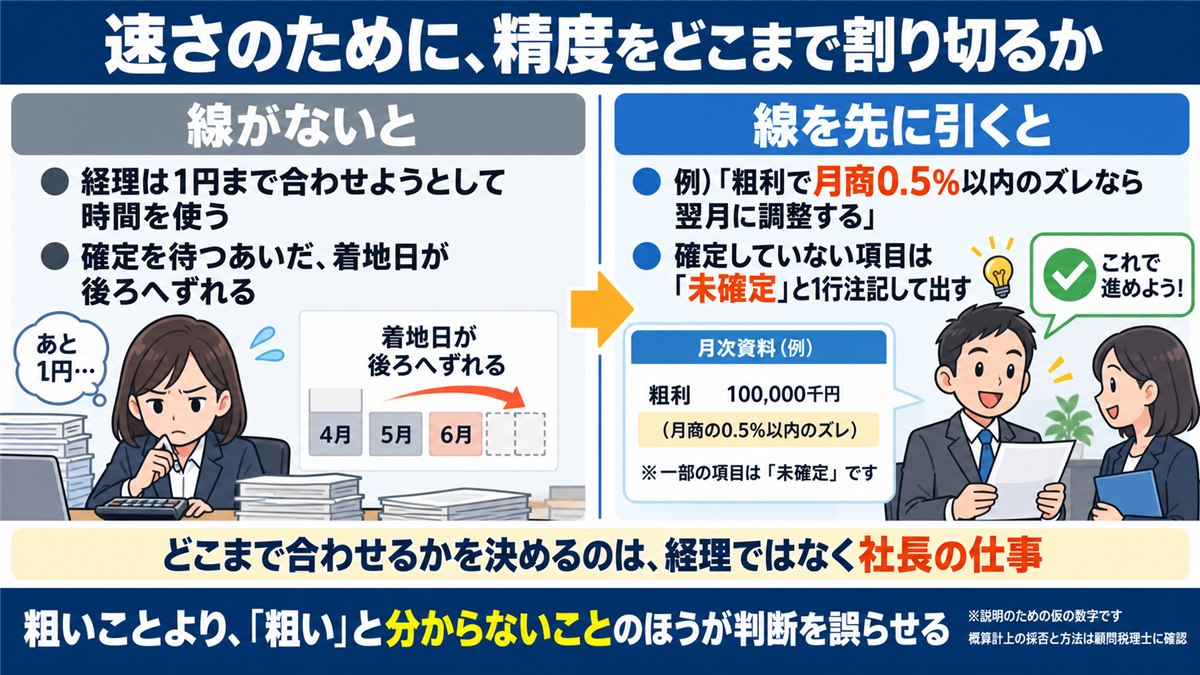
早期化の議論は、最後にここへ行き着きます。「そんなに早く締めたら、数字が粗くなりませんか」という懸念です。答えは、粗くなります。問題は、その粗さが判断を誤らせる程度かどうかです。
月次で概算を使う代表例は、減価償却費を年額の12分の1で置く、賞与を見込額の按分で計上する、実地棚卸は四半期ごとにして月次は理論在庫を使う、といった扱いです。いずれも会計処理の方針にあたるため、採否と具体的な方法は顧問税理士に確認したうえで決めてください。
そのうえで、社内ではズレの許容幅を先に決めておくことをおすすめします。たとえば「粗利で月商の0.5%以内のズレなら翌月に調整する」といった線を引いておく(説明用の仮の数値例です)。線がないと、経理は1円まで合わせようとして時間を使います。どこまで合わせるかを決めるのは、経理ではなく社長の仕事です。
資料に「未確定」の欄を持たせる工夫も効きます。確定していない項目を隠さず、注記として1行残す。読む側は、その数字の重さを調整しながら判断できます。粗いことより、粗いと分からないことのほうが判断を誤らせやすいのです。
早期化が進んだかどうかの測り方にも、ひとつコツがあります。着地日そのものより、「決めた日に出せた月が、直近6か月で何回あったか」で見るほうが実態に合います。たまたま早く出た月ではなく、決めた日に出せる状態になったかどうかを問う指標だからです。回数が5回、6回と積み上がってきたら、着地日をもう1日前に動かせるかを検討する頃合いです。
工程が回り始めると、月初の景色が変わってきます。10日の朝には、試算表の初版と3行のコメントが机に載っている。会議は「なぜそうなったか」の説明ではなく、「これからどうするか」から始まる。経理は月末の山に追われず、月中に淡々と入力を進めている——そんな状態が見えてきます。
 タケシ
でも、そんなに早く締めたら数字が粗くなっちゃいますよね?それって経営的にマズくないですか?
先生粗くはなります。ですが、粗いことより粗いと分からないことのほうが判断を誤らせやすいのです。許容幅の線を先に引き、未確定の項目は注記で1行残しておきましょう。
まとめ——変えるのは頑張りではなく、工程
- 早期化は、精度を上げてから速くするのではなく出す日を先に固定するところから始まる。速さの価値は、1年間に打てる手の回数にある
- 遅れの原因は証憑回収・属人化・会計事務所との分担の3つ。どこで止まっているかは、そろった日・渡した日・戻った日の3つを並べれば見えてくる
- 着地日は「試算表が出る日」ではなく「社長が見て、決める日」と定義する。翌月10日から逆算すると、初版は第7営業日、社内締めは第3営業日
- 会計事務所とは、着地日・渡すもの・返すもの・概算でよい項目の4点を合意する。先に差し出すのは自社の提出日
- どこまで精度を割り切るかは社長が決める。許容幅と「未確定」の注記を先に設計する。進み具合は着地日ではなく「決めた日に出せた月の回数」で測る
おさらいQ&A
タケシ月次が遅いのって、結局は経理さんがもうちょっと頑張れば済む話なんじゃないですか?
先生原因は努力量より工程にあります。証憑回収・属人化・会計事務所との分担の3つのどこで止まっているか、直近3か月の日付を並べて切り分けるのが先です。
ミサキ給与や家賃みたいに金額が先に分かるものは、月末を待たずに月中に入力してしまうんでしたね。
先生はい。月中に済ませて山を平らにならすだけで、投資も交渉も要らずに着地日は前へ動きます。月初に残るのは変動する部分だけになりますよ。
タケシ10日に試算表が届いたら、全ページじっくり読み込まないといけないんですよね…気が重いなあ。
先生10日にやるのは「読む」ではなく「今月変えることを1つ決める」です。そう定義しておくと、必要な資料の量は自然に決まってきます。
先生変えるのは頑張りではなく、工程です。まずは直近3か月の「そろった日・渡した日・戻った日」を書き出してみてください。15分ほどで、直すべき場所が見えてきます。
明日できる最初の一歩は、直近3か月について3つの日付を書き出すことです。所要時間は15分ほど。どの区間が長いかが分かれば、次に直すべき場所も見えてきます。
精度を上げてから速くするのではなく、出す日を先に固定する。この順番を、自社に持ち込めそうでしょうか。その答えは、月次の周りにある仕組み——資金の見通し、数字の見方、会議の運び——がどれだけ整っているかにも左右されます。そこを一度まとめて見渡したい方は、無料の「社長のためのAI経営管理チェックリスト」をお使いください。自己点検のための道具としてご用意しています。結果はその場で確認でき、次に考えるべき論点のヒントが得られます。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。