月初に試算表が届く。封を開けて数ページめくり、そのまま机の脇に重ねる。その紙を次に手に取るのは、翌月の試算表が届いた日——。年商1〜10億円の会社では、こうした光景は珍しくないように思います。
数字が嫌いなわけではないはずです。ただ、どこを見れば何が分かるのかが決まっていないので、開いても手が止まる。今さら顧問税理士に「これ、どこを見ればいいんですか」と尋ねるのも気が引ける——このあたりが実情ではないでしょうか。届いたらひとまず全体をめくり、大きな異常がなさそうなら閉じる。その確かめ方自体は、経営者として自然なものです。
この記事では、試算表を全部読むことをやめて、月次で見る数字を3つに絞る方法をご提案します。粗利、現預金残高、受注・引き合いの3つです。あわせて、見る順番・見る場所・続ける仕掛けまで、運用の設計としてお伝えします。目安は月に15分です。
試算表が開かれないのは、意志の弱さではありません
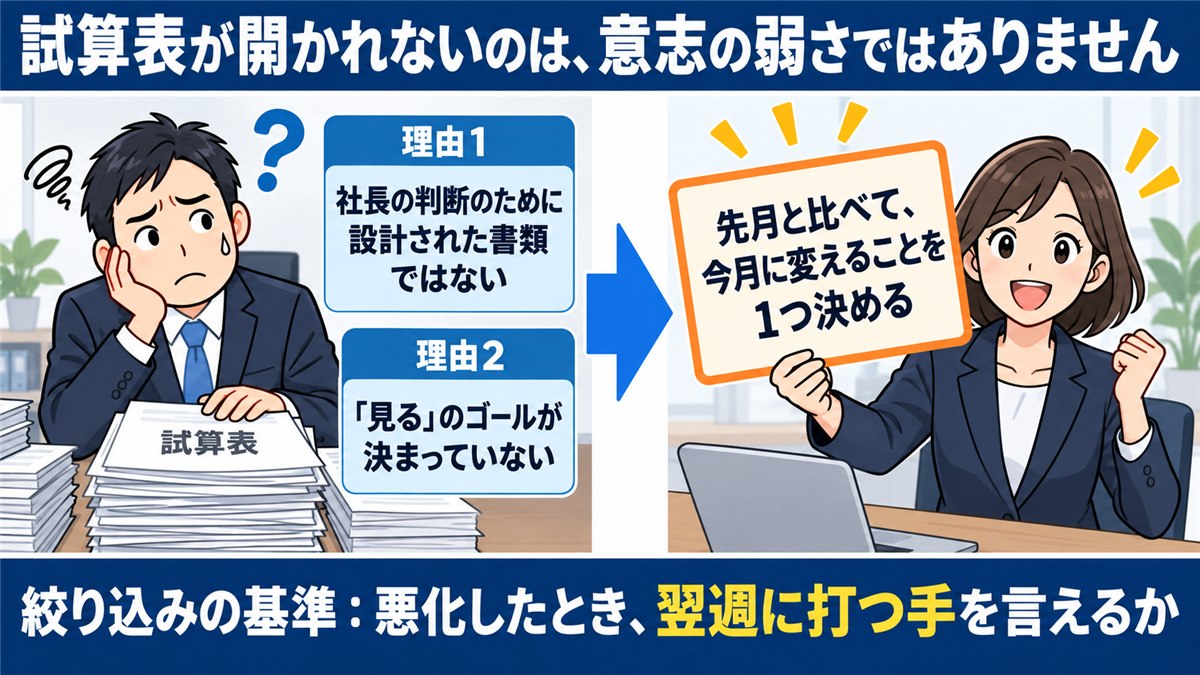
はじめに前提をひとつ。試算表が机に積み上がるのは、社長の意志が弱いからではないと考えています。理由は2つあります。
1つ目は、試算表がそもそも社長の判断のために設計された書類ではないことです。決算書と申告書を作る過程で生まれる資料を「来月どこに力を入れるか」の道具として使えば、読みにくく感じるのは自然なことです。
2つ目は、「見る」のゴールが決まっていないことです。ゴールのない読書は、どこで終えてよいか分かりません。数十行の科目を上から順に追ううちに集中が切れ、「大きな異常はなさそうだ」で終わる。これが続けば、開くこと自体の優先順位も下がっていきます。
そこで、月次を見るゴールをこう置き直してみてください。先月と比べて、今月に変えることを1つ決める。これだけです。ゴールをここまで小さく定義すると、必要な数字は驚くほど減ります。
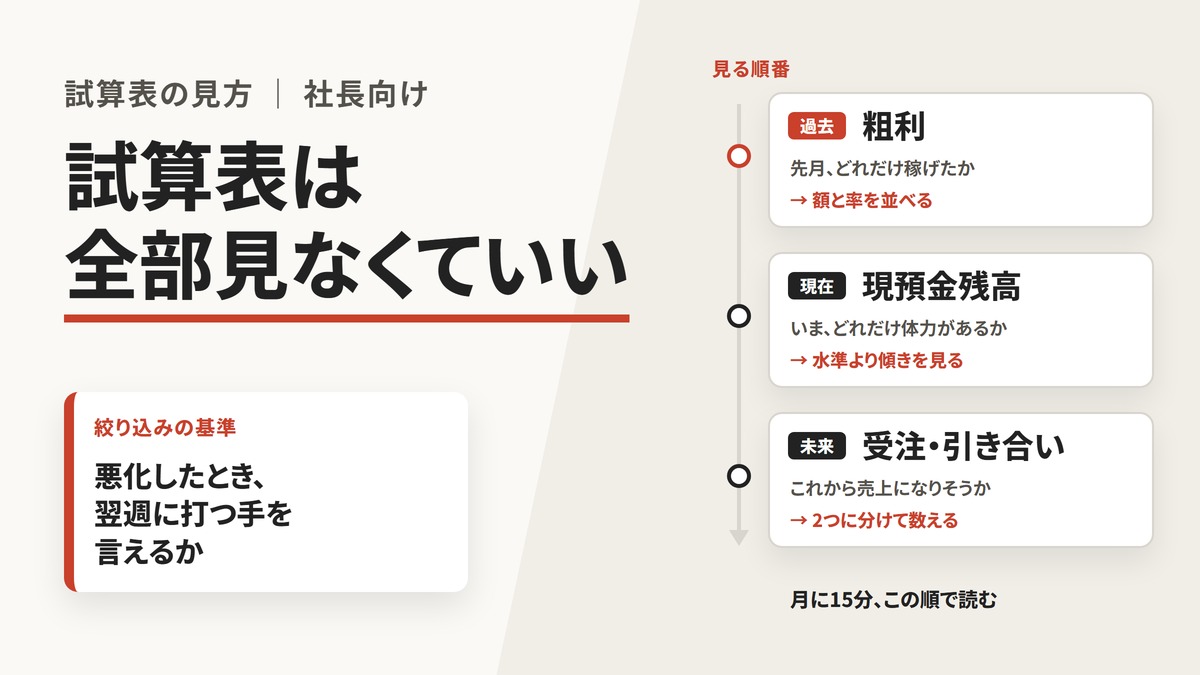
絞り込みの基準も1つで足ります。その数字が悪化したとき、翌週に打つ手を言えるか。この基準でふるうと、多くの指標が落ちます。たとえば「総資産」は、増えても減っても翌週の行動に結びつきにくい数字です。一方「粗利率が2ポイント落ちた」なら、値引きの状況を確認する、原価の上昇を価格に反映できているか確かめる、といった行動が翌週のうちに取れます。
この基準で残るのが、次の3つです。
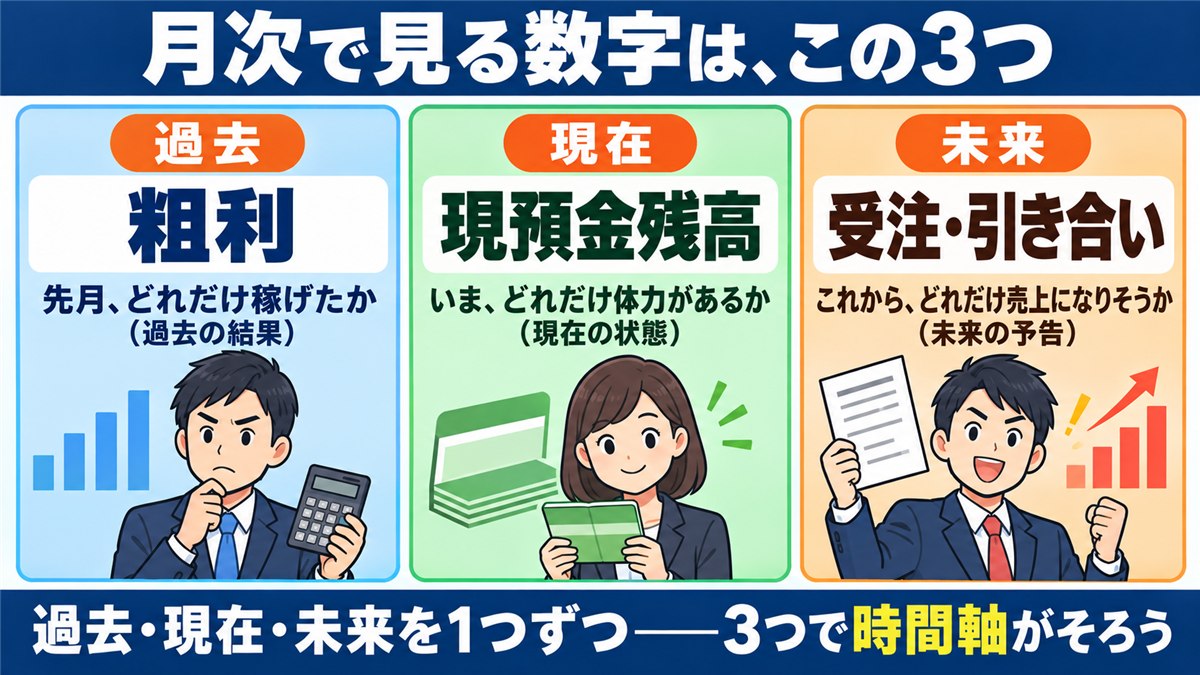
- 粗利——先月、どれだけ稼げたか(過去の結果)
- 現預金残高——いま、どれだけ体力があるか(現在の状態)
- 受注・引き合い——これから、どれだけ売上になりそうか(未来の予告)
過去・現在・未来を1つずつ。3つで時間軸がそろうため、これ以上増やしても判断の質はさほど上がらない、というのが実務での見立てです。
 タケシ
試算表って全部見ないとダメなんですか?正直、数字がずらっと並んでると途中で心が折れるんですよね…
 先生
全部見なくていいんです。ゴールを『先月と比べて、今月変えることを1つ決める』に置き直すと、必要な数字は3つまで絞り込めますよ
1つ目:粗利——売上ではなく、粗利を見る
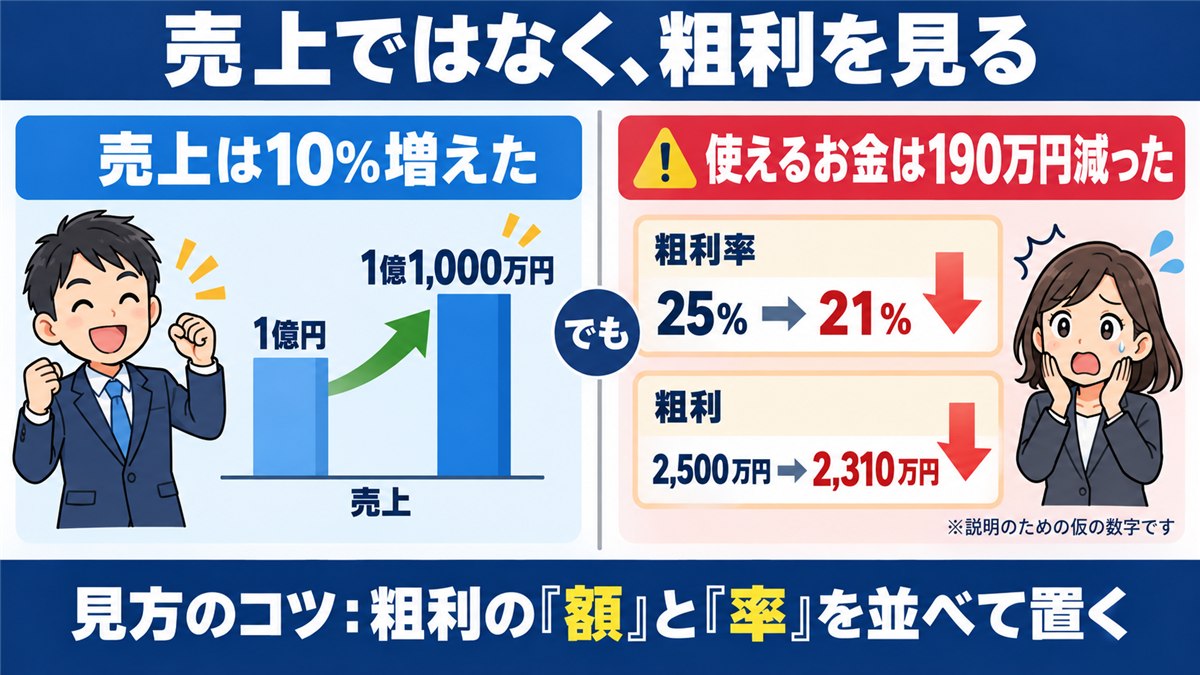
毎月欠かさず見ている数字を1つ挙げるなら、多くの社長は売上と答えられるはずです。事業の手応えをまず売上で測るのは自然な感覚ですし、間違いでもありません。そのうえで、月次で最初に見る数字には、売上ではなく粗利を置きます。粗利(売上総利益)は売上から売上原価を引いた金額で、人件費・家賃・広告費といったあらゆる費用を賄い、借入の返済と手元資金の元手にもなる、お金の源泉にあたります。
売上を主役に置かない理由は、売上が増えていても粗利は減ることがあるからです。たとえば——以下の数字はすべて説明用の仮の数値例です——年商1億円・粗利率25%なら、粗利は2,500万円。翌期、値引きを増やして売上を1億1,000万円に伸ばし、粗利率が21%になると、粗利は2,310万円です。売上は10%増えたのに、会社が使えるお金は190万円減っている計算になります。しかも売上が増えた分だけ、仕入れの立て替えや現場の負荷は重くなります。
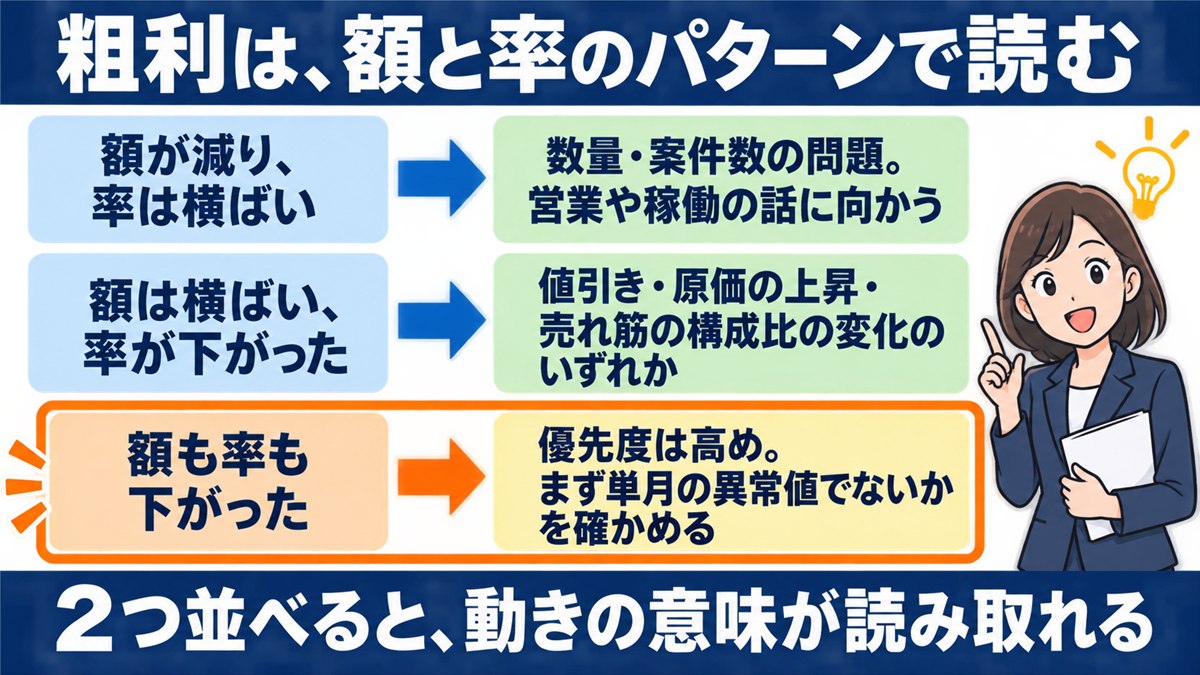
見方のコツは、粗利の「額」と「率」を並べて置くことです。額だけを追うと、季節変動の大きい商売では良し悪しの判断がつきません。率だけを追うと、規模が縮んでいることに気づきにくくなります。2つ並べると、動きの意味が読み取れます。
- 額が減り、率は横ばい → 数量・案件数の問題。営業や稼働の話に向かう
- 額は横ばい、率が下がった → 値引き、原価の上昇、売れ筋の構成比の変化のいずれか
- 額も率も下がった → 優先度は高め。まず単月の異常値でないかを確かめる
実務でつまずきやすいのは、粗利に含める費用の範囲です。外注費・運賃・現場作業者の人件費が販管費のほうに入っていると、粗利は実態より大きく見えます。正しい・間違いという話ではなく、会社ごとの分類の癖です。大事なのは、一度決めた範囲を毎月変えないこと。範囲が月ごとに動くと、前月比そのものが意味を失います。見直すなら、過去12か月分も同じ範囲で並べ直してから切り替えてください。なお、費用の区分が税務上の取り扱いに関わる場合は、顧問税理士にご確認ください。
粗利は、可能なら部門別や商品別に1段だけ割ると打ち手の狙いが定まります。ただし最初の3か月は、全社の粗利1本で構いません。
 タケシ
売上が10%も伸びたら、その分だけ会社で使えるお金も増えてるはずですよね!?売上が主役じゃないんですか?
先生そうとは限りません。たとえば値引きで売上を1割伸ばしても、粗利率が25%から21%に落ちると、会社が使えるお金は190万円減る計算になるんです
2つ目:現預金残高——利益ではなく、口座の残高を見る
残高なら通帳でいつも見ている、と思われたかもしれません。そのとおりで、こまめに残高を確かめる習慣はそのまま活きます。ここで変えるのは見る回数ではなく、残す形です。2つ目の数字として、全口座の月末残高の合計を、1行、時系列で並べます。
利益と現金がズレる理由は「黒字なのに預金が増えない理由」で扱っていますので、ここでは「粗利とは別に残高そのものを1行で追う」とだけ決めてください。
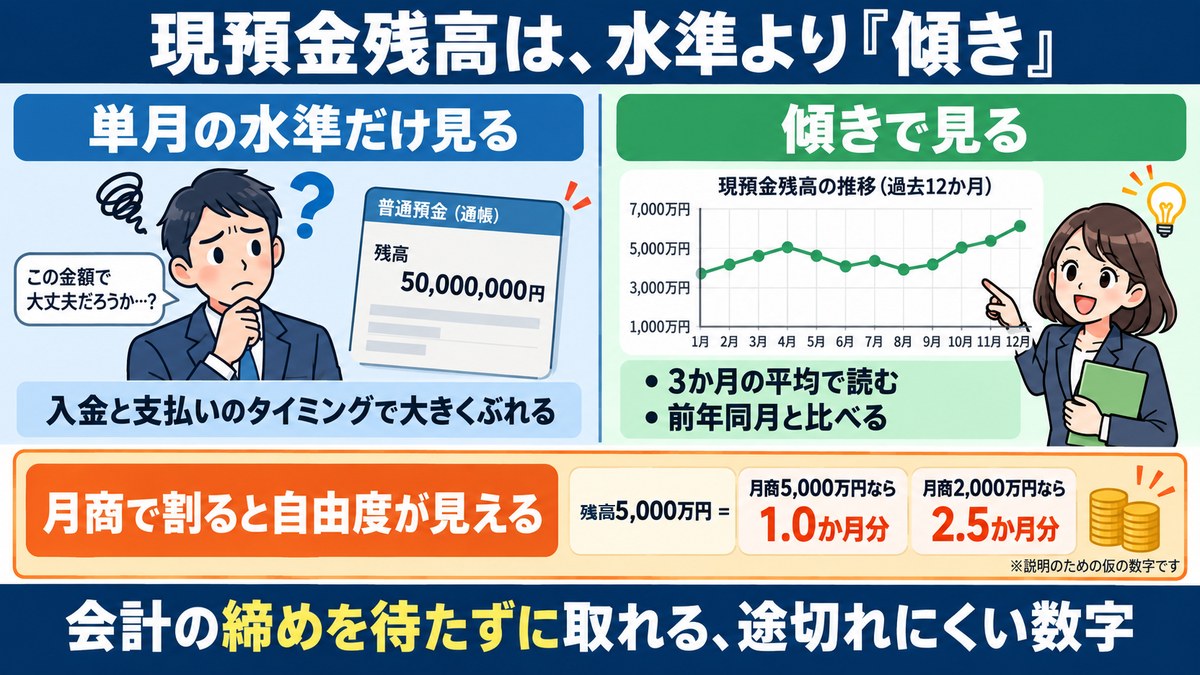
ここには、月次を続けるうえで大きな利点があります。残高は、会計の締めを待たずに取れることです。ネットバンキングを開けば、月末の残高はその日のうちに分かります。試算表が翌々月に届く会社でも、この数字だけは遅れずに追える。3つのうち1つが会計の進み具合に左右されない点が、運用の途切れにくさにつながります。
見方のコツは2つあります。
1つ目は、水準よりも傾きを見ることです。単月の残高は、入金と支払いのタイミングで大きくぶれます。月末が金曜日か土曜日かでも変わるものです。そこで3か月の平均や前年同月との比較で、増えているか減っているかを読みます。半年下がり続けているという傾きは、単月の増減よりはるかに重い情報です。
2つ目は、月商で割ってみることです。手元の現預金が月商の何か月分にあたるかを出すと、金額そのものより「意思決定の自由度」が見えてきます。同じ残高5,000万円でも、月商5,000万円の会社なら1.0か月分、月商2,000万円の会社なら2.5か月分です(説明用の仮の数値例)。意味はまったく違います。適正な水準は業種や取引条件で差が大きいため、他社の目安と比べるより、自社の推移を追うほうが実用的だと考えています。
残高の横に当月の借入返済額を小さく添えると、さらに読みやすくなります。残高が横ばいでも返済でお金が出ているなら、稼いだ分を返済に充てて現状を維持している、と読めるからです。
作業は、月末最終営業日の残高を表計算ソフトへ転記するだけ。定期預金など、すぐには動かせないお金を別の列に分けておくと、判断に使える「すぐ使える残高」がはっきりします。
 ミサキ
残高は通帳でいつも見ています。それでも、わざわざ月末の数字を1行で時系列に並べる意味はあるんでしょうか?
先生見るのは水準より傾きです。3か月の平均や前年同月と比べて向きを読む。半年下がり続けている傾きは、単月の増減よりはるかに重い情報なんです
3つ目:受注・引き合い——未来の売上の予告編
粗利も現預金も、結局は済んだことの数字ではないか——そう感じた方は、良いところを突いています。この2つは過去と現在の数字であり、これから起きることを教えてくれるのは、3つ目の受注・引き合いだけです。金額と件数の両方を、月ごとに数えます。
この数字は会計の外にあるため、試算表には載っていません。意識して数えない限り、手元に残らない種類の数字です。
数え方は、次の2段に分けるのが基本です。
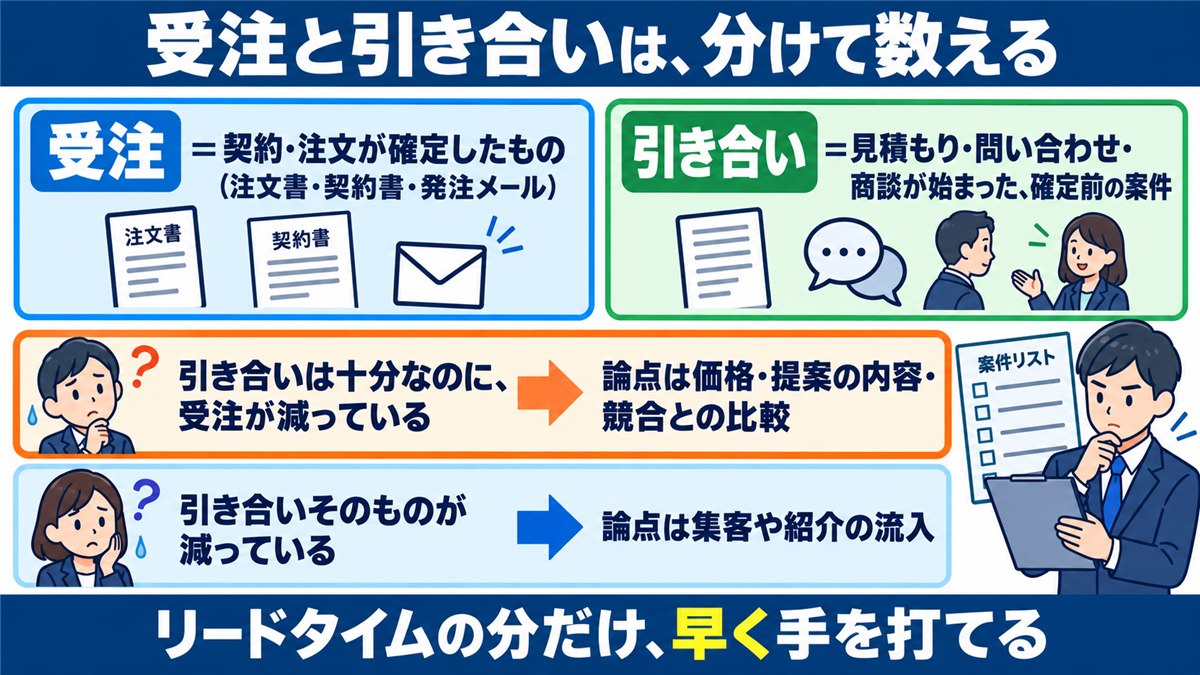
- 受注:契約・注文が確定したもの(注文書・契約書・発注メールなど、確定を示すものがある)
- 引き合い:見積もりを出した、問い合わせが来た、商談が始まった——確定前の案件
分ける理由は、2つが別々の問いに答えるからです。引き合いは十分にあるのに受注が減っているなら、論点は価格や提案の内容、あるいは競合との比較にあります。引き合いそのものが減っているなら、論点は集客や紹介の流入のほうです。同じ「売上が伸び悩む」でも、手を打つ場所はまったく違います。
もうひとつ、業種で重みが変わる論点があります。受注から売上計上までのリードタイムです。納品・検収まで3か月かかる商売なら、今月の受注は3か月後の粗利にあたります。受注の落ち込みが試算表に現れるのも、3か月後です。裏を返せば、その分だけ早く手を打てるということでもあります。自社のリードタイムを一度測っておくと、この数字の読み方が定まります。
つまずきやすいのは、数える基準がぶれることです。「いつの時点で1件と数えるか」を決めていないと、月ごとに定義が動き、前月比が意味を持ちません。見積書を出した日か、初回の問い合わせ日か。金額は税抜か税込か、値引き前か後か。決めたら表計算ソフトの1行目にメモとして残してください。半年後に迷う自分を助けてくれます。
「数えられる仕組みがない」という場合は、見積書の発行控えを数えるところから始めれば十分です。日付・顧客名・金額・状態(引き合い/受注/失注)の4列があれば、最初の月の数字は取れます。
 ミサキ
受注と引き合いを分けて数えるのは、売上が伸び悩んだとき、原因が価格の側なのか集客の側なのかを切り分けるためなんですね
先生そのとおりです。引き合いはあるのに受注が減るなら提案や価格、引き合い自体が減っているなら集客や紹介の流入。打つ手の場所が変わります
ここまでの3つ——粗利、現預金残高、受注・引き合い——のうち、先月の数字をいますぐ言えるのはいくつあるでしょうか。1つも出てこないとしたら、見方の問題というより、その手前の「数字がそろう仕組み」に詰まりがあるのかもしれません。そこも含めて手早く確かめたい方向けに、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。売り込みの場ではありませんので、現在地の確認に気軽にお使いください。
続ける運用設計——見る順番・見る場所・続ける仕掛け
数字を3つに絞っても、運用が決まっていなければ続きません。むしろ、ここからが本題かもしれません。
見る順番を決める
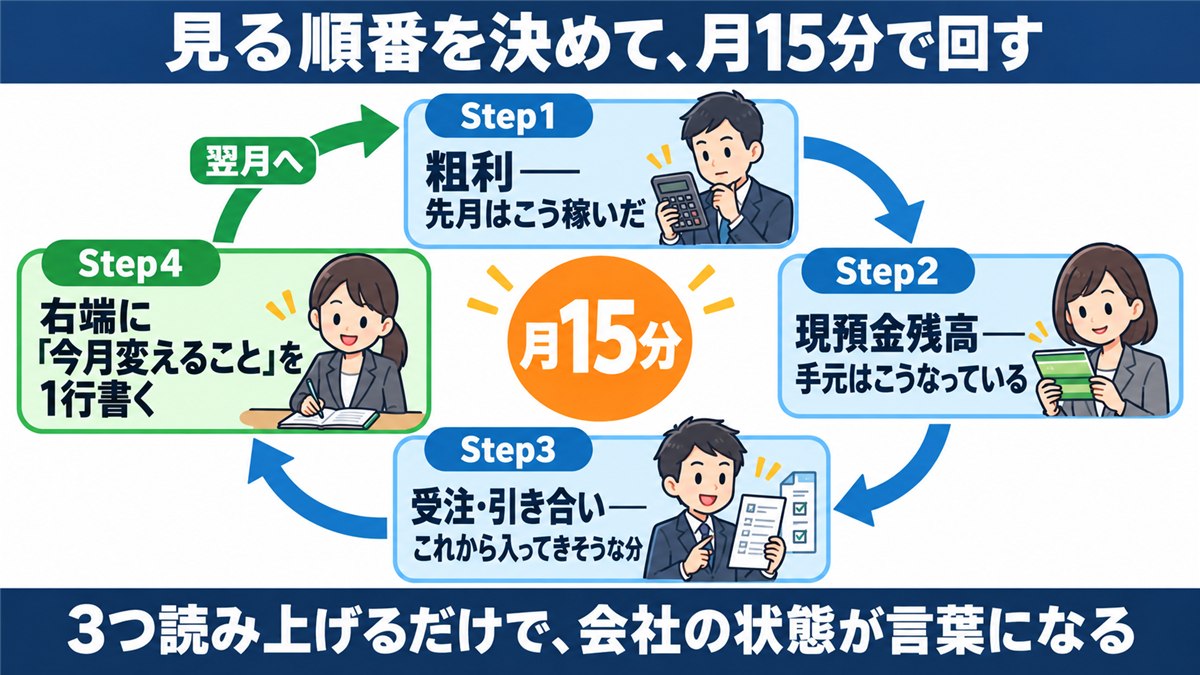
基本は粗利 → 現預金残高 → 受注・引き合いの順です。過去・現在・未来と時間が流れる並びなので、話も自然につながります。「先月はこう稼いだ」「その結果、手元はこうなっている」「これから入ってきそうなのはこのくらい」。3つ読み上げるだけで、会社の状態が言葉になります。
例外がひとつ。月次の締めが遅れている月は、現預金残高と受注・引き合いの2つだけを先に見ることです。この2つは会計の締めに左右されません。粗利が出そろうのを待って全部を止めるより、取れる2つで回し、粗利は届いた時点で追記する。そのほうが習慣は途切れにくくなります。
もっとも、月次が翌々月にしか出ない状態が常態化しているなら、締めを早めること自体が先の課題になります。
見る場所を1枚に決める
専用のシステムやダッシュボードは、最初のうちは要りません。表計算ソフト1枚で足ります。横に12か月、縦に次の数字を並べます。
| 並べる行 | どこから取るか |
|---|---|
| 粗利額/粗利率 | 会計データ(月次の確定後) |
| 現預金残高/うちすぐ使える分 | ネットバンキングの月末残高 |
| 受注の金額・件数/引き合いの金額・件数 | 見積・受注の管理表 |
12か月が横に並ぶことに意味があります。単月では良し悪しの判断がつきにくい一方、12か月の並びは傾きと季節性を同時に見せてくれるからです。1枚に印刷できる分量に収めておくと、会議でもそのまま配れます。
続けるための仕掛けは2つでいい
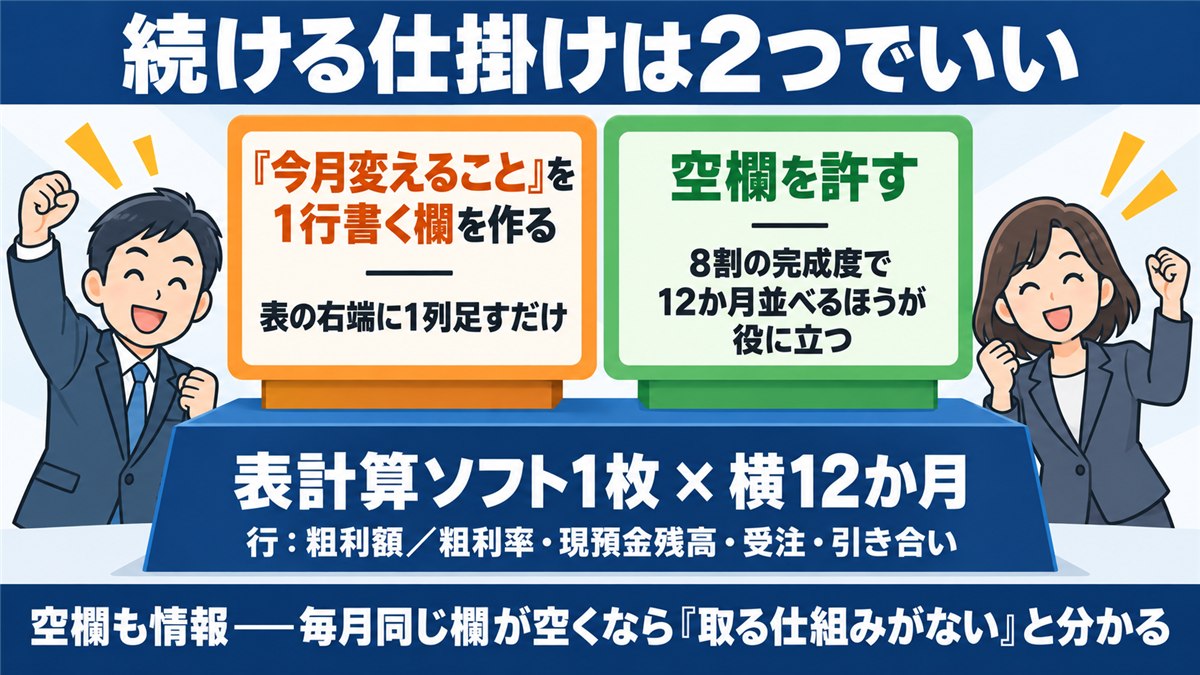
- 「今月変えること」を1行書く欄を作る——表の右端に1列足すだけです。見て終わりにしないための仕掛けで、「A社の値引き条件を確認する」「引き合いの数え方をそろえる」といった短い一文で構いません。書くことがない月は「変えない」と書けば足ります。この列があると、翌月に表を開いたとき、先月の自分が何を気にしていたかが最初に目に入ります。3か月分がたまったころには、自社が何度も同じ場所で引っかかっていることも見えてきます。
- 空欄を許す——数字が揃わない月は、空欄のまま次の月へ進みます。すべて埋めようとする運用は、1つ欠けた月にまるごと止まります。8割の完成度で12か月分が並ぶ表のほうが、9割の完成度で3か月で途切れた表より、判断材料としてははるかに役に立ちます。空欄そのものも情報で、毎月同じ欄が空くなら、その数字は「取れていない」のではなく「取る仕組みがない」と分かります。
3か月ほど続くと、見る数字を4つ目・5つ目と足したくなるものです。そのときは、はじめの基準に戻ってください。その数字が悪化したとき、翌週に打つ手を言えるか。言えないなら、まだ足さなくてよい数字だと考えています。
なお、月次の3つの数字は、経営管理という地図の一部です。資金の見通し、利益の内訳、指標、会議の進め方、AI活用まで含めた全体像は「経営管理を5つの視点で自己点検する」で整理しています。自社の抜けを俯瞰したい方は、そちらもご覧ください。
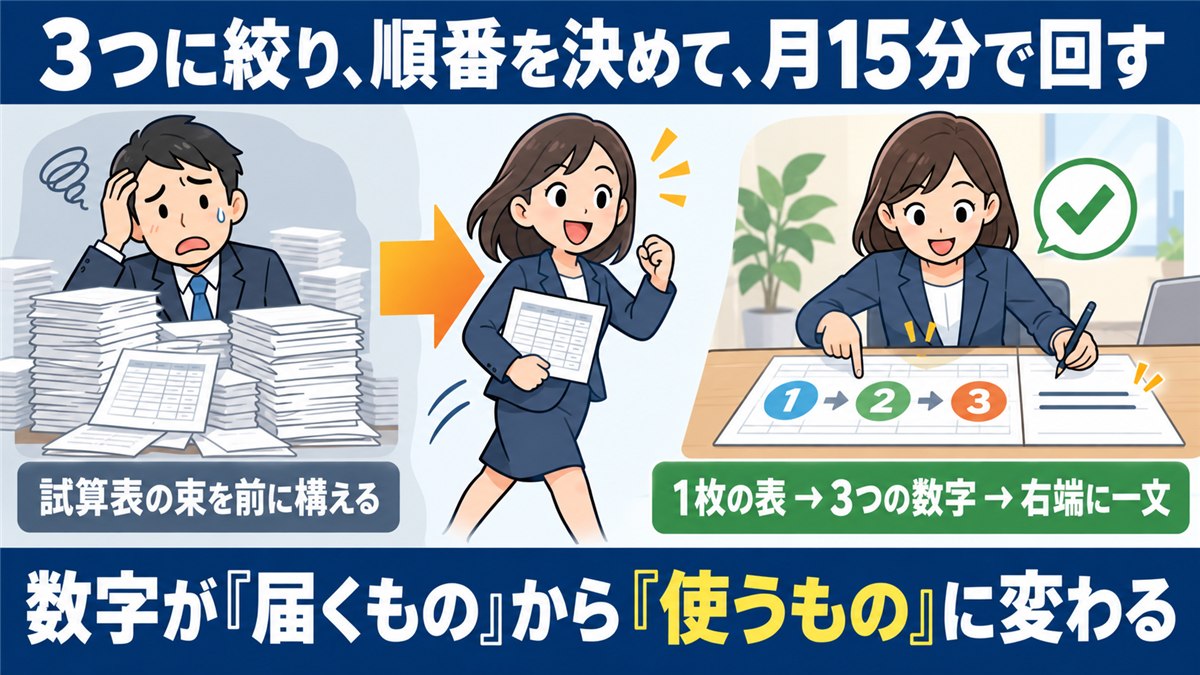
この運用が3か月も続くと、月初の風景は少しずつ変わってきます。試算表の束を前に構える時間はなくなり、1枚の表を開いて3つの数字を順に読み上げ、右端に一文を書いて閉じる——それで月次が終わります。顧問税理士との月次の打ち合わせでも、「今月は粗利率の下がりだけ確認させてください」と自分から論点を出せるようになり、受け身の報告が短い相談に変わっていく。派手さはありませんが、数字が「届くもの」から「使うもの」に変わった状態が、こうして見えてきます。
 タケシ
数字が揃わない月が出てきたら、その表はもう失敗ってことですよね?僕、そういうので毎回挫折するんですよ…
先生空欄のまま、次の月へ進んでください。8割の完成度で12か月並ぶ表のほうが、9割の完成度で3か月で途切れた表より、判断材料としてずっと役に立ちます
まとめ——3つに絞り、順番を決めて、月15分で回す
最後に、この記事の要点をまとめます。
- 試算表が開かれないのは意志の問題ではない。書類の設計目的が違い、「見るゴール」がないことが原因。ゴールは「先月と比べて、今月変えることを1つ決める」に置き直す
- 絞り込みの基準は「悪化したとき、翌週に打つ手を言えるか」。残るのは粗利・現預金残高・受注/引き合いの3つで、過去・現在・未来が1つずつそろう
- 粗利は額と率を並べる。原価に含める範囲は、一度決めたら毎月変えない
- 現預金残高は水準より傾き。月商の何か月分かで意思決定の自由度が見える。会計の締めを待たずに取れる点が強み
- 受注と引き合いは分けて数える。リードタイムの分だけ早く手を打てる。数える基準は1行のメモで固定する
- 続ける仕掛けは2つ——「今月変えること」を1行書く欄と、空欄を許すこと
おさらいQ&A
タケシ結局のところ、月次で見るのは売上でいいんですよね?僕、売上だけは毎日チェックしてるんで完璧です!
先生月次で見るのは粗利・現預金残高・受注/引き合いの3つです。過去・現在・未来が1つずつそろうので、3つ読み上げるだけで会社の状態が言葉になります
ミサキ絞り込みの基準は『その数字が悪化したとき、翌週に打つ手を言えるか』でしたね。この基準だと総資産のような数字は外れる、という理解でいいですか?
 先生
はい。数字を4つ目、5つ目と足したくなったときも、この基準に戻ってください。翌週の手を言えないなら、まだ足さなくてよい数字だと考えています
 タケシ
試算表がまだ届いていない月は、月次もお休みってことでいいですよね!数字が無いんだからしょうがないですし!
 ミサキ
タケシさん、それは危ないやつですよ…現預金残高と受注・引き合いの2つは、会計の締めを待たずに取れるって話でしたよね
先生これだけは覚えておいてください。月次のゴールは『今月変えることを1つ決める』ことです。1枚の表を開き、3つの数字を読み、右端に一文書いて閉じる。月15分で足ります
自社の場合、この3つは今どこまで取れていて、どこが空欄のままか。それを確かめるところから始めてみてください。無料の「社長のためのAI経営管理チェックリスト」は、月次の見方を含む5つの視点から、自社の経営管理の現在地を点検できるものです。来月の月次を変える材料づくりに、どうぞお役立てください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。