「決算書がまとまりましたので、ご説明にうかがいます」。日程を決め、当日は応接室で1時間。売上から順に数字をなぞる説明を聞き、最後に今期の納税額を告げられ、資料一式を受け取って終わる。手元には分厚い決算書が残るのに、来期に向けて何を決めたかというと、何も決まっていない——。
決算書そのものは読めます。どこに何が書いてあるかも分かる。それでも報告の場が「受け取るだけの時間」で終わってしまうのは、読解力の問題ではありません。読む順番と、投げる問いが決まっていないからです。
この記事で扱うのは3つだけです。経営判断のための読む順番、3枚それぞれに投げる問い、そして決算報告という場そのものの進め方。次の決算報告の日に、そのまま持ち込める形にまとめました。
決算書の並びは、税務申告のためにできている
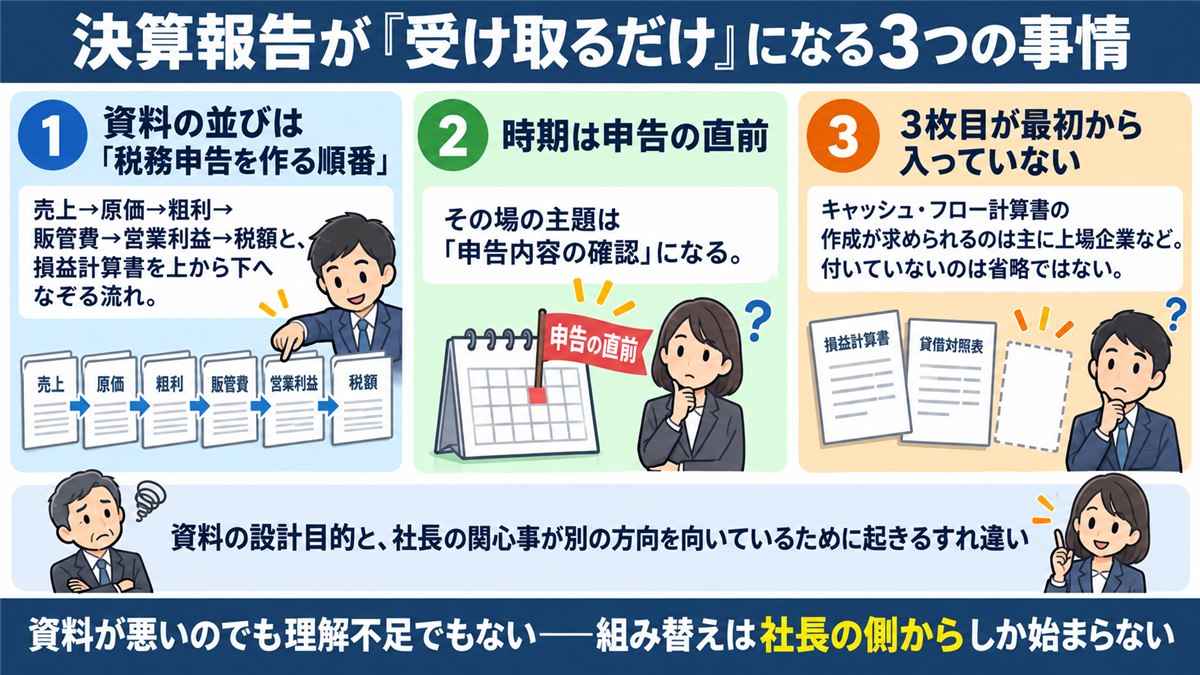
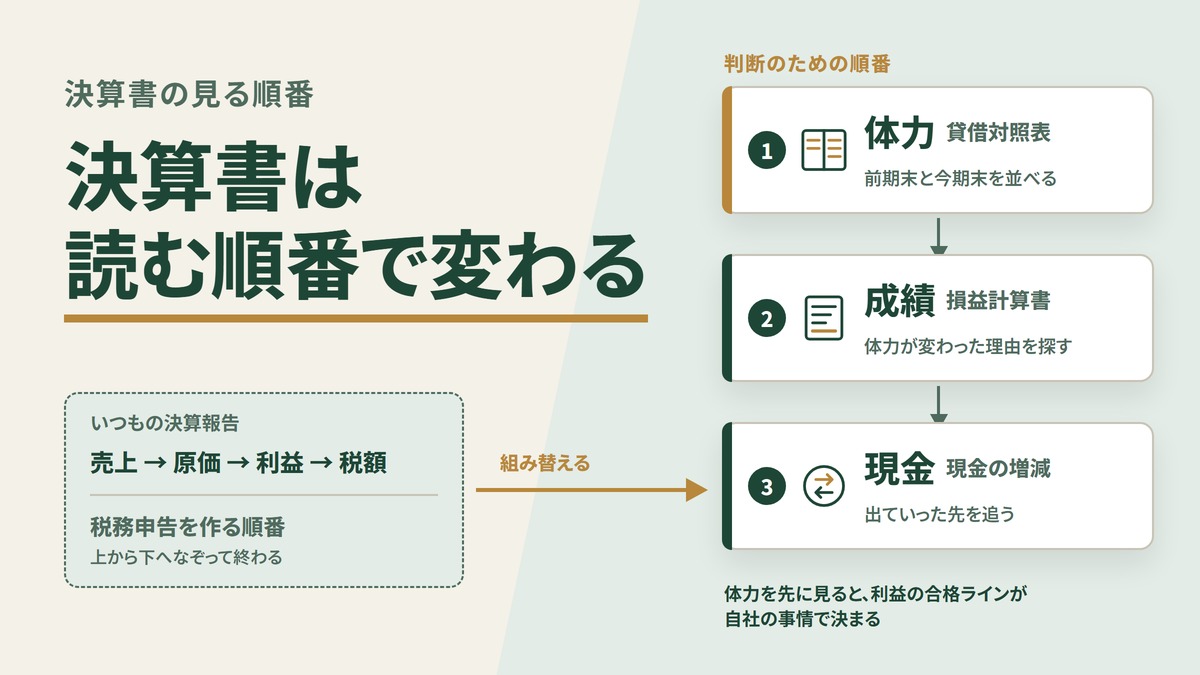
多くの社長が受け取る説明は、だいたい同じ順で進みます。売上、原価、粗利、販管費、営業利益、そして税額。損益計算書を上から下へ一直線になぞる流れです。
この順番が間違っているわけではありません。ただ、これは税務申告を作る順番です。決算の実務は損益を確定させ、課税所得を計算し、申告書に落とし込む流れで進みます。作る順番がそのまま説明の順番になっているだけで、担当者の話し方の問題ではありません。資料の設計目的と社長の関心事が別の方向を向いているために起きる、すれ違いです。
時期も効いています。法人税の申告期限は、原則として事業年度終了日の翌日から2か月以内です(延長の特例などがあるため、自社の期限は顧問税理士にご確認ください)。決算報告が申告の直前に置かれれば、その場の主題は「申告内容の確認」になります。確認の場である以上、話が来期の判断へ向かわないのは自然なことです。
そしてもう1つ、3枚目が最初から入っていないという事情があります。会社法が定める計算書類は貸借対照表・損益計算書・株主資本等変動計算書・個別注記表であり、キャッシュ・フロー計算書は含まれていません(会社法第435条第2項、会社計算規則)。作成が求められるのは主に金融商品取引法の適用を受ける上場企業などです。付いていないのは省略ではなく、そもそも義務の外にあるためです。現金の話題が出てこない場に座って、現金の実感が持てないのは当たり前ともいえます。
整理すると、決算報告が物足りないのは、資料が悪いからでも、社長の理解が足りないからでもありません。申告のための順番で並んだ資料を、判断のための順番に組み替えないまま聞いている——それだけのことです。そして組み替えは、社長の側からしか始まりません。会計事務所は依頼された業務の順で説明しているのであって、依頼していない順番が向こうから出てくるとは限らないからです。
 タケシ
決算の説明って、売上から順に聞いてるだけでいつも眠くなっちゃうんですよね…。あれ、僕の理解力の問題ですか?
 先生
理解力の問題ではありません。あの並びは、税務申告を作る順番なんです。判断のための順番への組み替えは、社長の側からしか始まりませんよ。
体力 → 成績 → 現金。順番を変えると、同じ数字の意味が変わる
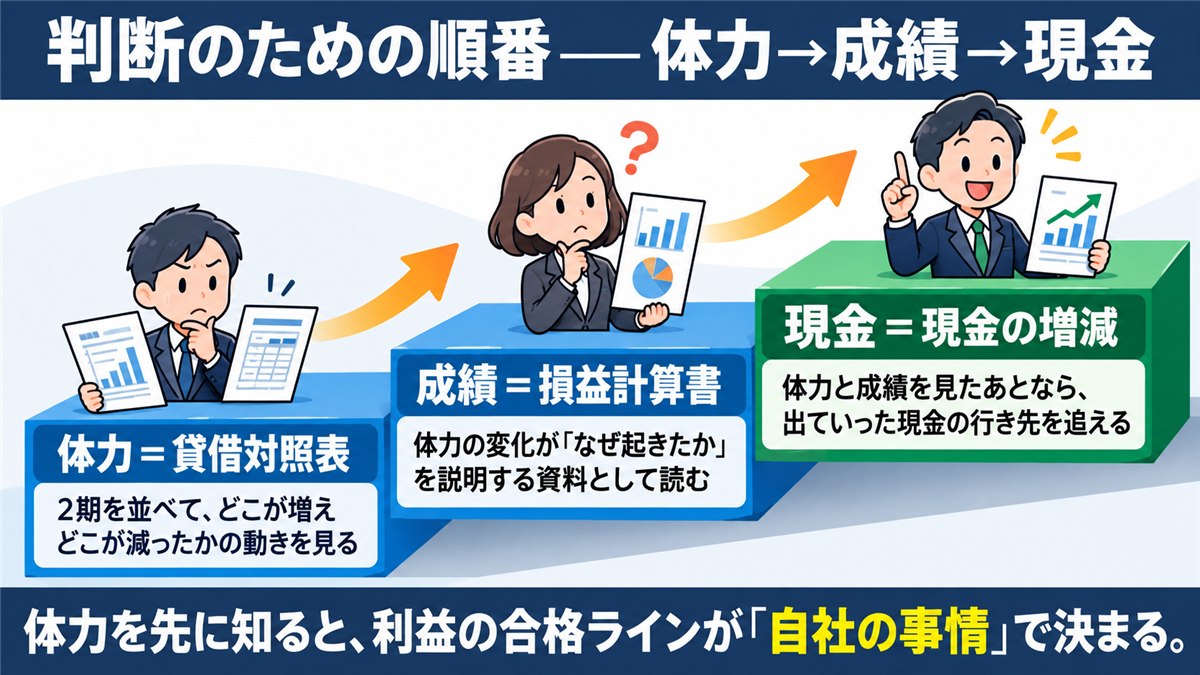
順番を入れ替えるだけで本当に何かが変わるのか、と思われるかもしれません。結論から言えば、判断のための順番は、貸借対照表(会社の体力)→ 損益計算書(今期の成績)→ 現金の増減(現金の実際)です。なぜこの順なのかは、実際に何かを決める場面に置くと見えてきます。
たとえば「来期、2,000万円の設備を入れるかどうか」を決める場面(以下、説明用の仮の数値例です)。手元には今期の営業利益1,000万円という成績があります。この数字だけで、投資の可否は決まるでしょうか。
- A社:現預金3,000万円、借入金1億円、年間の返済額2,000万円
- B社:現預金1億円、借入金なし
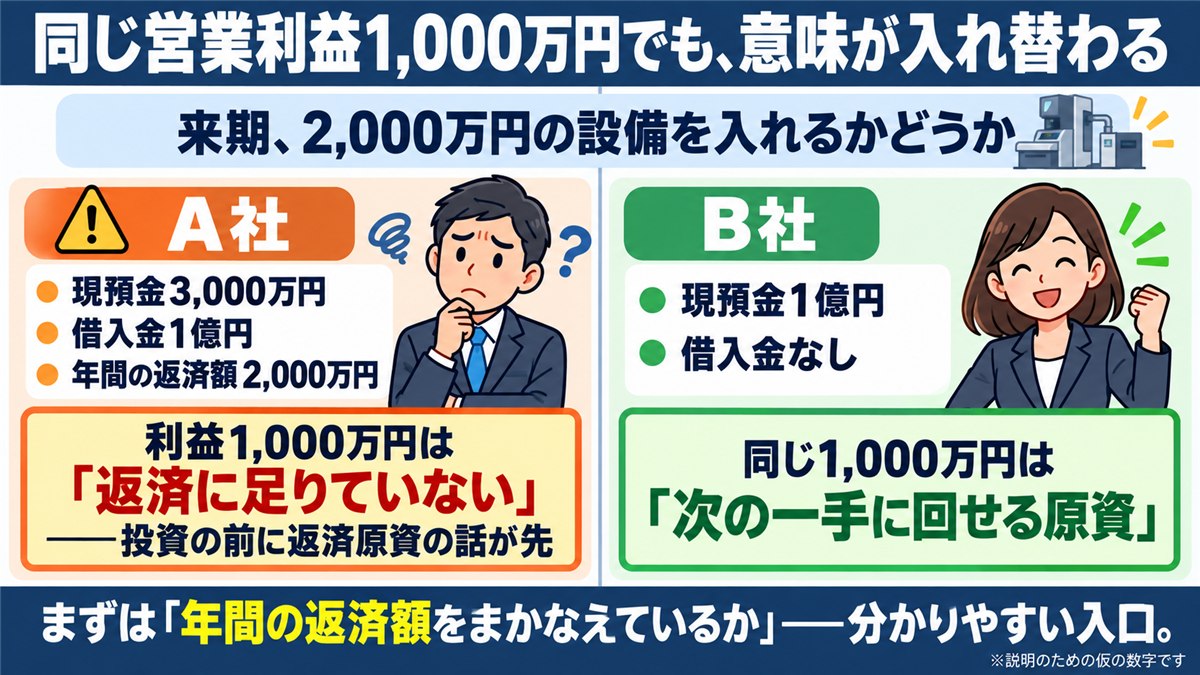
A社にとっての1,000万円は「返済に足りていない」という意味を持ちます。投資の議論の前に、返済の原資をどう作るかという話が先に来ます。B社にとっての同じ1,000万円は「次の一手に回せる原資」です。利益額は同じでも、体力を先に知っているかどうかで、読み取れる意味が入れ替わってしまう。
体力を先に置く効果は、ここにあります。利益の合格ラインが、自社の事情で決まるのです。世間の平均でも去年との比較でもなく、来期に用意しなければならない現金から逆算した水準が基準になります。まずは年間の返済額をまかなえているか。分かりやすい入口の一つです。
成績を2番目に置く理由も、同じ筋です。体力の変化を先に見ておくと、損益計算書は「その変化がなぜ起きたか」を説明する資料として読めます。現預金が減った、借入が増えた——その理由を探しにPLへ入っていく読み方になる。順番が逆だと、PLは単独の成績表になり、良かった・悪かったの感想で終わりがちです。
現金を最後に置くのは、前の2枚を見ていないと原因を特定できないからです。「現金が5,000万円減った」という事実だけでは、本業が振るわなかったのか、投資をしたのか、返済を進めたのかが分かれません。体力と成績を見たあとであれば、出ていった現金の行き先を追えます。
キャッシュ・フロー計算書が手元にない場合、判断の入口としてはこの1行から始められます。
税引後の当期純利益 + 減価償却費 − 借入金の年間返済額 = おおまかな現金の増減
なぜこの式でおおよその見当がつくのか、利益と現金がずれる発生源をどう見分けるかは、別記事「利益と現金がズレる理由」で扱っています。ここでは「3枚目は自分で用意するもの」とだけ押さえておけば足ります。
順番とあわせて変えたい癖が、もう1つ。貸借対照表は2期を並べて見ることです。1期分だけのBSは、決算日という1日の写真にすぎません。前期末と今期末を並べて、はじめて「どこが増え、どこが減ったか」という動きが見えます。判断に効くのは水準よりも傾きであることが多く、その傾きは1枚では見えないのです。
 ミサキ
たとえば同じ営業利益1,000万円でも、返済が重い会社では足りず、借入のない会社では次の原資になる——体力を先に見るから、利益の合格ラインが自社の事情で決まるんですね。
先生その通りです。もう1つ、貸借対照表は2期を並べて見てください。判断に効くのは水準より傾きであることが多く、その傾きは1枚では見えないんです。
各表に投げる問い——「だから何を決めるか」の形にする
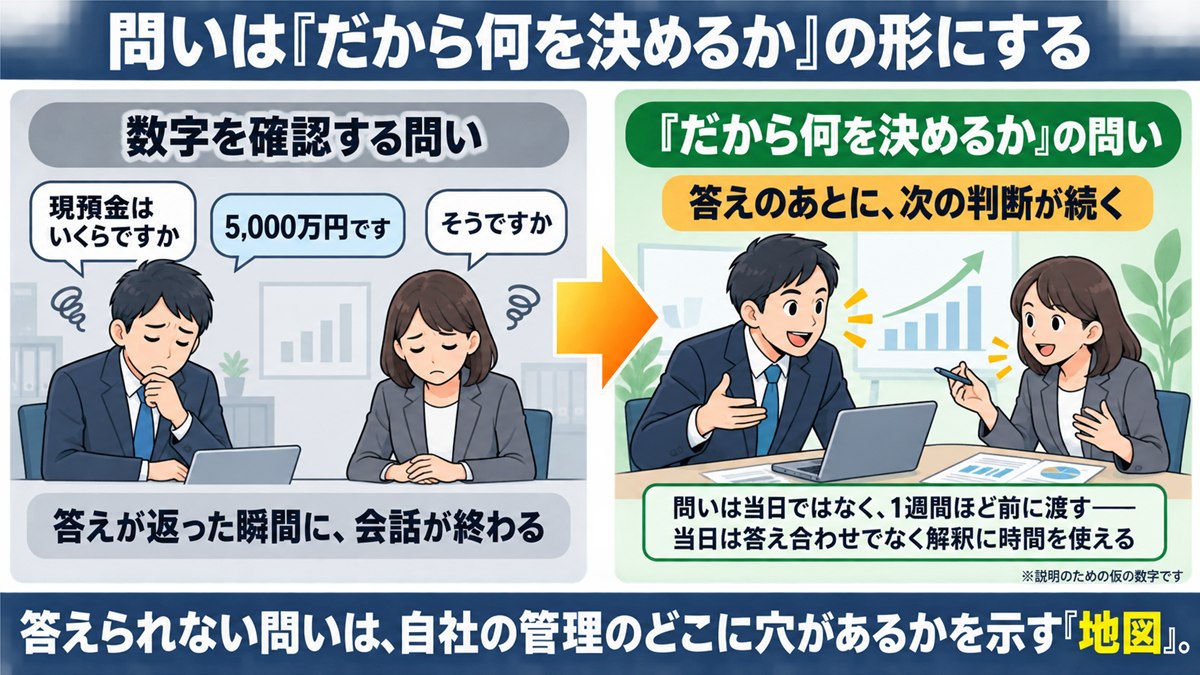
順番を整えても、投げる問いが「この数字は何か」のままだと場は動きません。「現預金はいくらですか」「5,000万円です」「そうですか」。答えを聞いた瞬間に会話が終わってしまうからです。
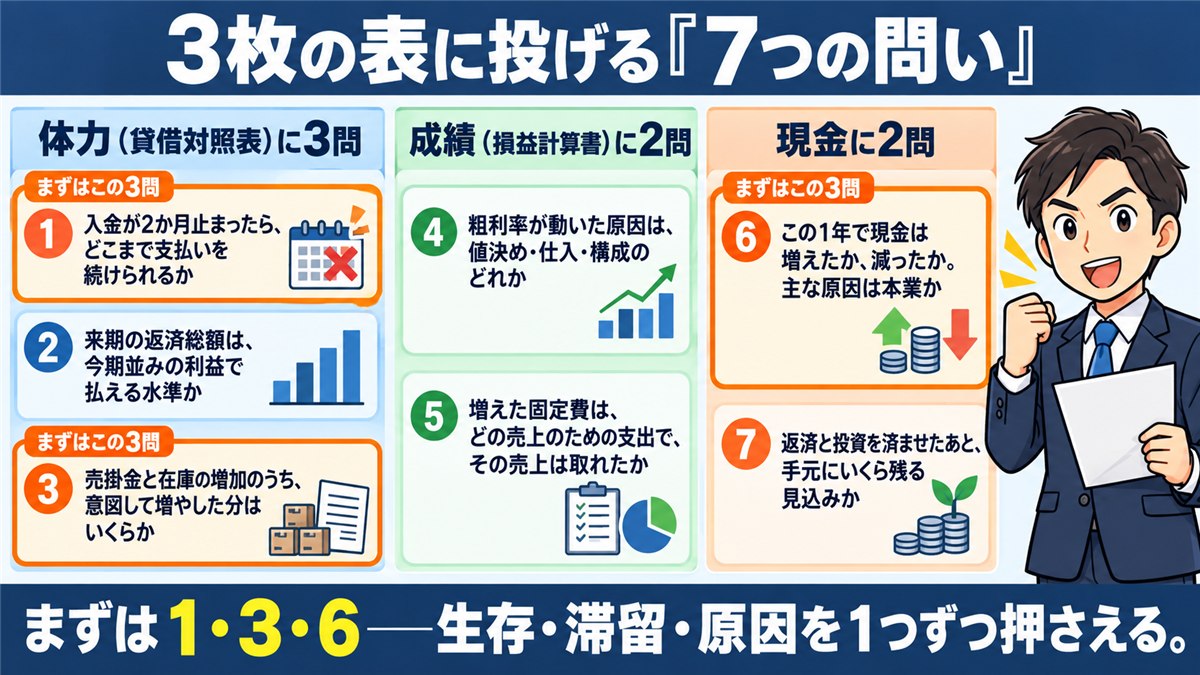
問いは、答えが返ってきたあとに次の判断が続く形へ組み直します。7つ挙げます。
体力(貸借対照表)に投げる3問
- いま入金が2か月止まったら、どこまで支払いを続けられますか。続かないとしたら、どの支払いから見直すことになりますか
- 来期の返済総額は、今期並みの利益で払える水準ですか。足りないとしたら、利益を増やす話と返済の組み方を見直す話の、どちらを先に進めますか
- 売掛金と在庫の増加のうち、意図して増やした分はいくらですか。意図していない分は、誰が、いつまでに戻しますか
成績(損益計算書)に投げる2問
- 粗利率が動いた原因は、値決め・仕入・売れた商品の構成のどれですか。来期はそのうちどれを触りますか
- 今期増えた固定費は、どの売上を取るための支出でしたか。その売上は取れましたか。取れていないなら、いつまで様子を見ますか
現金に投げる2問
- この1年で現金は増えましたか、減りましたか。主な原因が本業以外なら、その要因は来期も続きますか
- 来期、返済と予定している投資を済ませたあと、手元にいくら残る見込みですか。その残高で、いま感じている不安は収まりますか
7問すべてを最初から、と気負う必要はありません。まずは1・3・6の3問で十分です。1は生き延びられる期間、3は稼いだ利益がどこで止まっているか、6は現金が動いた原因。生存・滞留・原因を1つずつ押さえていて、しかも3問とも「数字と理由」の組み合わせで答えが返ってきます。
問いの形を変えると、副産物が生まれます。その場で答えが出ない問いが、はっきりすることです。3に誰も答えられなければ、売掛金と在庫の増減を管理していないということ。5に答えられなければ、支出を決めたときに回収の見込みを書き残していないということです。答えられない問いは勉強不足の証拠ではなく、自社の管理のどこに穴があるかを示す地図として使えます。
実務的なコツを1つ。問いは当日その場で出すより、1週間ほど前に渡すほうが良い答えが返ってきます。相手も資料を用意でき、当日は答え合わせではなく解釈に時間を使えるからです。渡すときに「試すためではなく、来期の判断に使いたいので」と一言添えておくと、場の空気も変わります。
 タケシ
7つも質問するんですか!?そんなに覚えられないですよ…。それに、聞いても誰も答えられなかったら気まずくないですか?
先生まずは1・3・6の3問で十分です。それに、その場で答えが出ない問いは勉強不足の証拠ではなく、自社の管理のどこに穴があるかを示す地図として使えるんですよ。
ここまでの7問を眺めて、いま自分の言葉で答えられるのは何問あったでしょうか。詰まった問いが多いほど、論点は決算書そのものよりも日々の管理の側にあります。その現在地を整理する道具として、無料のAI経営管理チェックリストをご用意しています。3〜5分で答えられ、決算書は不要です。売り込みの場ではありませんので、自己点検にお使いください。 → 無料チェックリストで現在地を確かめる
決算報告を、社長が進行する場に変える
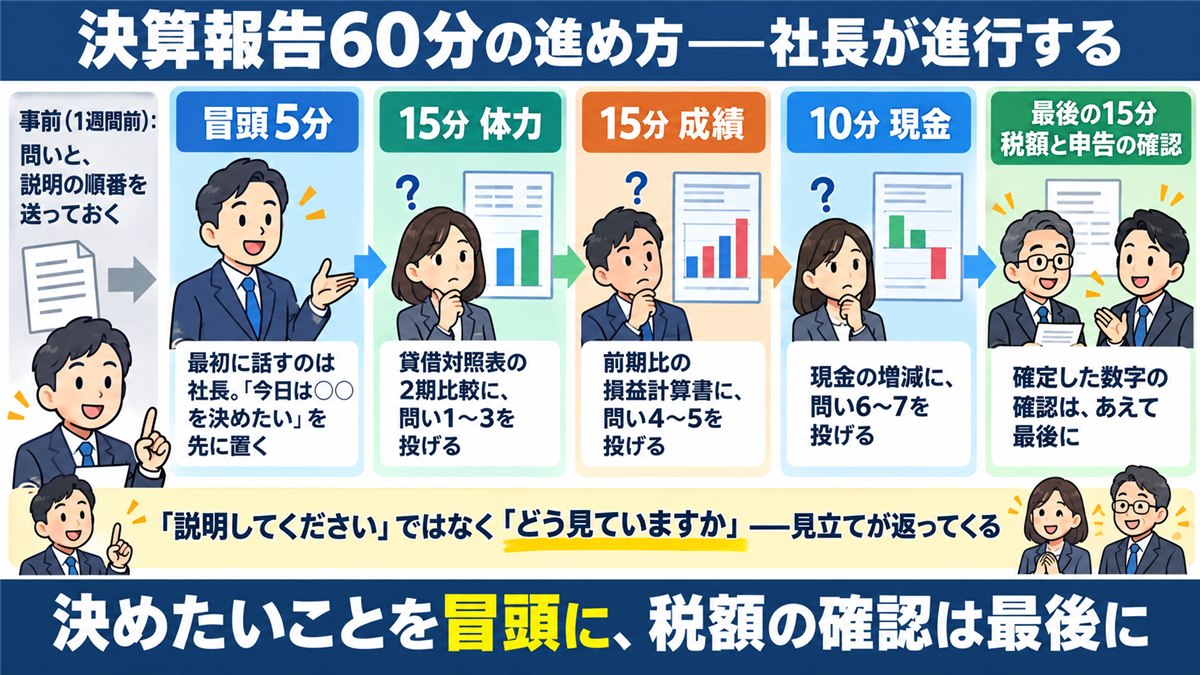
順番と問いが決まれば、あとは場の作り方です。長年続いてきた進め方を自分から変えるのは少し気が引ける、という方もいるでしょう。ただ、決算報告は専門家の発表会ではなく、社長が来期を決めるために使う時間だと考えてよい——というのが私の見立てです。60分を想定した進め方を置いておきます。
事前(1週間前)。問いを送り、あわせて説明の順番を指定します。「貸借対照表の2期比較、次に損益計算書の前期比、最後に現金の増減の順でお願いします」。この一文で当日の構成は変わります。なお、通常の顧問業務の範囲を超える資料の作成を頼む場合は、費用が発生することもあります。依頼の範囲は先に確認しておくと、行き違いが避けられます。
冒頭の5分:最初に話すのは社長です。「今日は、来期の設備投資をやるかどうかを決めたい」「1名採用できるかを判断したい」。決めたいことを先に置きます。聞き手の関心が分かれば、説明する側は同じ数字から違う切り口を出せます。逆に、決めたいことを言わないまま座れば、標準的な説明が標準的な順番で流れていきます。
次の15分:体力。前期末と今期末の貸借対照表を並べ、問い1〜3を投げます。話し手は会計事務所、補足は経理担当。取引先の入金が遅れている、この在庫は特定案件向け、といった事情は社内側が詳しいからです。
次の15分:成績。前期比の損益計算書で問い4〜5。その次の10分:現金。問い6〜7を投げ、キャッシュ・フロー計算書がなければ先ほどの1行の式で構いません。
最後の15分:税額と申告の確認。いちばん時間を使ってきた話題を、あえて最後に置きます。軽んじるわけではありません。税額はすでに確定した数字で、その場の議論で変わる余地は小さい。判断に使える時間を先に確保するという配分です。
進行のなかで、質問の形を1つだけ変えてみてください。「説明してください」ではなく「どう見ていますか」。前者には説明が返り、後者には見立てが返ります。毎年この会社の数字を見ている相手が、自社をどう見ているか。そこには決算書に載っていない情報が混じっていることがあります。
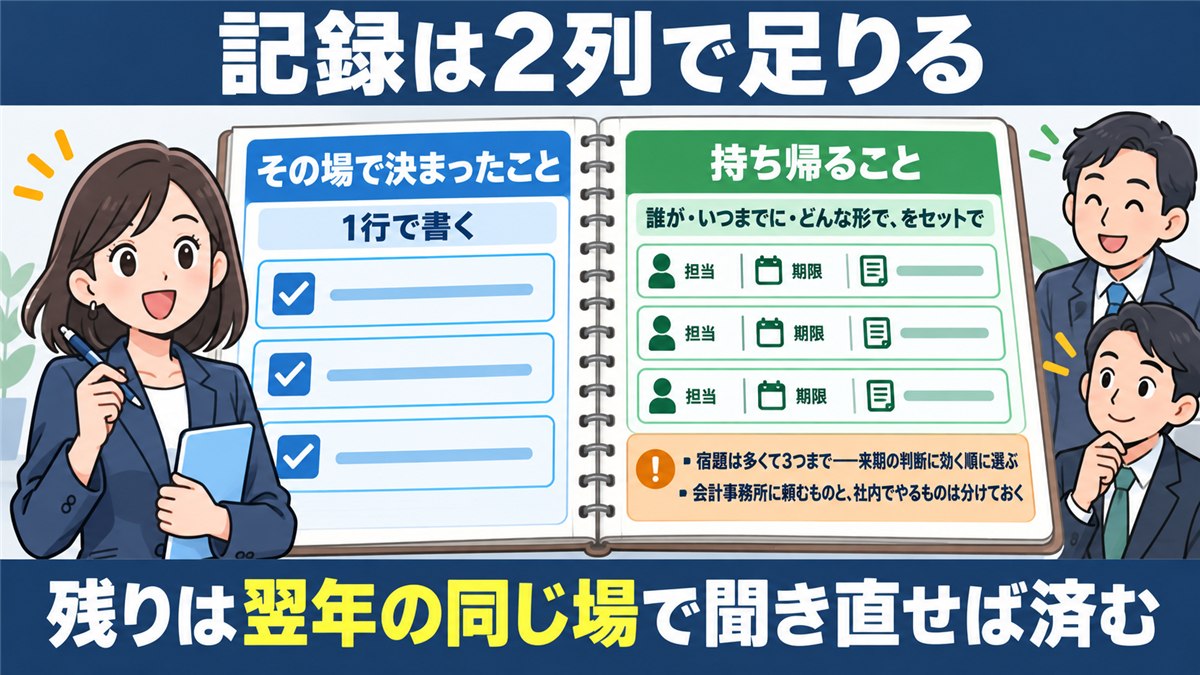
記録は2列で足ります。「その場で決まったこと」と「持ち帰ること」。決まったことは1行で書き、持ち帰るものには、誰が・いつまでに・どんな形で、をセットで書き添えます。宿題は多くて3つまで。答えの出ない問いは毎回いくつも出ますが、全部を追うと1つも終わりません。来期の判断に効く順に3つだけ選び、残りは翌年の同じ場で聞き直せば済みます。担当も分けておきます。会計事務所に頼むもの(部門別の集計など)と、社内でやるもの(在庫の棚卸しなど)を混ぜると、どちらも止まりがちです。
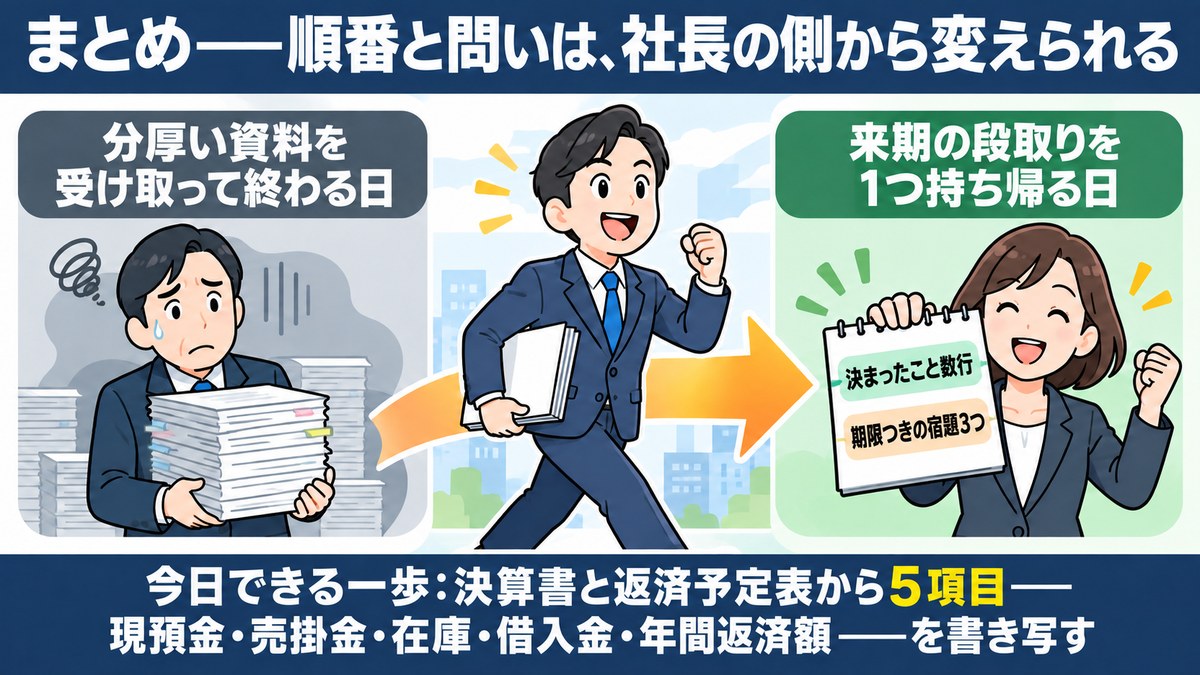
会計事務所が同席しない場合も、やることは変わりません。カレンダーに60分を確保し、同じ順で自分に問いを投げます。相手がいないぶん効いてくるのが、貸借対照表から5行——現預金・売掛金・在庫・借入金・年間返済額——を1枚の表に書き写しておく作業です。毎年これを足していけば、3年目には自社の傾きが1枚で見えます。今日できる一歩としては、これがいちばん軽いはずです。
決算書の読み方は、月次の数字の見方や資金の見通しとひと続きの話でもあります。経営管理の全体像は別記事「経営管理を5つの視点で自己点検する」に整理しています。
この型が根づいた翌年の決算報告は、始まり方から変わってきます。最初に口を開くのは社長で、60分が終わったとき、手元のメモには決まったことが数行と、期限つきの宿題が3つまで残っている。分厚い資料を受け取って終わる日が、来期の段取りを1つ持ち帰る日になる——そんな状態が見えてきます。
ミサキ冒頭の5分で、社長が『今日はこれを決めたい』と先に置くんですね。聞き手の関心がわかれば、同じ数字でも違う切り口の説明が返ってくる、と。
先生はい。質問も1つだけ変えてみてください。『説明してください』ではなく『どう見ていますか』。説明ではなく見立てが返り、決算書に載っていない情報が混じることがあります。
まとめ——順番と問いは、社長の側から変えられる
最後に、この記事の要点を整理します。
- 決算報告が物足りないのは理解力の問題ではない。税務申告を作る順番で並んだ資料を、判断の順番に組み替えないまま聞いているため
- 判断の順番は 体力(貸借対照表)→ 成績(損益計算書)→ 現金。体力を先に置くと、同じ利益額でも読み取れる意味が変わり、利益の合格ラインが自社の事情で決まる
- 問いは「この数字は何か」ではなく「だから何を決めるか」の形に組み直す。7問を用意し、まずは1・3・6の3問から
- その場で答えが出ない問いは、勉強不足の証拠ではなく、自社の管理のどこに穴があるかを示す地図として使う
- 場の進行は社長が決めてよい。決めたいことを冒頭に、税額の確認は最後に。宿題は3つまで、誰が・いつまでに・どんな形で、をセットで残す
おさらいQ&A
タケシうちの決算報告がつまらないのは、資料を作る会計事務所の問題ってことですよね?変えてもらうよう文句言います!
先生そうではありません。会計事務所は、依頼された業務の順で説明しているだけなんです。説明の順番と問いを社長の側から指定する——組み替えはそこから始まります。
ミサキ読む順番は体力・成績・現金。貸借対照表で自社の体力を先に見ると、損益計算書は『その変化がなぜ起きたか』を説明する資料として読めるんですね。
先生その通りです。順番が逆だと、損益計算書は単独の成績表になり、良かった悪かったの感想で終わりがちです。体力の変化を先に見るから、理由を探しに読みにいけるんです。
 タケシ
7つの問いは、当日いきなりぶつけたほうが本気の答えが聞けそうじゃないですか?抜き打ちテストみたいで!
先生1週間ほど前に渡すほうが良い答えが返ってきます。相手も資料を用意でき、当日は答え合わせではなく解釈に時間を使えます。試すためではなく、来期の判断に使う場ですから。
 先生
今日できる一歩は、貸借対照表から現預金・売掛金・在庫・借入金・年間返済額の5行を1枚に書き写すこと。毎年足していけば、3年目には自社の傾きが1枚で見えてきます。
順番を変えて読み終えたあと、最後に残るのはたいてい「では、来月の数字は何をどう見ればいいのか」という問いです。年に一度の決算書だけでは、そこまでは答えが出ません。その入口として、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。資金・利益・管理体制のどこが手薄かが整理され、次に考えるべき論点が見えてきます。自己点検のための道具としてお使いください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。