「今期も黒字です」。決算の報告を受けた帰り道に、ネットバンキングを開いてみる。表示された残高は1年前とほとんど変わらず、むしろ少し減っている——。
この違和感を、経理の計算違いではないかと疑ったことのある社長は、少なくないはずです。金融機関で法人のお客様を担当していた頃から、決算書を挟んで「利益は出ているのに、その分のお金はどこへ行ったのか」というご質問を、私も何度もいただいてきました。顧問税理士に改めて尋ねるほどでもない気がして、そのままにしている、という声も耳にします。
先にお伝えすると、その違和感は数字を見ていない証拠ではなく、決算の数字と通帳の残高の両方を見ているからこそ生まれる、健全な感覚です。そして、利益と現金がズレること自体は異常ではありません。会社の数字には「利益を数える時計」と「現金を数える時計」があり、両者は最初から別々に動くようにできています。問題は、ズレていることではなく、自社のズレがどこから生まれているのかを金額で言えないことのほうにあります。
本記事では、そのズレを5つの発生源(売掛金・在庫・設備投資・借入金の元金返済・減価償却)に分解し、どれが自社の主因かを見分ける質問を置きます。読み終えたときに、「うちの場合はこれだ」と1つ挙げられる状態を目指します。
「黒字なのに預金が増えない」は、計算違いではない
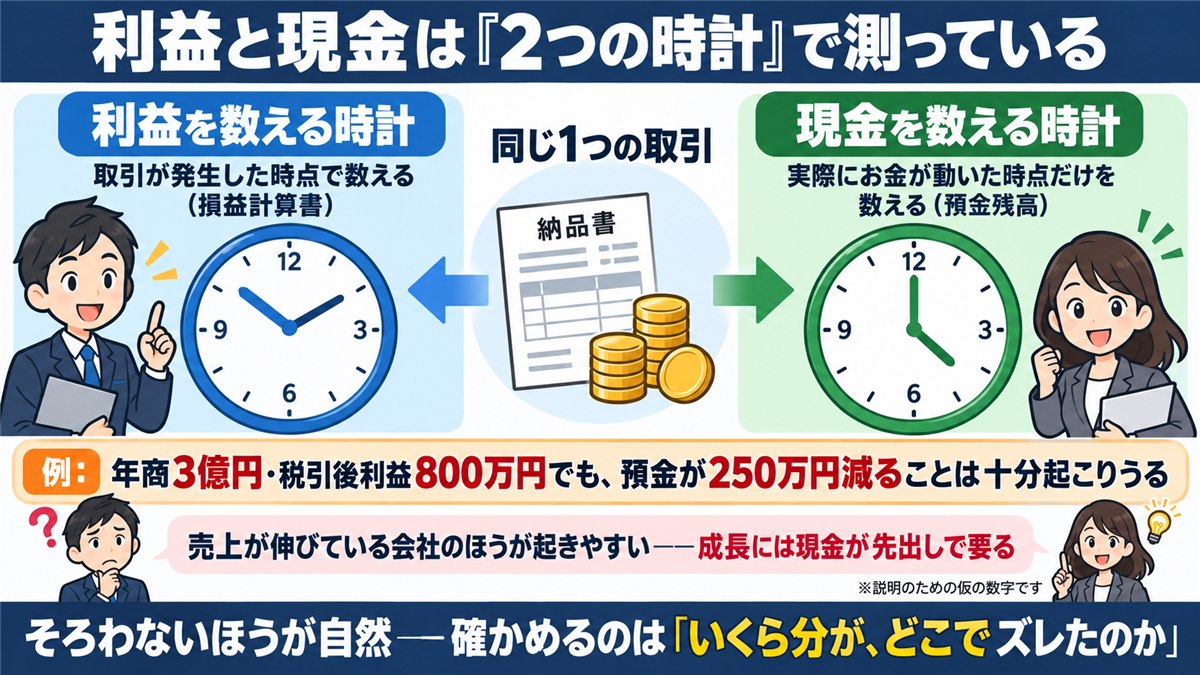
とはいえ、「どこかで数字が間違っているのではないか」という疑いは、いったん脇に置いて大丈夫です。損益計算書は取引が発生した時点で数え、預金残高はお金が動いた時点だけを数えます。同じ1つの取引を2つの異なる時計で測っているのですから、結果がそろわないほうがむしろ自然です。ですから確かめるべきは、どちらが正しいかではなく、いくら分が、どこでズレたのかです。
もう1つ、誤解されやすい点があります。「利益は出ているのに現金がない」は、業績が悪いときにだけ起きる現象ではありません。傾向としてはむしろ逆で、売上が伸びている会社のほうが起きやすくなります。成長には現金が先出しで必要になるからです。この理由は次章で分解します。
たとえば、年商3億円・税引後の利益800万円という会社が、1年間で預金を250万円減らす。これは十分に起こりうる形です(以下、本記事の数値はすべて説明用の仮の数値例です)。この250万円がどう組み上がるのかは、記事の後半で1行ずつ分解します。
なお、利益と現金の関係は、経営管理という大きな地図の一部分にあたります。資金の見通し、利益の内訳、重要指標、会議の運営まで含めた全体像を先に確かめたい方は、別記事「経営管理を5つの視点で自己点検する」をご覧ください。
 タケシ
黒字って聞いてたのに通帳が増えてないなんて、それ経理のミスじゃないんですか!?僕なら計算間違いを疑いますよ!
 先生
同じ取引を、利益の時計と現金の時計という別々の物差しで測っているので、そろわないほうが自然なんです。確かめるべきは、いくら分がどこでズレたのか、ですよ。
発生源①②——売掛金と在庫。現金は「請求書」と「モノ」に姿を変えている
では、現金はどこへ行ったのか。最初に確かめる場所は、遠くではありません。毎日の売上と仕入のなか——貸借対照表でいえば、売掛金と在庫の欄です。
①売掛金:売れているが、まだ現金になっていない
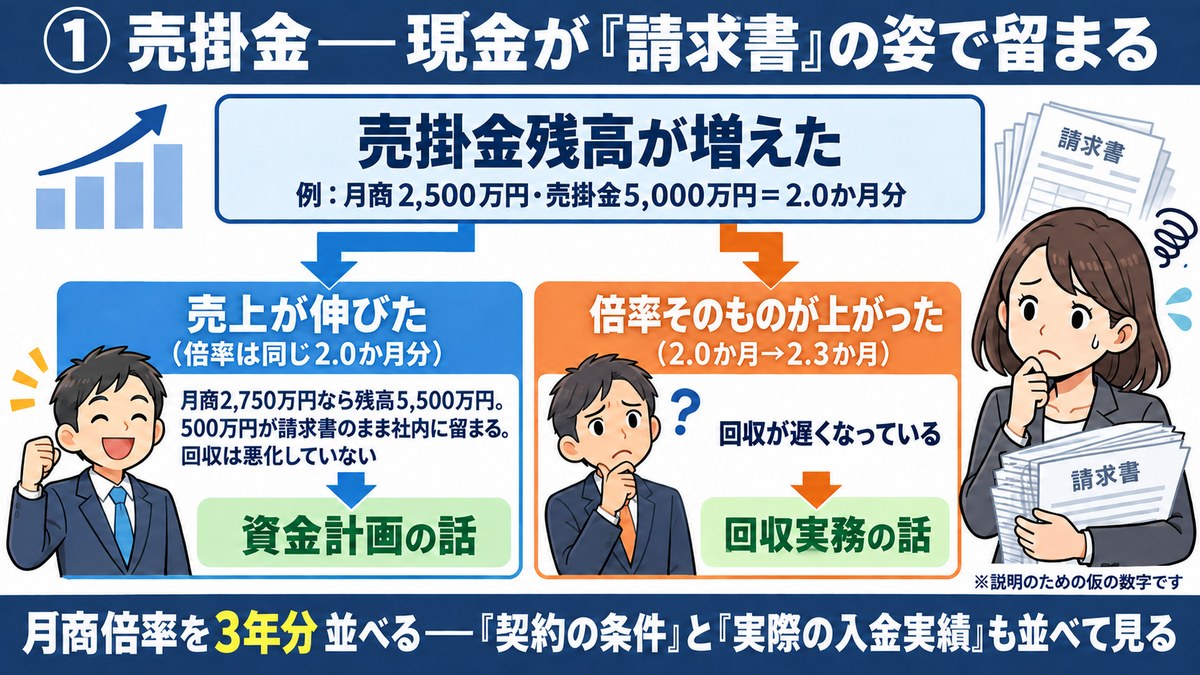
売上を計上してから入金されるまでには時差があります。その間、代金は「売掛金」という名前で貸借対照表に載っています。会社のものではあるのですが、支払いには使えません。
見るべき数字は、売掛金残高を月商で割った値です。月商2,500万円に対して売掛金残高が5,000万円なら2.0か月分。ここが実務の分かれ目で、この数字は2つの理由で増えます。
1つは、売上が伸びた場合です。月商が2,750万円(10%増)になれば、同じ2.0か月分でも残高は5,500万円になり、500万円の現金が請求書のまま社内に留まります。回収は何も悪化していないのに、現金は減ります。もう1つは、倍率そのものが上がった場合。2.0か月が2.3か月になったのなら、回収が遅くなっているということです。
この2つは打ち手がまったく違います。前者は資金計画の話、後者は回収実務の話です。区別するには、月商倍率を3年分並べてみるのが手早い方法になります。
実務のコツをもう1つ。得意先ごとに「契約上の回収条件」と「実際の入金実績」を並べてみてください。条件は60日でも、実績を平均すると75日、という先が混ざっていることがあります。全体の平均だけを見ていると、この差は消えてしまいます。
②在庫:仕入れた時点で現金は出ていく
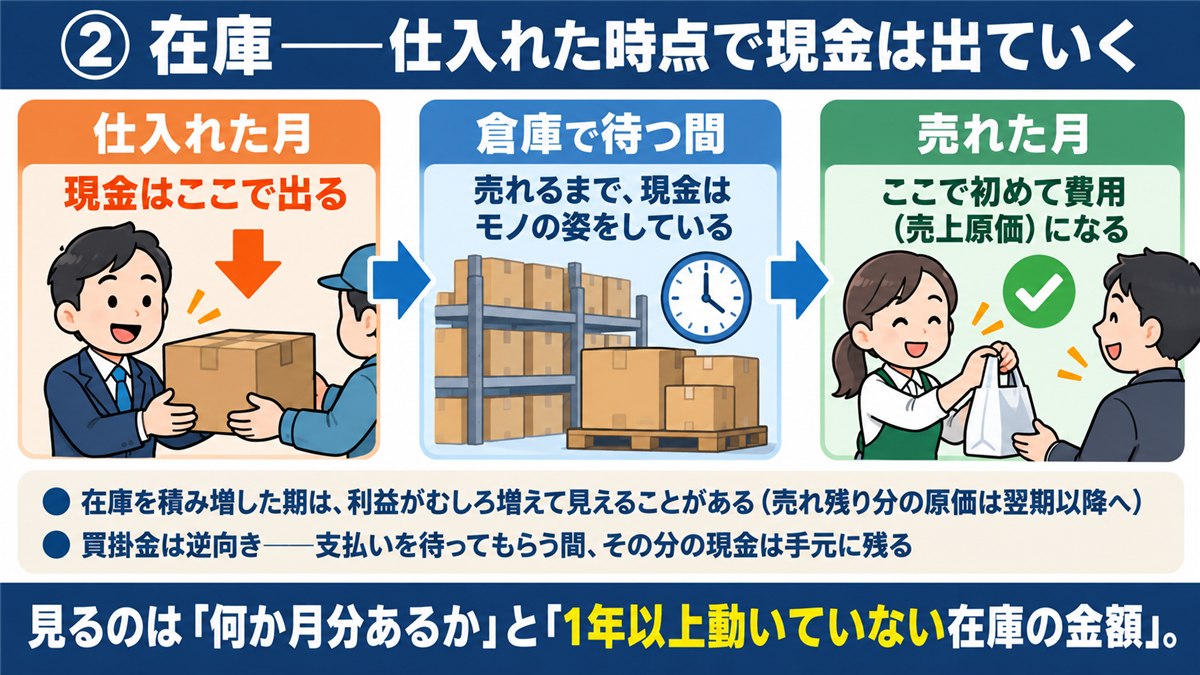
在庫は、仕入れた(または作った)時点で現金が出ます。しかし損益計算書で費用(売上原価)になるのは、それが売れた月です。売れるまでの間、現金は倉庫のなかでモノの姿をしています。
ここに、多くの社長が意外に感じる点があります。在庫を積み増した期は、利益がむしろ増えて見えることがあるのです。仕入れた分のうち売れ残った部分の原価は、当期の費用にならず翌期以降へ繰り越されるためです。利益と現金が逆方向に動く、わかりやすい例と言えるでしょう。
見るべき数字は、在庫金額を1か月あたりの売上原価で割った値、つまり何か月分の在庫を持っているかです。あわせて出したいのが、1年以上動いていない在庫の金額。総額は事業の規模で決まる部分が大きく、すぐには動かせません。しかし滞留している分は、値下げ処分・用途転換・仕入停止といった判断で動かせます。手を打てる金額はどこにあるのか、という視点で切り分けます。
なお、買掛金は逆を向いています。仕入代金の支払いを待ってもらえている間、その分の現金は手元に残っているからです。運転資金を「売掛金+在庫−買掛金」でひとまとまりに見るのは、このためです。
 ミサキ
売掛金の残高が増えても、売上が伸びたためか回収が遅くなったためかで打ち手が違う——月商で割った倍率を3年分並べると区別できるんですね。
 先生
はい。在庫も同じで、総額よりも1年以上動いていない金額に注目してください。滞留分は値下げ処分や仕入停止といった判断で動かせる部分ですから。
発生源③④⑤——設備投資・借入返済・減価償却。損益計算書に映らないお金の動き
売掛金と在庫を確かめても、まだ金額の説明がつかない——その場合に見にいくのが、ここからの3つです。いずれも、損益計算書にはそのままの形では映りません。
③設備投資:現金は一度に、費用は何年かに分けて
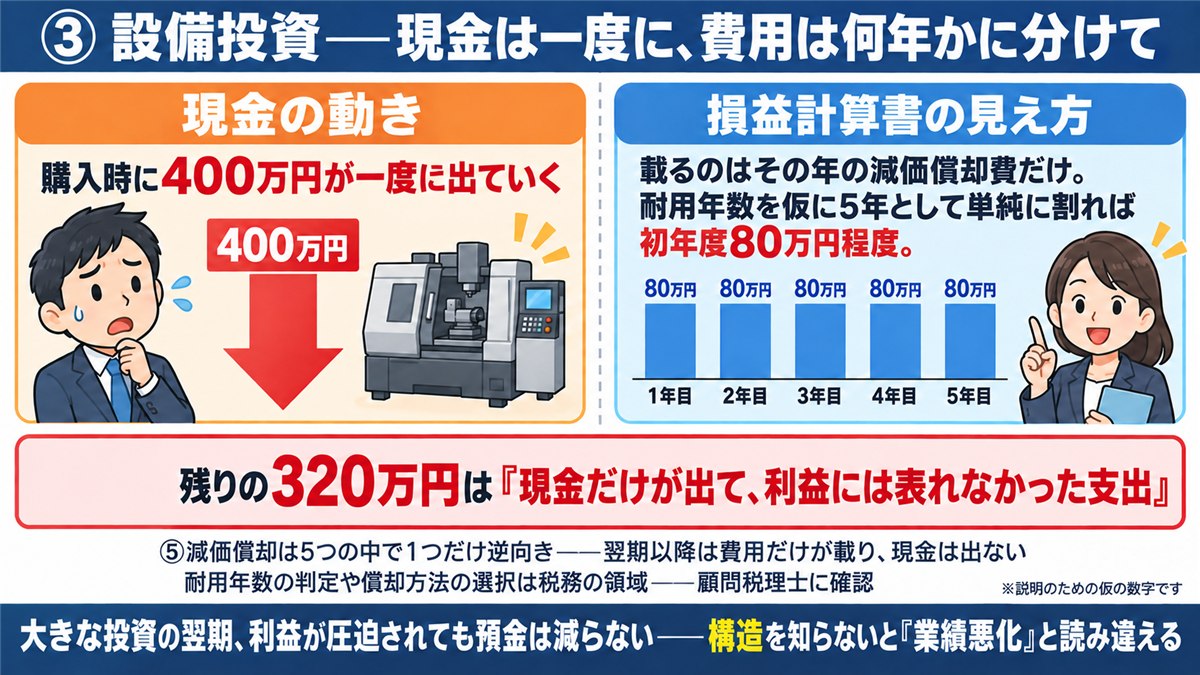
400万円の機械を購入すると、現金は購入時に400万円出ていきます。ところが損益計算書に載るのは、その年の減価償却費だけです。耐用年数を仮に5年として単純に割れば、初年度は80万円程度。残りの320万円は、「現金だけが出て、利益には表れなかった支出」ということになります。
決算報告の場で違和感が解消されない理由の1つがここにあります。損益計算書を上から下まで説明されても、設備投資はほとんど話題に出ません。数字の上では「小さな出来事」に見えてしまうからです。
見るべき数字は、この1年で固定資産の取得に使った現金の合計。貸借対照表の固定資産の増加額に、当期の減価償却費を足し戻すと概算できます。なお、耐用年数の判定や償却方法の選択は税務の領域にあたりますので、具体的な処理は顧問税理士にご確認ください。
④借入金の元金返済:損益計算書にはまったく出てこない
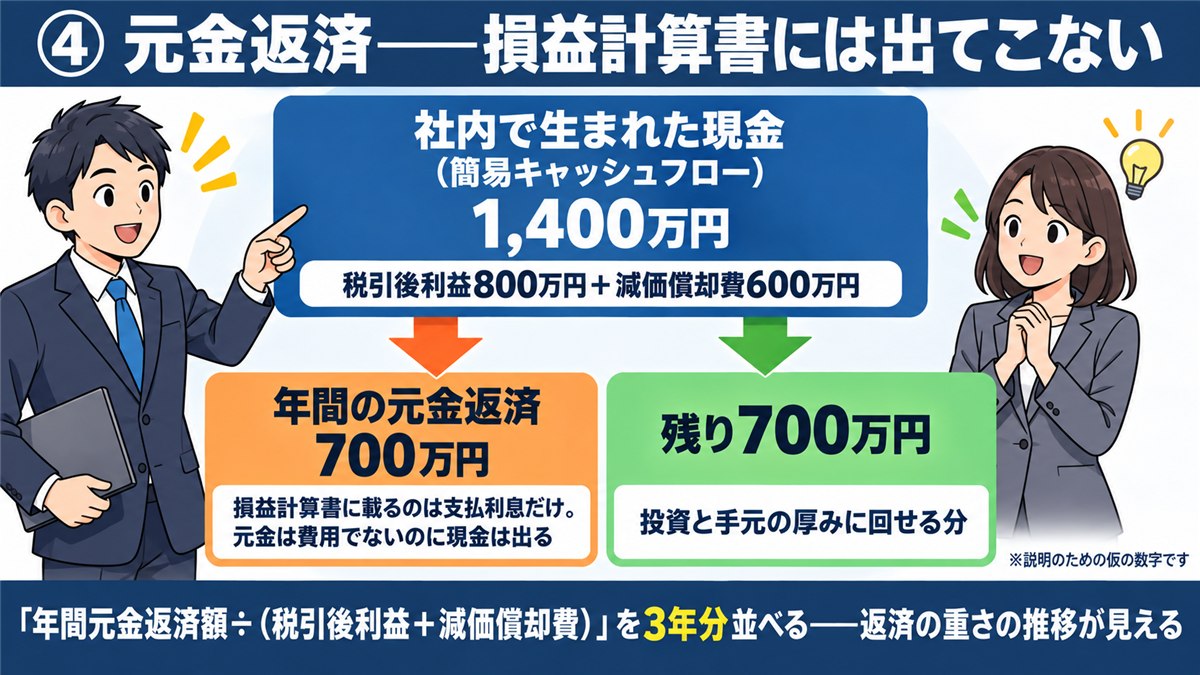
借入金の返済のうち、損益計算書に現れるのは支払利息だけです。元金の返済は費用ではなく、貸借対照表の負債が減る動きなので、利益の計算には一切登場しません。それでいて、現金は出ていきます。
ここで使えるのが、税引後利益に減価償却費を足した「簡易キャッシュフロー」という見方です。先ほどの会社なら、税引後利益800万円+減価償却費600万円=1,400万円。年間の元金返済額が700万円であれば、社内で生まれた現金の半分が返済に充てられている計算になります。残りの700万円が、投資と手元の厚みに回せる分です。
見るべき数字は、年間の元金返済額 ÷(税引後利益+減価償却費)。この比率を3年分並べると、返済の重さが増しているのか和らいでいるのかが見えてきます。借入そのものの是非はまた別の論点ですので、ここでは「返済の原資が足りているか」だけを確かめます。
⑤減価償却:1つだけ逆を向いている
5つのうち、減価償却費だけが逆を向きます。①〜④は利益より現金が少なくなる方向、⑤は現金のほうが多く残る方向。ズレの計算に足し算と引き算の両方が要るのは、このためです。
押さえておきたいのは、減価償却費が③設備投資の裏側だという点です。現金の支出は投資をした年に済んでおり、その後の数年は費用だけが残ります。大きな投資の翌期以降、利益は圧迫されるのに預金は減らない——この構造を知らないまま数字だけを見ると、翌期の利益減少を「業績の悪化」とだけ受け取ってしまいかねません。
タケシ借金の返済って、あんなに払ってるのに費用にならないんですか!?じゃあ利益からどうやって引かれてるんですか?
先生引かれていないんです。損益計算書に出るのは支払利息だけで、元金返済は利益の計算に一切登場しません。それでいて現金は出ていく——ここがズレの大きな発生源です。
ここまで読んで、「自社の場合、数字まわりのどこから手をつけるべきか」を確かめたくなった方には、無料の「AI経営管理チェックリスト」をご用意しています。回答は3〜5分、決算書のご用意は不要です。売り込みの場ではありませんので、自己点検の道具としてお使いください。 → 自社の現在地を3〜5分で自己点検する(無料チェックリスト)
自社の主因はどれか——5つの質問で見分ける
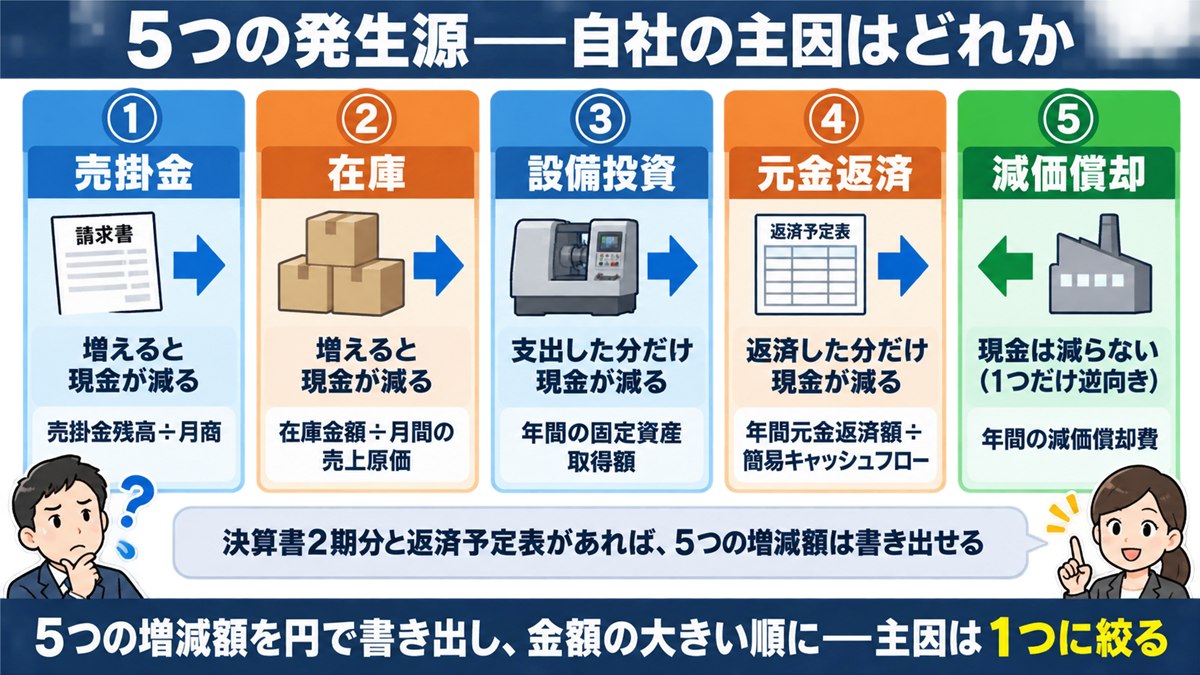
5つ聞いて、「正直、どれも心当たりがある」と感じた方も多いはずです。だからこそ、印象ではなく金額で絞り込みます。5つの発生源を一覧にすると、次のように整理できます。
| 発生源 | 現金への働き | 損益計算書での見え方 | 見分ける数字 |
|---|---|---|---|
| ①売掛金 | 増えると現金が減る | 売上は計上済み(入金は未着) | 売掛金残高 ÷ 月商 |
| ②在庫 | 増えると現金が減る | 売れるまで費用にならない | 在庫金額 ÷ 月間の売上原価 |
| ③設備投資 | 支出した分だけ現金が減る | 減価償却費の分しか出ない | 年間の固定資産取得額 |
| ④元金返済 | 返済した分だけ現金が減る | 出てこない(利息のみ計上) | 年間元金返済額 ÷ 簡易キャッシュフロー |
| ⑤減価償却 | 現金は減らない | 費用として利益を押し下げる | 年間の減価償却費 |
そのうえで、次の5つの質問に答えてみてください。決算書2期分(貸借対照表・損益計算書)と、金融機関の返済予定表があれば答えられます。
- 売掛金残高を月商で割った数字は、1年前と比べて増えているか。増えたなら、それは売上が伸びたためか、回収が遅くなったためか
- 在庫金額を月間の売上原価で割った数字は、1年前と比べて増えているか。1年以上動いていない在庫はいくらか
- この1年で、固定資産の取得(機械・車両・建物・システム)に使った現金は合計いくらか
- 年間の元金返済額は、税引後利益+減価償却費の何%にあたるか。3年前と比べて上がっているか
- 年間の減価償却費はいくらか。それは④の元金返済額より大きいか、小さいか
大切なのは、5つそれぞれの「1年間の増減額」を円で書き出し、金額の大きい順に並べることです。そのうえで、主因は1つに絞ります。
5つ全部に同時に手をつけると、どれも中途半端に終わりがちです。加えて、主因ごとに動かす相手が違います。売掛金は営業と経理、在庫は購買と現場、設備投資は社長自身の意思決定、元金返済は金融機関との対話、そして減価償却は打ち手というより「説明の問題」です。動かす相手が違うものを束ねて改善しようとすると、話が誰にも届きません。逆に、主因が1つに定まると、次の会議の議題は自然に決まります。
 ミサキ
5つとも心当たりがあって絞れない気がします…。そういうときは、それぞれの1年間の増減額を円で書き出して、金額の大きい順に並べればいいんですね。
先生その通りです。主因は1つに絞ってください。売掛金は営業と経理、在庫は購買と現場——主因ごとに動かす相手が違うので、束ねて改善しようとすると話が誰にも届かないんです。
利益から現金へ「橋」を架けて検算する
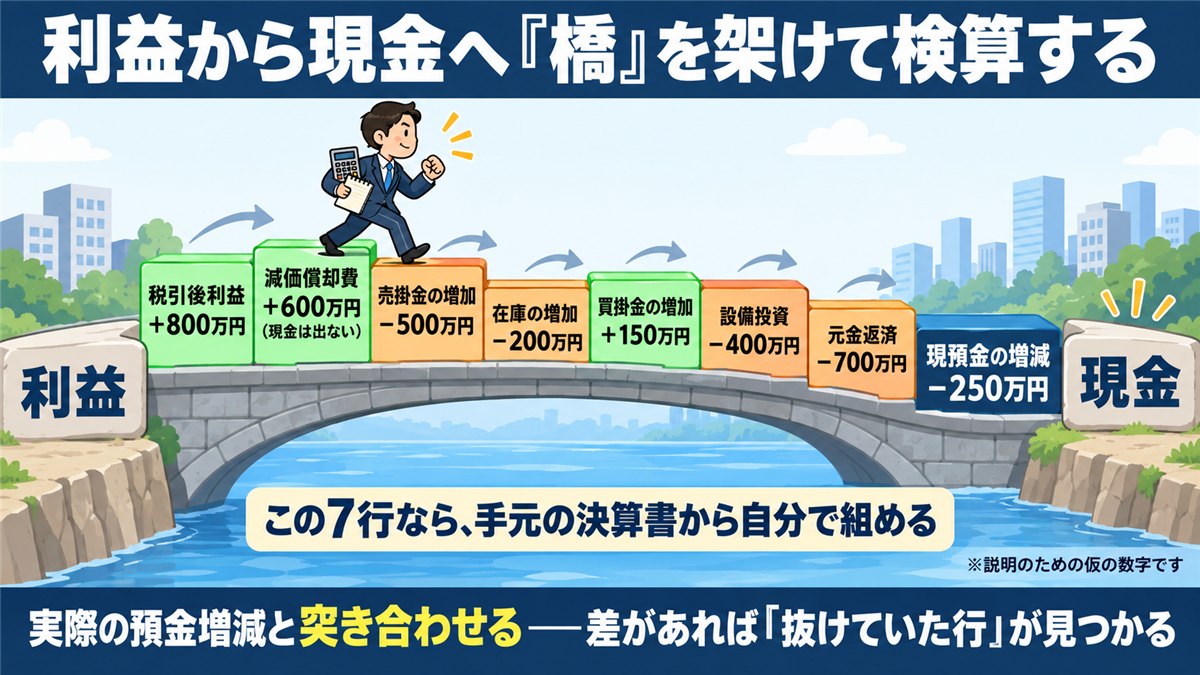
主因の見当がついたら、最後に検算をします。利益から出発して現金の増減にたどり着く「橋」を、1枚だけ作ってみてください。冒頭で触れた「黒字800万円なのに預金が250万円減る」会社を分解すると、次のようになります(説明用の仮の数値例です)。
| 項目 | 金額 |
|---|---|
| 税引後利益 | +800万円 |
| 減価償却費(現金は出ない) | +600万円 |
| 売掛金の増加 | −500万円 |
| 在庫の増加 | −200万円 |
| 買掛金の増加 | +150万円 |
| 設備投資 | −400万円 |
| 借入金の元金返済 | −700万円 |
| 現預金の増減 | −250万円 |
これは、上場企業などが作成するキャッシュ・フロー計算書(間接法)の考え方を、社長が読む用途に絞って簡略化したものです。この7行であれば、手元の決算書から自分で組めます。
この表の値打ちは、計算そのものよりも「実際の預金増減と突き合わせられる」点にあります。計算上は250万円の減少なのに、実際の預金は600万円減っていた。その差の350万円はどこから来たのか——保険積立金の支払い、役員貸付、法人税等の中間納付、有価証券の購入といった、抜けていた行が見つかります。ズレを気分ではなく金額で語れるようになると、会議での議論はずいぶん短くなります。
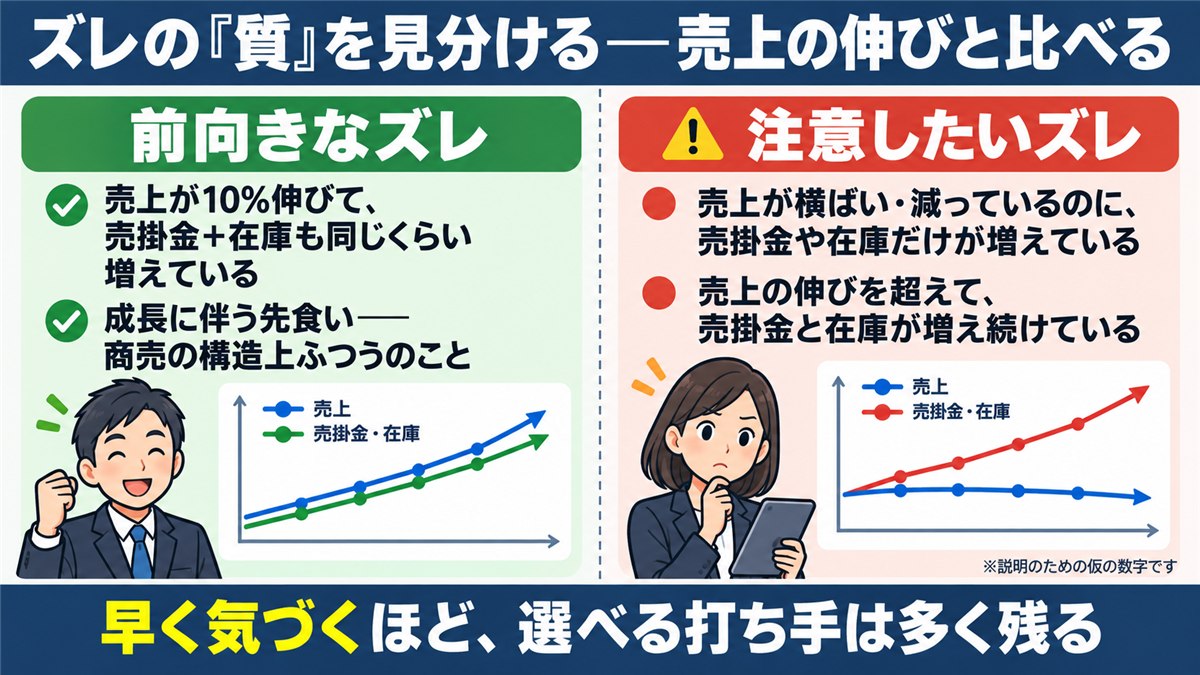
もう1つ、ズレの「質」を見分ける方法をお伝えします。売上の伸び率と、売掛金+在庫の伸び率を並べてみてください。売上が10%伸びて売掛金+在庫も同じくらい増えているなら、それは成長に伴う前向きなズレです。増収が現金を先食いするのは、商売の構造上ふつうのことです。
注意したいのは、売上が横ばい、あるいは減っているのに売掛金や在庫だけが増えている場合、そして売上の伸びを超えて売掛金と在庫が増え続けている場合です。傾向として、この形は回収の長期化や、売れ行きの鈍った在庫の滞留が背景にあることが多く、放っておくと手元の余裕が静かに薄くなっていきます。こうした変化は、いくつかの決まった形でサインとして表れます。詳しくは「資金繰りが苦しくなる前に出る5つの前兆」で整理していますので、あわせてご覧ください。
早く気づけたときに困ることは、まずありません。気づくのが早いほど、選べる打ち手は多く残ります。
この分解が手元にあると、来期の決算報告の帰り道は変わってきます。「今期も黒字です」と聞いた瞬間に、「では現金はどう動いたか」という2つ目の問いが自然に立つ。残高を見ても違和感に揺れず、「増えなかった分は運転資金と返済で説明がつく」と自分の言葉で言える——そんな状態が見えてきます。
 タケシ
売上が伸びて売掛金も在庫も増えてるなら、うちは成長中ってことでめでたしめでたしですよね!
先生売上と同じくらいの伸びなら、成長に伴う前向きなズレです。注意したいのは、売上が横ばいや減少なのに売掛金や在庫だけが増える形。回収の長期化や在庫の滞留が背景にあることが多いんです。
まとめ——ズレは「異常」ではなく「構造」として扱う
本記事の要点を整理します。
- 利益は発生主義、現金は入出金の事実。2つの時計で測っているのだから、そろわないほうが自然
- ズレの発生源は5つ。①売掛金 ②在庫 ③設備投資 ④借入金の元金返済 は現金を減らす方向に働き、⑤減価償却だけが逆を向く
- 「利益は出ているのに現金がない」は、業績が悪いときより、売上が伸びているときのほうが起きやすい
- 5つの1年間の増減額を円で書き出し、いちばん大きいものを主因として1つだけ選ぶ。主因ごとに動かす相手が違う
- 税引後利益から始めて7行で現預金の増減にたどり着く「橋」を作り、実際の預金増減と突き合わせる
おさらいQ&A
 タケシ
利益と現金がズレてるのって、やっぱり会社の調子が悪い証拠ですよね?黒字なのにお金がないなんて危ない気がして…
先生傾向としてはむしろ逆で、売上が伸びている会社のほうが起きやすいんです。成長には現金が先出しで要ります。ズレは異常ではなく構造として扱ってください。
ミサキ発生源は売掛金・在庫・設備投資・元金返済・減価償却の5つで、現金を減らす方向に働く4つに対して、減価償却だけが逆を向いているんでしたね。
先生はい。減価償却は設備投資の裏側です。大きな投資の翌期以降、利益は圧迫されるのに預金は減らない——この構造を知らずに数字だけ見ると、業績の悪化とだけ受け取ってしまいかねません。
タケシ7行の橋って、計算が合ったら『はい正解!』で終わりでいいんですよね?検算ってそういうことでしょ?
先生この表の値打ちは、実際の預金増減と突き合わせられる点にあります。計算と実際に差があれば、保険積立金の支払いなど抜けていた行が見つかる。むしろそこからが本番ですよ。
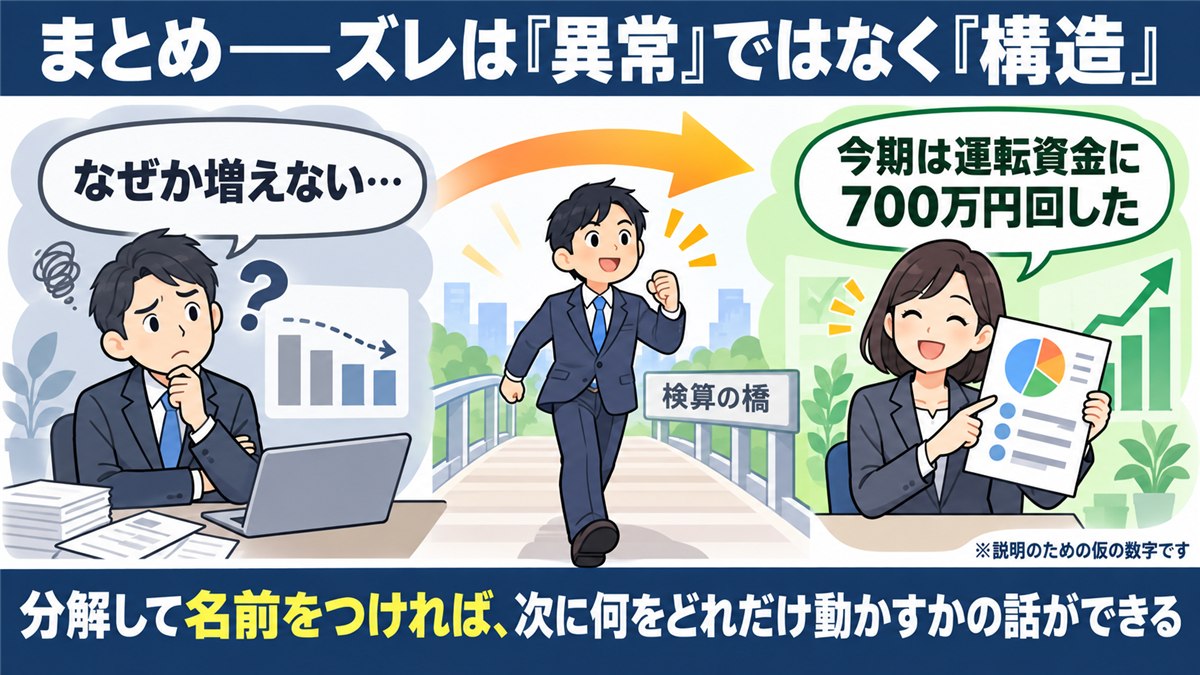
先生これだけは覚えておいてください。ズレを金額で語れるようになると、『なぜか増えない』という漠然とした落ち着かなさは、次に何をどれだけ動かすかという具体的な話に変わります。
利益と現金のズレは、経営の失敗ではなく、会社の仕組みそのものです。分解して名前をつけてしまえば、「なぜか増えない」という漠然とした落ち着かなさは、「今期は運転資金に700万円回した」という具体的な事実に変わります。事実に変われば、次に何をどれだけ動かすかという話ができます。
では、今期のズレのいちばん大きな発生源はどれで、それは金額でいくらでしょうか。この問いに1つを挙げられなかった方、あるいは5つとも心当たりがあって絞れなかった方のために、無料の「社長のためのAI経営管理チェックリスト」をご用意しています。自社の現在地を確かめる道具としてお使いください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。