決算書を受け取ると、まず借入金の残高が前期より減っているかを確かめる。毎月の返済日には、引き落としのあとの残高を目で追う。いつかは無借金に——それを経営の目標に置いている社長は、少なくないように思います。その目標を持つこと自体は、会社を長く続けようとする姿勢の表れであり、間違いではありません。
そして、これは人に相談しにくいテーマでもあります。顧問税理士に尋ねれば「借りられるうちに」と言われそうな気がするし、金融機関のご担当ならなおさらでしょう。正面から議論しないまま、「借入は少ないほうがいい」という感覚だけが残り続けます。
本記事では、借入を勧めることも、無借金を否定することもしません。代わりに、「無借金」という言葉を3つの具体に分解します。①自社が目指すのは2つの型のどちらか、②借入の返済期間と投資の回収期間はどれだけズレているか、③手元が薄いために見送った打ち手はいくら分あったか。最後に、決算書と通帳だけで答えられる6つの問いを置きます。
「借金は悪い」の先に、一段ある——無借金には2つの型がある
はじめに、その感覚を否定しないところから始めます。元金の返済は損益計算書に載らないのに現金は出ていく。利息は受注の薄い月にも同じように発生する。そして返済は約束であり、業績が落ちても返済日がずれるわけではない。慎重になるのは、経営者として自然な反応だと思います。
論点は、ここから「だから無借金が正解だ」へ一足飛びに進むと、途中の一段が抜けることです。無借金は会社の「状態」であって、それ自体が目的ではありません。目的は事業を続けられること、打つべきときに手を打てること。無借金はその手段のひとつであって、ゴールとは限らない——これが本記事の立場です。
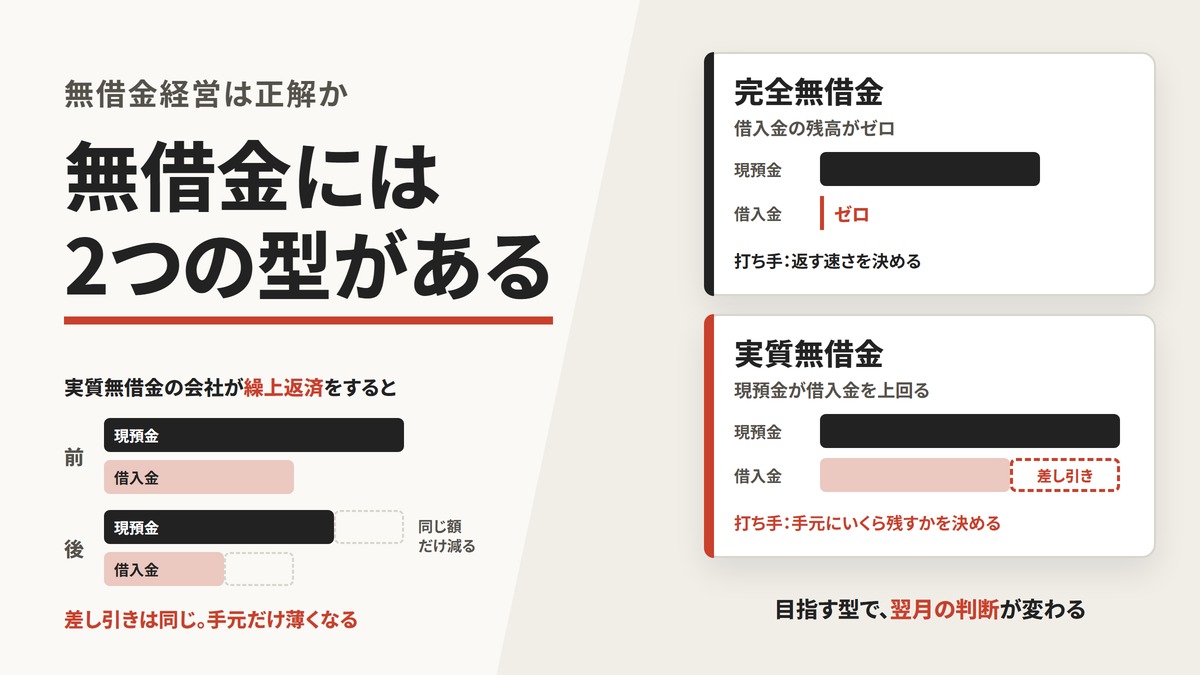
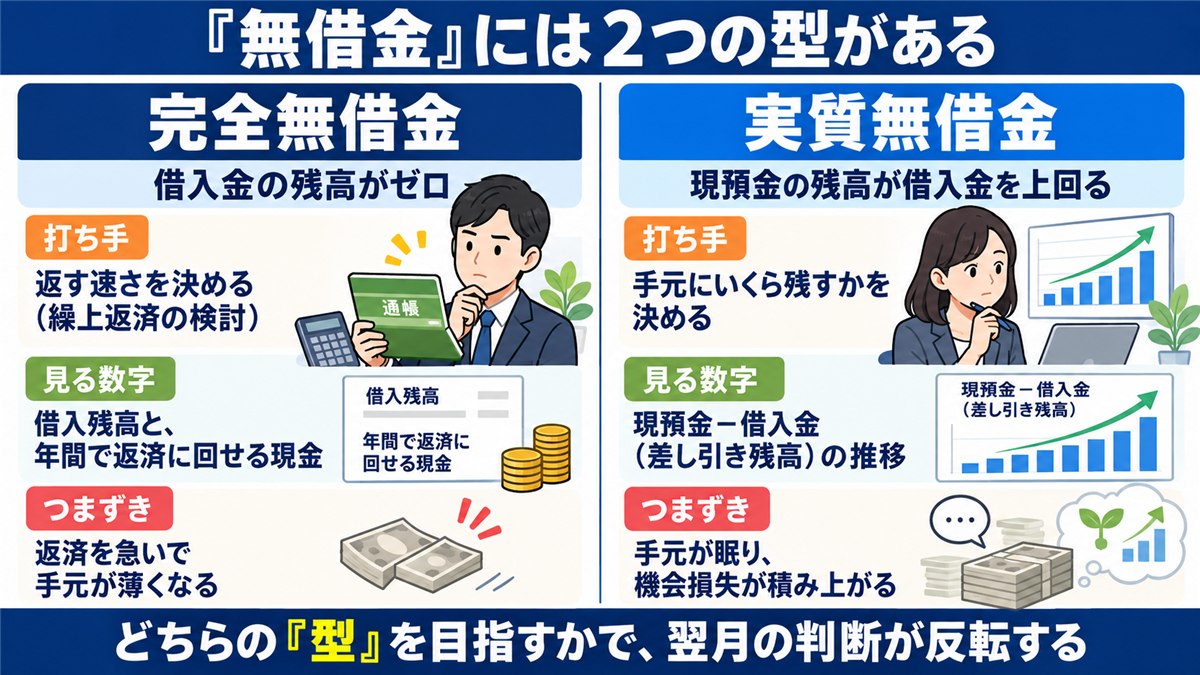
ひとくちに「無借金」と呼ばれる状態にも、2つの型があります。
- 完全無借金:借入金の残高がゼロ
- 実質無借金:借入はあるが、現預金の残高が借入金の残高を上回っている(差し引きするとマイナスの借入)
外形は違いますが、資金の安全度という一点では大きく変わりません。にもかかわらず区別しないまま「無借金を目指す」と言うと、翌月に決めることがぶれます。
| 完全無借金を目指す | 実質無借金を目指す | |
|---|---|---|
| 主な打ち手 | 返す速さを決める(繰上返済の検討) | 手元にいくら残すかを決める |
| 見る数字 | 借入残高と、年間で返済に回せる現金 | 現預金 − 借入金(差し引き残高)の推移 |
| つまずき | 返済を急いで手元が薄くなる | 手元が厚いまま眠り、機会損失が積み上がる |
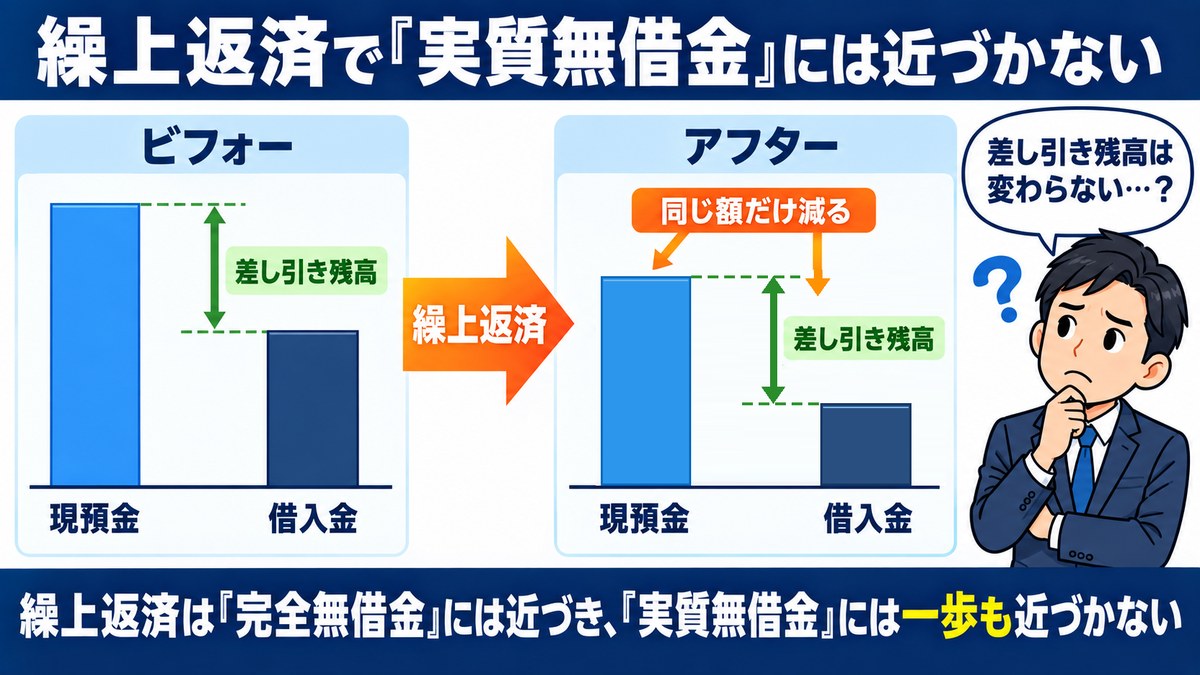
具体で見ると違いがはっきりします。手元を厚く持ちながら借入も残す会社が、「無借金を目指す」と言って繰上返済に踏み切ったとします。現預金と借入残高が同じ額だけ減るため、差し引き残高は1円も動きません。目標には一歩も近づかないまま、手元の厚みだけが薄くなる計算です。同じ一手も、完全無借金を目指す会社なら目標にまっすぐ近づく。どちらの型を指すかで、評価が反転します。
まずは自社がどちらの型を指しているのかを、言葉にしてみてください。
 タケシ
えっ、無借金って借金ゼロにすることじゃないんですか!?型が2つもあるなんて、初めて聞きましたよ!
 先生
借入残高ゼロの完全無借金と、現預金が借入を上回る実質無借金の2つです。どちらの型を目指すかで、同じ繰上返済の評価まで反転しますよ。
手元の厚みは、他社平均ではなく自社の谷から決める
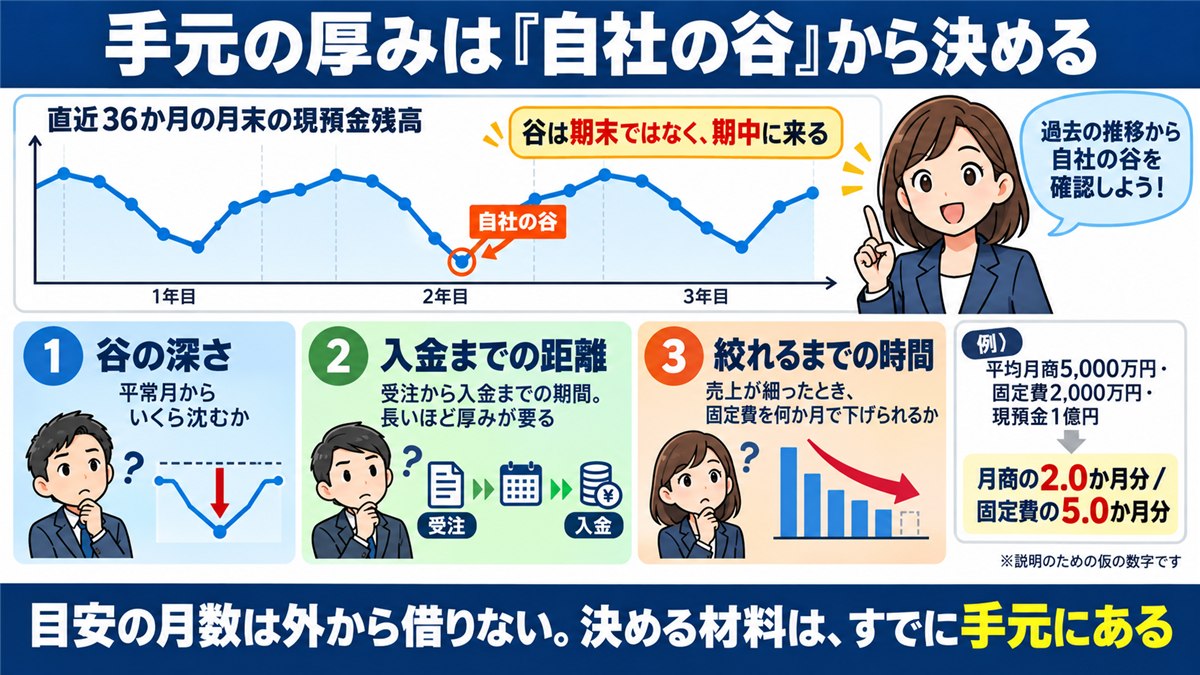
「手元は何か月分あれば安心ですか」——よくいただくご質問ですが、目安の月数を外からお渡しすることはしません。適正な水準は業種・季節性・回収サイト・固定費の構造で変わり、平均値を当てはめても自社の谷は埋まらないからです。決める材料は、すでに手元にあります。
手順はこうです。直近36か月の月末の現預金残高を、月順に並べる。ネットバンキングの残高照会と通帳で足ります。いちばん低かった月が、自社の谷です。3年分並べると谷は毎年ほぼ同じ月に来ており、賞与・納税・大口の支払い・季節性のいずれかが重なっているはずです。
気づいていただきたいのは、谷はたいてい期末ではなく期中に来ることです。決算書の現預金は期末という1日を撮った写真にすぎず、それだけを見て「手元は厚い」と判断すると、いちばん細る瞬間を見落とします。
必要な月数を決める手がかりは3つです。
- 谷の深さ:いちばん低い月は、平常月からいくら沈むか
- 入金までの距離:受注から入金までの期間。長いほど厚みが要る
- 絞れるまでの時間:売上が細ったとき、固定費を何か月で下げられるか
厚みは2つの割り方で見ます。現預金÷平均月商と、現預金÷毎月の固定費。社長の実感に近いのは、たいてい後者です。説明用の仮の数値例ですが、平均月商5,000万円・固定費2,000万円・現預金1億円なら、前者は2.0か月分、後者は5.0か月分になります。
もう1つ。現預金の全額が自由に使えるわけではありません。売掛金の回収を待ち在庫を抱えて回している以上、一定額は次の仕入や支払いに貼り付いています。この「事業を回すために必要な金額」の出し方は、別記事「必要運転資金はいくらか」にまとめました。差し引いた残りが、動かせる余力に近い数字です。
 ミサキ
つまり、手元の月数は他社の平均ではなく、直近36か月でいちばん低かった月=自社の谷から決めるということですね。
 先生
その通りです。谷はたいてい期末ではなく期中に来ます。決算書の現預金は期末という1日を撮った写真にすぎないので、通帳で谷の月を確かめてみてください。
返済原資——「年間いくらまで返済に回せるか」の上限を1つ持つ
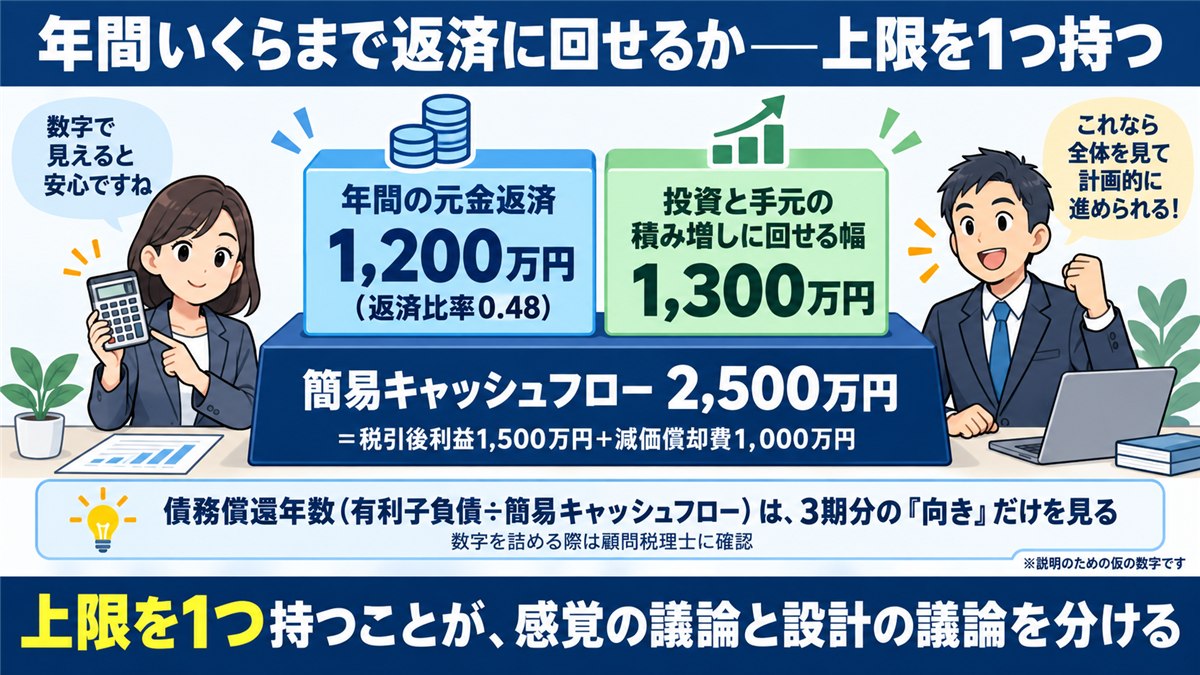
手元の谷が見えると、次に迷うのは「では、年間いくらまでなら返済に回してよいのか」ではないでしょうか。返済の元手は、簡易キャッシュフロー(税引後利益+減価償却費)で測るのが一般的です。減価償却費は現金の出ていかない費用なので、足し戻すと手元に残った現金の量に近づきます。式はこれだけです。
いちばんの使いどころは、借入のない会社だと考えています。返済がゼロなら比率を計算するまでもありませんが、この式は「もし借りるとしたら、年間いくらまで返済に回せるか」の上限を示すからです。上限を1つ持っているかどうかが、感覚の議論と設計の議論を分けます。
借入のある会社は、上限に対する現在地を見ます。年間の元金返済額 ÷ 簡易キャッシュフロー=返済比率です。説明用の仮の数値例で、税引後利益1,500万円・減価償却費1,000万円なら簡易キャッシュフローは2,500万円。年間返済額が1,200万円なら比率は0.48、残る1,300万円が投資と手元の積み増しに回せる幅になります。1.0に近づくほど、新しい打ち手に回す余地は細くなります。
規模の感覚がほしいときは、有利子負債の残高を簡易キャッシュフローで割ります(債務償還年数)。何年以内なら健全という線は引きません。適正な年数は投資サイクルや局面で変わるためです。3期分を並べ、伸びているのか縮んでいるのかという向きだけを見てください。なお、税引後利益や減価償却の取扱いは税務に関わるため、数字を詰める際は顧問税理士にご確認ください。
上限とセットで考えたいのが調達余力です。融資の可否の話ではありません(判断するのは金融機関です)。効いてくるのは、必要が生じたときに自社を説明できる材料を平時に持っているか、という一点だけ。材料の中身は別記事「金融機関は決算書のどこを見るか」に整理しましたので、完全無借金を選ぶ会社ほど先に目を通しておくと、動ける幅が変わると思います。
 タケシ
うちは借入ゼロなんで、返済に回せる上限なんて関係なくないですか?利益も出てるし大丈夫でしょ!
先生むしろ借入のない会社こそ使いどころです。税引後利益+減価償却費は「もし借りるとしたら、年間いくらまで返済に回せるか」の上限を教えてくれます。
借りる・借りないを決める前に、自社の手元と返済原資がいまどの位置にあるのか。その現在地を手早く確かめたい方に、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で回答でき、決算書のご用意は不要です。売り込みの場ではありませんので、点検の道具としてお使いください。
返済期間と回収期間のズレが、手元を細らせる
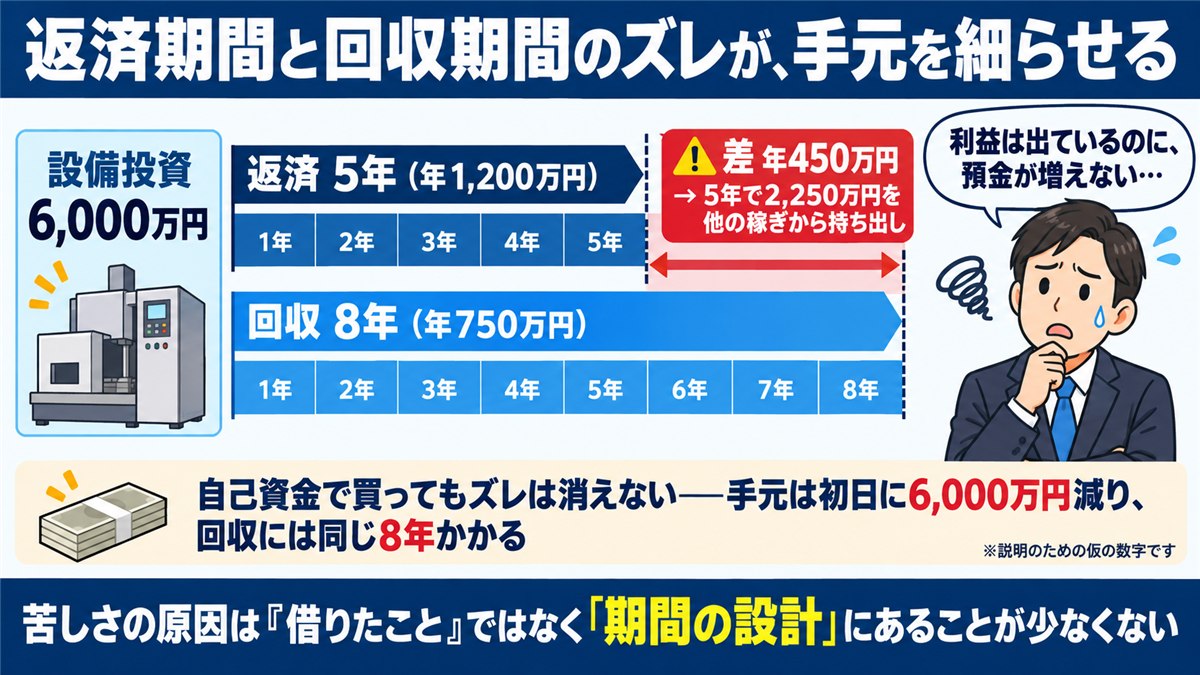
「うちは借りすぎているのだろうか」——残高の大きさをまず疑いたくなりますが、見るべき場所は別にあります。資金が少しずつ細っていく会社には、共通する構造があります。借入が多いからではなく、返す期間と、投資が現金を生む期間が噛み合っていないことによるものです。
説明用の仮の数値例で見ます。6,000万円の設備を導入し、年間750万円の現金が増える見込みなら、回収には8年かかります。一方、同額を5年返済で借りたなら年間の元金返済は1,200万円。差の450万円は、その設備が生む現金ではなく、他の事業が稼いだ現金から出ていきます。5年で2,250万円。これが手元の厚みを削り、「利益は出ているのに預金が増えない」という感覚をつくります。
大切なのは、このズレは自己資金で買っても消えないことです。6,000万円を現金で払えば返済はありませんが、手元は初日に6,000万円減り、回収には同じ8年かかります。借入なら5年に分散する重さが、自己資金では初日にまとめて来る。無借金の会社にも回収期間の管理が要るのは、このためです。
自社のズレは、次の4ステップで測れます。
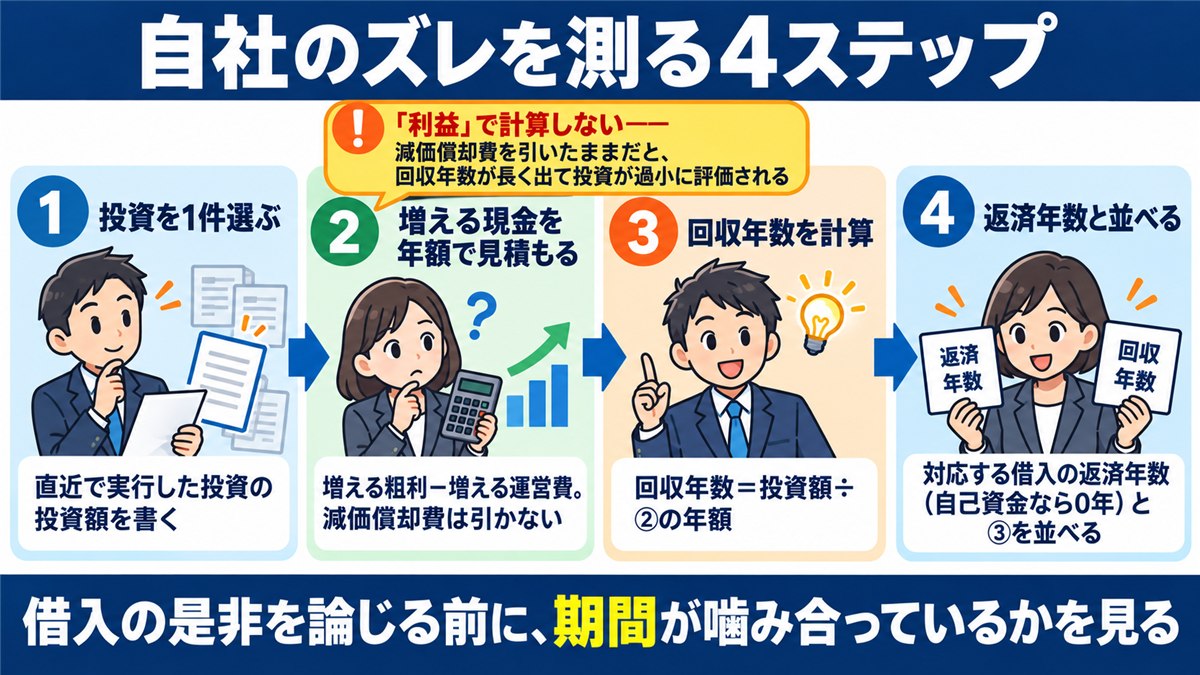
- 直近で実行した投資を1件選び、投資額を書く
- その投資で増える現金を年額で見積もる(増える粗利 − 増える運営費。減価償却費は引かない)
- 回収年数 = 投資額 ÷ 2の年額
- 対応する借入の返済年数(自己資金なら0年)と、3を並べる
つまずきやすいのは2です。増える現金を「利益」で計算すると、その中では減価償却費が費用として引かれています。見たいのは現金の動きですから、ここでは引きません。引いたままだと回収年数が長く出て、投資が過小に評価されます。
| ズレの向き | 何が起きるか | 打ち手の方向 |
|---|---|---|
| 返済年数 < 回収年数 | 差の期間、他の稼ぎから返済原資を持ち出す | 投資額を分ける/時期をずらす/手元を厚めに置く |
| 返済年数 ≒ 回収年数 | その投資が生む現金で返済がほぼ賄われる | 現金が見込みどおり増えたか年1回検証する |
| 返済年数 > 回収年数 | 回収後は現金が積み上がる | 積み上がった現金の使いみちを先に決める |
借入の是非を論じる前に、期間が噛み合っているかを見る。苦しくなる原因が「借りたこと」ではなく「期間の設計」にある場面は、少なくないと感じています。
 ミサキ
私、自己資金で買えば返済がないぶん、期間のズレも消えると思っていました。手元は初日にまとめて減るんですね…。
先生はい。たとえば借入なら5年に分散する重さが、自己資金では初日に来ます。回収には同じ年数がかかりますから、無借金の会社にも回収期間の管理が要るのです。
見送りリスト——無借金の代償を、金額で見る
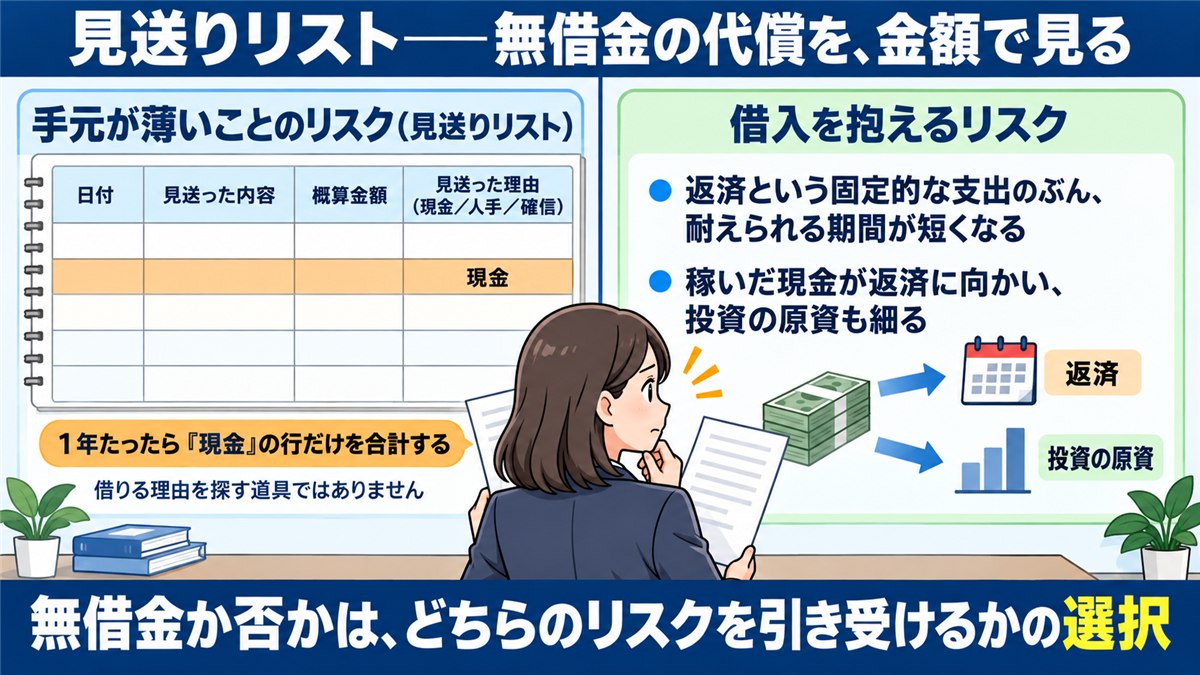
3つめは、数字に表れにくいぶん、いちばん抜けやすいものです。手元が薄いために見送った打ち手が、この1年でどれだけあったか。「そう言われても、とっさには思い出せない」——それが普通だと思います。
見送った案件は記録に残りません。実行した投資には請求書も議事録も残りますが、「やらないと決めたこと」はどこにも残らないからです。だから代償が金額として見えず、無借金という状態だけが残ります。
方法は単純で、見送ると決めたその日に、4列だけ書き留めます。
- 日付
- 見送った内容(設備の更新、採用、まとめ買い、受注の辞退など)
- 概算金額(取り逃した粗利や、余計にかかった額の見積もり)
- 見送った理由(現金/人手/確信が持てない、のどれか)
1年たったら、理由が「現金」の行だけを合計します。それが、手元の薄さの代償にあたる金額です。小さければ、いまの厚みで足りている証拠になります。どちらに転んでも判断材料になるのが、このリストの利点です。
念のため申し添えると、これは借りる理由を探す道具ではありません。金額が小さければ現状維持が答えですし、大きくても選択肢は借入だけではありません。
反対側のリスクも、同じ紙に書いてください。業績が落ちた局面では、返済という固定的な支出があるぶん耐えられる期間が短くなる。稼いだ現金が返済に向かい、投資の原資も細ります。前の見出しで触れた返済比率は、この重さを測る数字でした。
つまり無借金か否かは、どちらのリスクを引き受けるかの選択です。一般解を探すより、自社がいまどちらに寄っているかを知るほうが、実務では先に立ちます。
ミサキ見送った案件は請求書も議事録も残らないから、代償が金額として見えないんですね。私も現金を理由に諦めた話、もう思い出せません…。
先生だから見送ると決めたその日に、日付・内容・概算金額・理由の4列だけ書き留めます。1年後に理由が「現金」の行を合計すると、手元の薄さの代償が金額で見えますよ。
自社の立ち位置を測る6つの問い
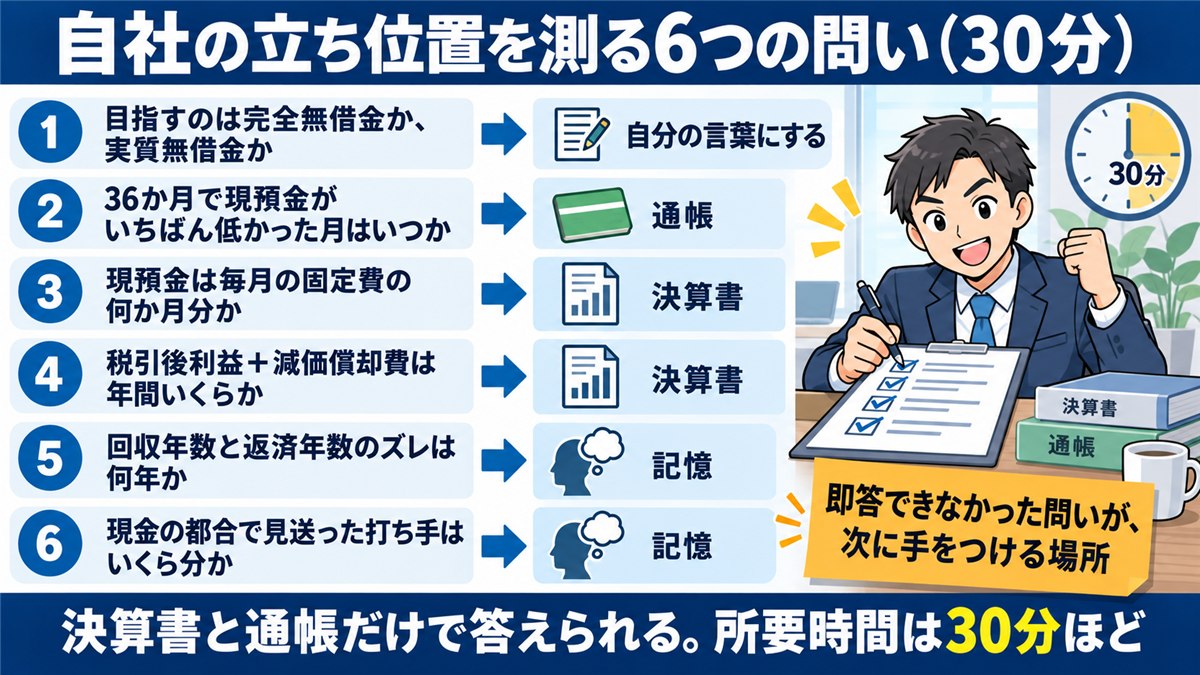
論点が3つ並ぶと、どこから手をつけるか迷われるかもしれません。ここまでを、決算書と通帳で答えられる問いに畳みます。所要時間は30分ほどです。
- 自社が目指しているのは、完全無借金と実質無借金のどちらですか
- 直近36か月で、現預金がいちばん低かった月はいつですか。平常月からいくら沈みましたか
- 現預金は毎月の固定費の何か月分ですか。必要運転資金を差し引くと、残りはいくらですか
- 税引後利益+減価償却費は、年間いくらですか(=年間で返済に回せる上限)
- 直近の投資について、回収年数と返済年数のズレは何年ありますか
- この1年、現金の都合で見送った打ち手は、いくら分ありましたか
即答できなかった問いが、次に手をつける場所です。3と4は決算書の数行から、2は通帳から、5と6はご自身の記憶からたどれます。
資金の厚みは、経営管理という地図の一部です。利益・資金・KPI・会議まで含めた全体像は、別記事「経営管理を5つの視点で自己点検する」で整理しています。
6つの問いが埋まると、日常の見え方が少し変わります。決算書を受け取った日に確かめるのが、借入残高の減りだけでなく、差し引き残高と谷の月になる。設備の見積書を前にしたときは、「借りるべきか」より先に「回収は何年か」を考え始めている——そんな状態が見えてきます。
 タケシ
6つも問いがあると大変そうですね…。まあ、うちの数字はなんとなく頭に入ってるからいいか!
 ミサキ
タケシさん、それは危ないやつですよ…。決算書と通帳があれば30分ほどですし、即答できなかった問いこそが、次に手をつける場所なんですから。
まとめ——無借金は目標ではなく、設計の結果
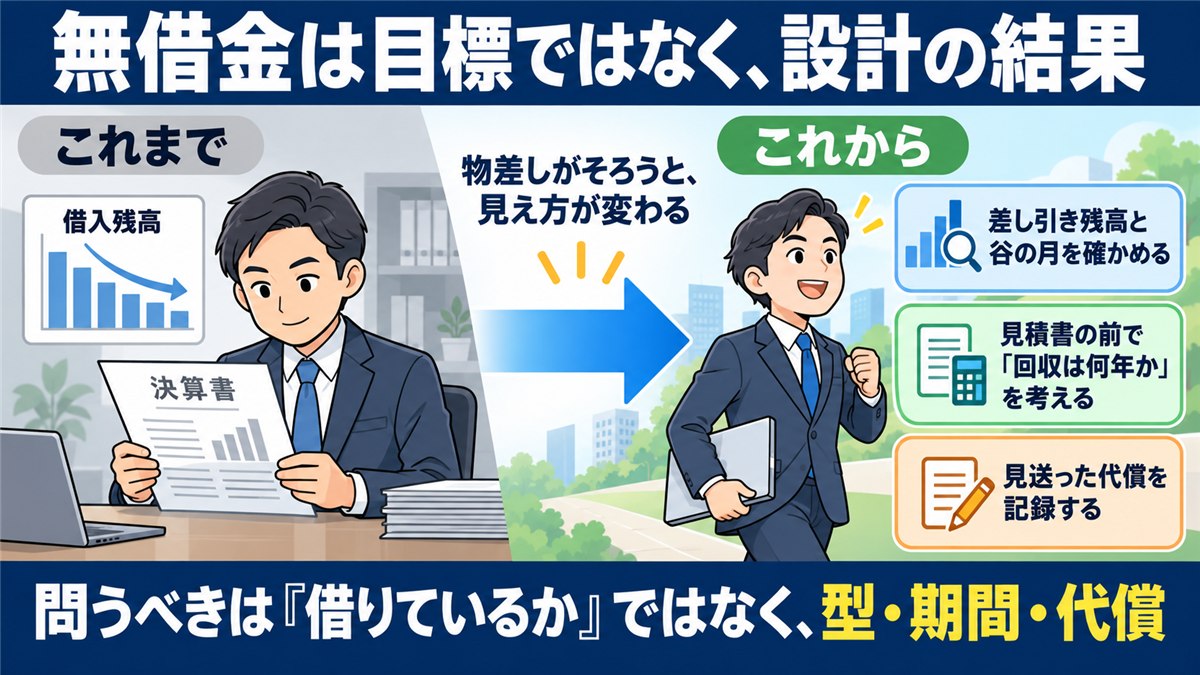
- 「借金は悪い」という感覚には根拠がある。ただし無借金は「状態」であって、目的とは限らない
- 「無借金」には完全無借金と実質無借金の2つの型がある。繰上返済は前者には近づき、後者には近づかない(現預金と借入が同額減るため)
- 必要な手元の月数は、他社平均ではなく自社の谷から決める。谷は期末ではなく期中に来ることが多い
- 簡易キャッシュフロー(税引後利益+減価償却費)は年間で返済に回せる上限。資金を細らせるのは借入そのものより返済期間と回収期間のズレで、これは自己資金で買っても消えない
- 手元が薄いために見送った打ち手を記録すると、無借金の代償が金額で見える。合計が小さければ、いまの厚みで足りている
おさらいQ&A
タケシ先生、色々聞きましたけど、結局のところ借金は早く返しちゃうのが正解ってことですよね?
先生どちらが正解、とは言えません。完全無借金を目指すなら繰上返済で近づきますが、実質無借金が目標なら現預金と借入が同額減るだけで、差し引き残高は1円も動きません。
 ミサキ
問うべきは「借りているか」ではなく、どちらの型を目指すか・期間が噛み合っているか・見送った代償はいくらか、の3つでしたね。
先生はい。資金を細らせるのは借入そのものより、返済期間と回収期間のズレです。このズレは自己資金で買っても消えません。直近の投資で回収年数と返済年数を並べてみてください。
タケシ回収年数を計算するときの「増える現金」って、要するに増える利益のことでいいんですよね?
先生そこがつまずきどころです。利益の中では減価償却費が費用として引かれています。見たいのは現金の動きなので、増える粗利から増える運営費を引いた年額で見てください。
先生これだけは覚えておいてください。無借金は目標ではなく、設計の結果です。最終判断は、顧問税理士など専門家のご意見も踏まえて、経営者ご自身で行ってくださいね。
借入をするかどうか、手元にいくら残すか。会社の局面で答えの変わるテーマであり、最終的には経営者ご自身が、顧問税理士など専門家のご意見も踏まえて判断されるものです。本記事の役割は、その判断の前に置く物差しを揃えるところまでです。
2つの型のどちらを目指すのかは、自社の現在地が分かって初めて決められます。無料の「社長のためのAI経営管理チェックリスト」は、資金の見通しを含む5つの視点から、経営管理の現在地を点検できるものです。6つの問いに向き合う前のたたき台として、お使いいただければと思います。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。