毎月、試算表には目を通している。会社全体では利益も出ている。それでも「来期はどこに力を入れますか」と聞かれると、はっきりした根拠を持っては答えにくい——。そんな感覚をお持ちの社長は少なくないように思います。
毎月試算表に目を通していること自体は、数字と向き合う習慣として十分なものです。答えにくさの原因は読み方の力量ではなく、手元の資料が利益を「会社全体のかたまり」でしか示していない、という資料の側の構造にあります。この記事では、利益を部門・商品・顧客別に分解して見る「管理会計」の入口を、中小企業の実情に合わせてご紹介します。専用のシステムは必要ありません。手元の試算表と販売データから小さく始める方法を、順を追ってお伝えします。
「会社全体の利益」だけでは、次の一手が決められない
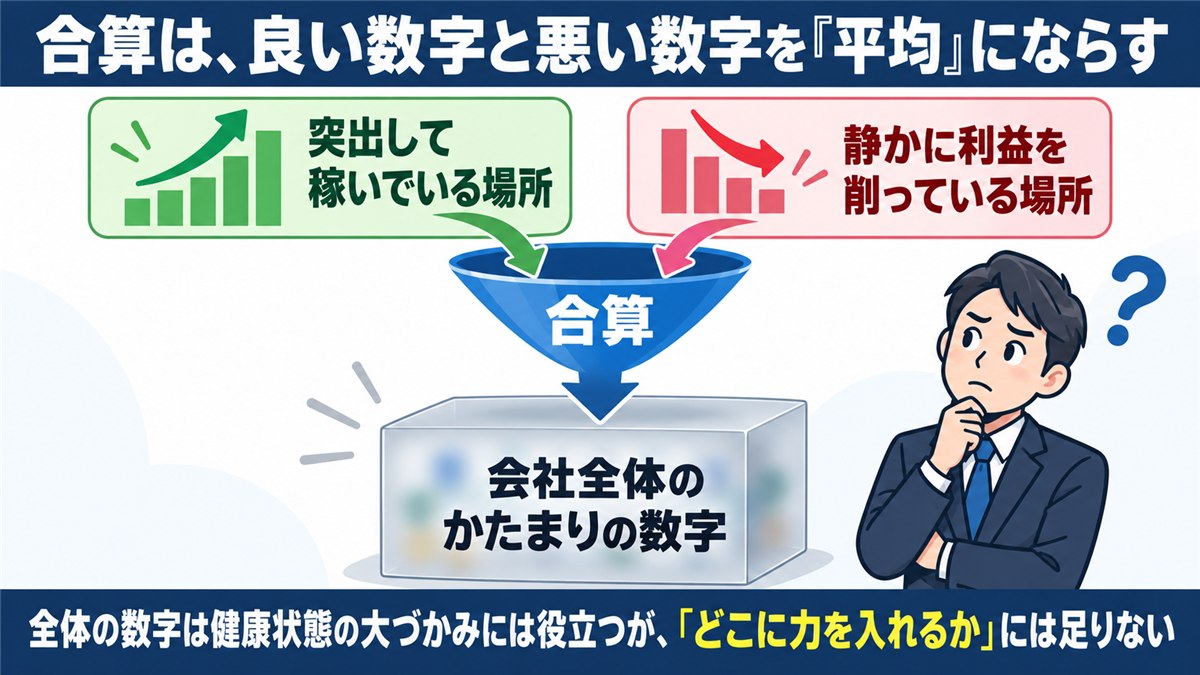
「全体の数字を毎月見ているのだから、それで足りるのではないか」と感じる方もいるでしょう。実際、多くの日常の判断はそれで回ります。ただ、決算書や試算表に載っている利益は、すべての事業・商品・取引先の損益を合算した「会社全体の数字」です。全体の数字は会社の健康状態を大づかみするには役立ちますが、「どこに力を入れ、どこを見直すか」という判断の材料としては足りないことが多いのです。合算とは、良い数字と悪い数字を足して「平均」にならしてしまう操作でもあります。ならされた後の数字からは、突出して稼いでいる場所も、静かに利益を削っている場所も見えません。
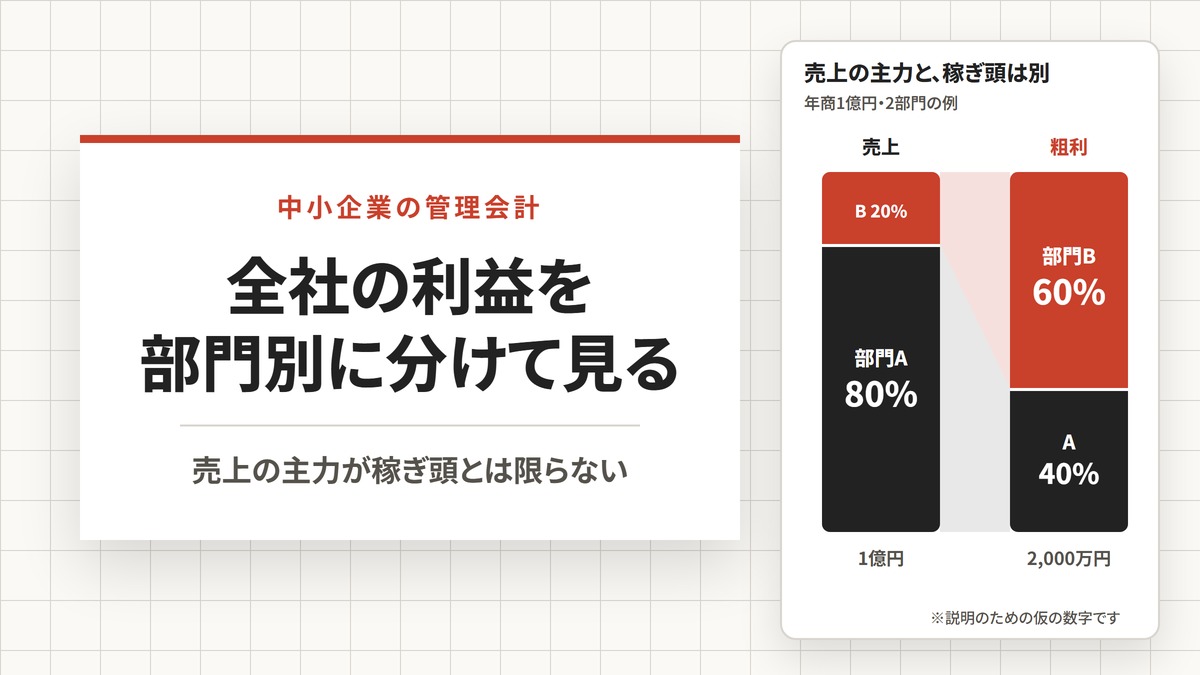
たとえば——数字はすべて説明用の仮の数値例ですが——部門Aと部門Bを持つ、年商1億円の会社を考えてみます。
- 部門A:売上8,000万円、粗利率10%で粗利800万円
- 部門B:売上2,000万円、粗利率60%で粗利1,200万円
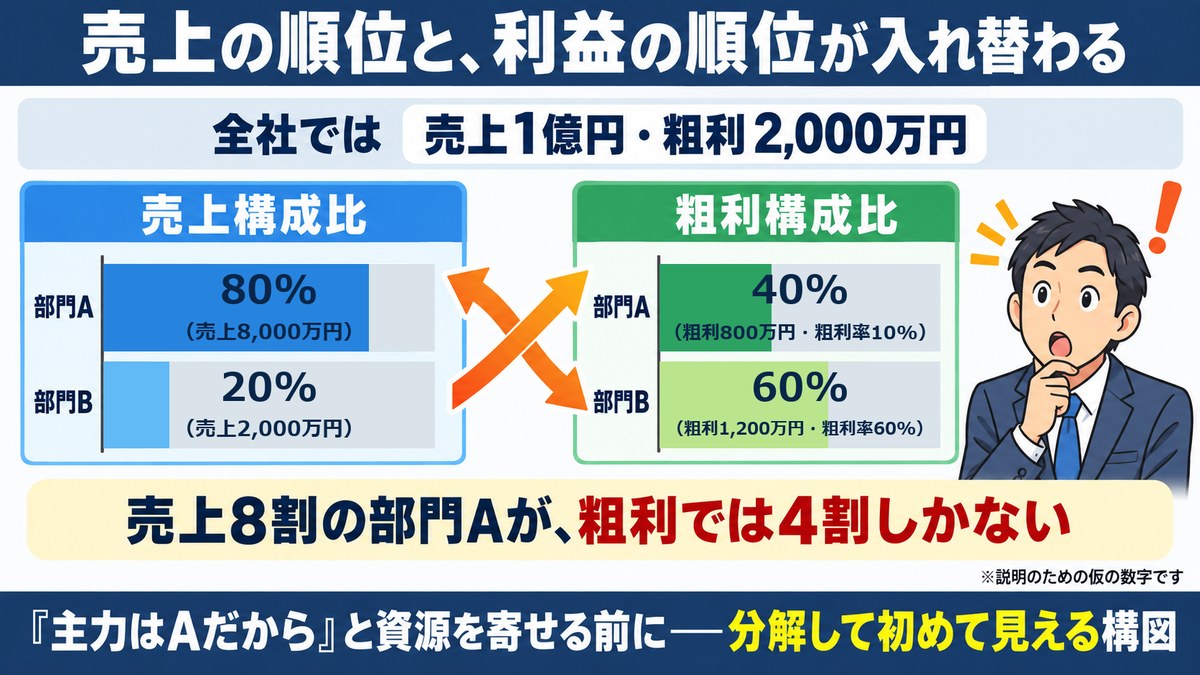
全社で見れば「売上1億円・粗利2,000万円」という、ひとかたまりの数字です。ところが内訳を割ると、売上構成比では8割を占める部門Aが、粗利構成比では4割しかありません。逆に売上2割の部門Bが、粗利の6割を稼いでいます。売上の順位と利益の順位が入れ替わる——この「売上構成比と利益構成比の逆転」は、内訳を初めて分解したときに見つかりやすい典型の構図です。もしこの会社が「主力はAだから」と増員や広告をAに寄せていたら、粗利率10%の事業に資源を集めていたことになります。上場企業で予算・月次を統括していた頃も、事業別の議論はまず売上構成比と利益構成比を並べて比べるところから始めていました。それだけで論点の半分が見えることが多いからです。
利益が「どこで・どれだけ」出ているかが見えると、判断は具体的になります。伸ばす対象、テコ入れする対象、場合によっては縮小を検討する対象——次の一手の候補が、数字のほうから立ち上がってくるからです。
 タケシ
会社全体で黒字なら、それで十分じゃないですか?内訳なんて分けても、合計は同じですよね?
 先生
合算は、良い数字と悪い数字を足して平均にならす操作でもあるんです。たとえば売上の8割を占める部門が、粗利では4割しかない——この逆転は、分解して初めて見えます。
管理会計とは——試算表が持っていない「横の切り口」
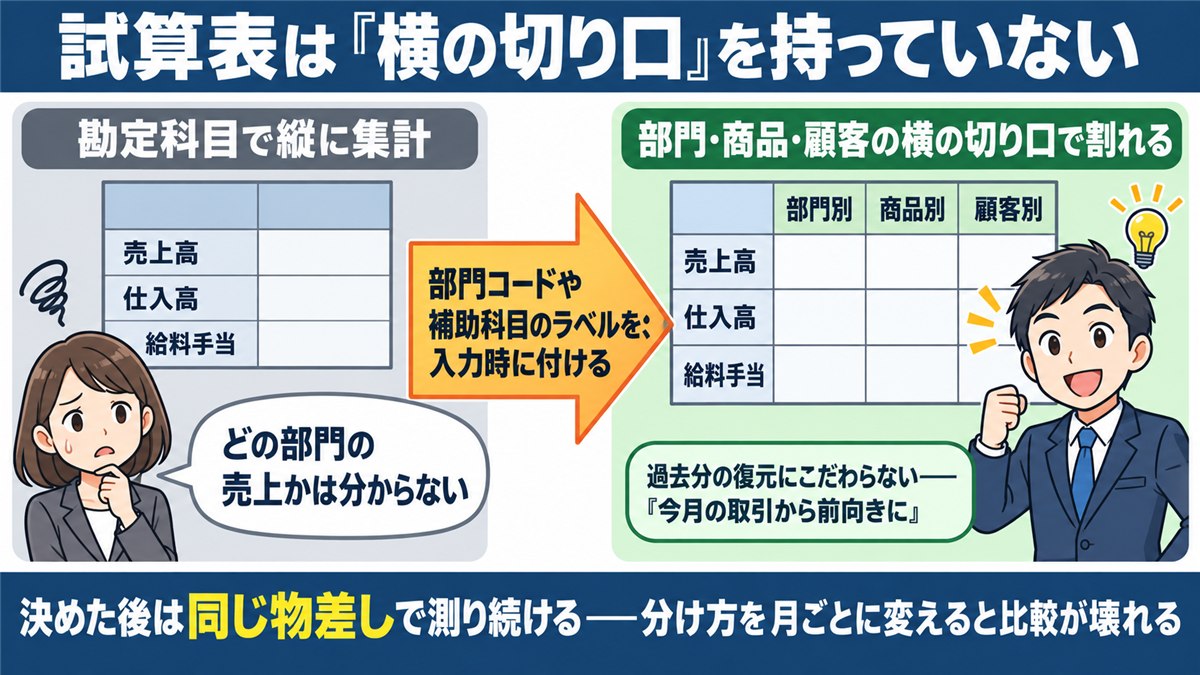
内訳で見ると言われても、いまの試算表をどう眺めれば内訳が出てくるのか——最初に浮かぶのはその疑問だと思います。利益を内訳で見る仕組みは「管理会計」と呼ばれます。決算書や申告のための会計と違って社内で使うための会計ですから、決まった様式はありません。自社が判断しやすい形に設計してよく、教科書どおりの立派な仕組みを目指す必要もありません。ただし注意がひとつ。分け方の定義——どの費用をどの部門に載せるか——を月ごとに変えると、前月との比較が壊れてしまいます。自由に決めてよいのは最初の一回で、決めた後は同じ物差しで測り続ける。これが社内数字の信頼を保つコツです。
そのうえで押さえたいのが、毎月試算表を見ているのに内訳が見えない理由です。試算表は、売上高・仕入高・給料手当といった勘定科目、つまり「お金の種類」で縦に集計する仕組みで、「どの部門・どの商品の売上か」という横の切り口を、もともと持っていません。会計ソフトで横に割るには、部門コードや補助科目(勘定科目の下に付ける小分けのラベル)を取引の入力時に付けておく必要があります。逆に言えば、ラベルの付いていない過去の取引を後からさかのぼって分類し直すのは、かなり骨の折れる作業です。だからこそ、始めるときは過去分の復元にこだわらず、「今月の取引から前向きに」で構いません。
なお、管理会計での集計の分け方は、税額の計算や申告とは別の話です。社内の見方を変えること自体は自由に進められますが、税務の取り扱いに関わる判断が出てきた場合は、顧問税理士に確認しながら進めてください。
 ミサキ
試算表は勘定科目という『お金の種類』で縦に集計する仕組みで、どの部門の売上かという横の切り口を持っていない——だから毎月見ても内訳が見えないんですね。
先生そういうことです。ラベルの付いていない過去の取引をさかのぼって分類し直すのは骨が折れます。始めるときは『今月の取引から前向きに』で構いませんよ。
最低限の始め方——3つの原則
管理会計と聞くと、原価計算システムや高度な集計を想像されるかもしれません。しかし、最初はもっと小さくて構いません。始め方の原則は3つです。
原則1:分け方の軸を「ひとつ」選ぶ
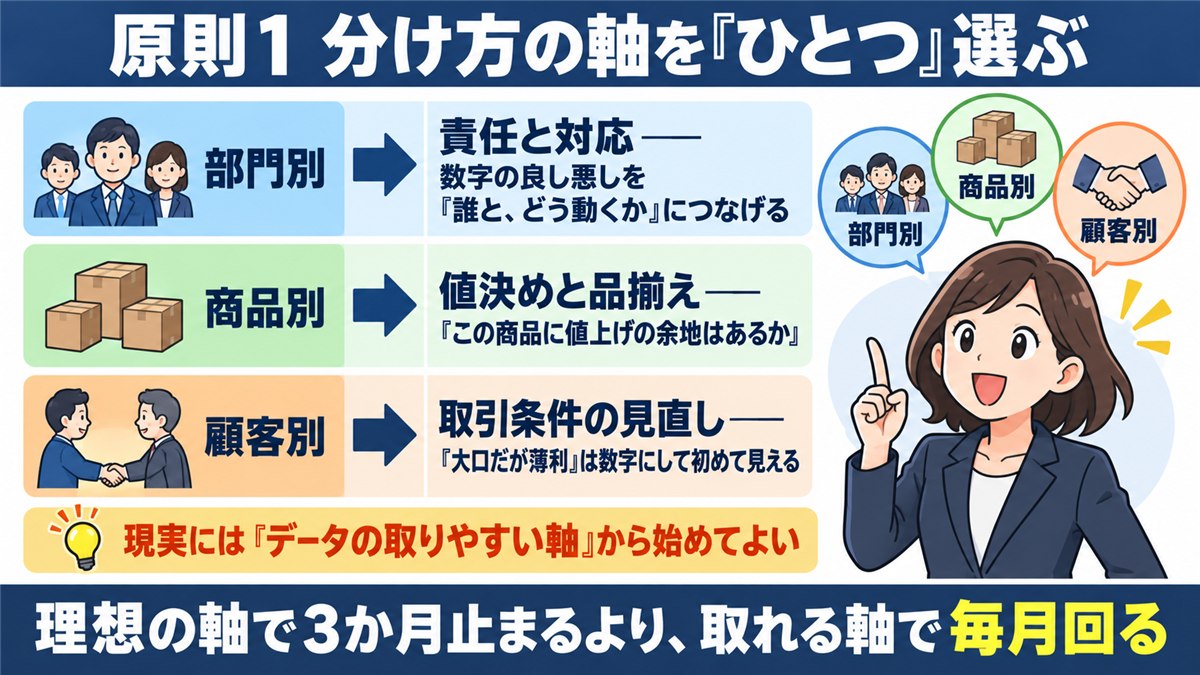
部門別・商品別・顧客別——分け方の軸はいくつもありますが、最初からすべてを追うと集計が続きません。まず軸をひとつに絞ります。選ぶ手がかりは、軸ごとに「答えが出る問い」が違うことです。
- 部門別:責任者がいる単位で割る軸です。数字の良し悪しを「誰と、どう動くか」という組織の話につなげやすく、責任と対応を考えるのに向きます
- 商品別:値決め(価格改定)と品揃え(注力・整理)の判断に直結します。「この商品に値上げの余地はあるか」を考えたいならこの軸です
- 顧客別:取引条件の見直しに向きます。売上は大きいのに、値引きや小口対応・特別対応で手間ばかりかかる取引先——そうした「大口だが薄利」の構図は、顧客別に割って初めて数字になります
理屈のうえの向き不向きとは別に、現実的な選び方もあります。データの取りやすい軸から始めることです。販売管理システムに商品コードが整っていれば商品別、請求先マスタがきれいなら顧客別のほうが、集計の手間は小さく済みます。理想の軸を追って3か月止まるより、取れる軸で毎月回るほうが、判断材料としては先に育つものです。ひとつの軸で数字が毎月回り始めてから、次の軸を足せば十分間に合います。
原則2:共通費の配賦は、最初は厳密にしすぎない
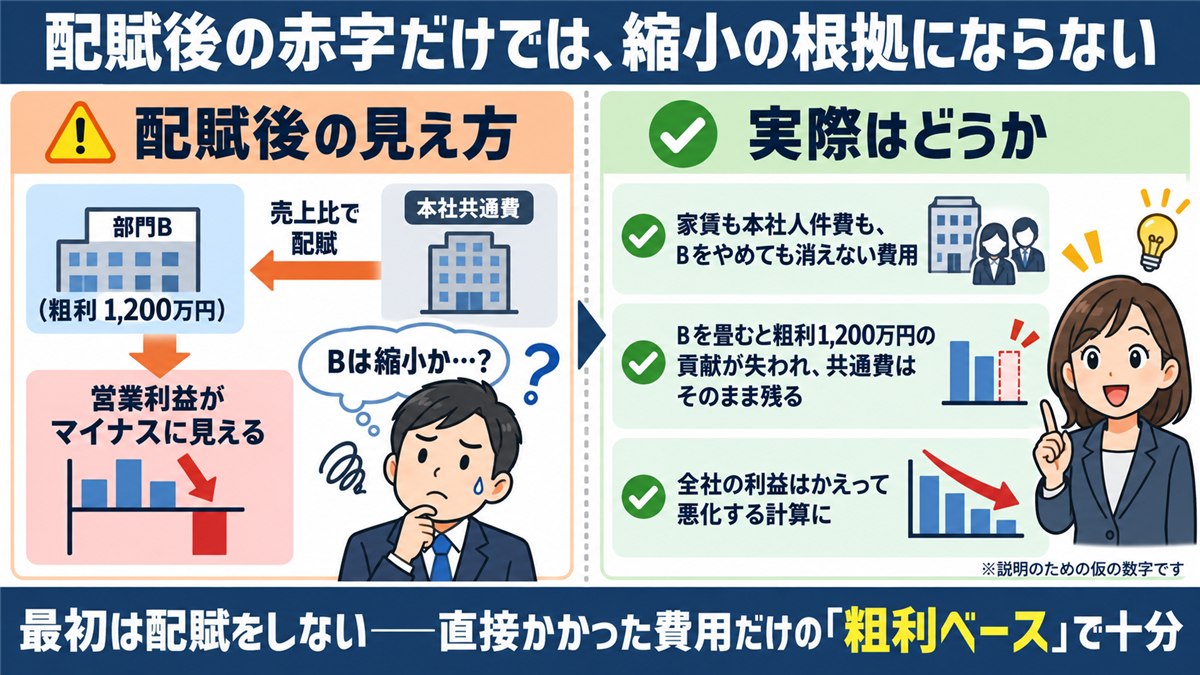
分解を始めるとまずぶつかるのが、家賃や本社の人件費のように、どの部門にも直接ひも付かない経費の扱いです。こうした共通の経費を各部門に割り振ることを「配賦(はいふ)」と呼びます。
結論から言えば、最初は配賦をしないことをおすすめします。部門ごとの売上から、そこに直接かかった費用だけを差し引いた「粗利ベース」(管理会計の言葉では「限界利益」に近い見方)の内訳で十分だと考えています。理由は、配賦の基準づくりに凝りすぎて手が止まる——というよくあるつまずきを避けるためだけではありません。配賦した後の利益は、使いどころを誤ると判断のほうを狂わせることがあるからです。
先ほどの数値例の部門B(粗利1,200万円)に本社共通費を売上比で割り振ったら、営業利益がマイナスに見えた、とします。「Bは配賦後赤字だから縮小か」と考えたくなりますが、ここに落とし穴があります。家賃も本社人件費も、部門Bをやめたところで消えない費用です。この例で仮にBを畳むと、粗利1,200万円の貢献が失われる一方で共通費はそのまま残り、全社の利益はかえって悪化する計算になります。つまり、共通費まで負担させた「全部原価の利益」の赤字は、それだけでは撤退・縮小の根拠になりません。あくまで検討の材料のひとつで、続けるかどうかは粗利への貢献・将来性・戦略まで含めて慎重に判断すべきテーマです。
配賦が役に立つ場面もあります。部門責任者の評価や、値決めが共通費まで賄えているかの最終チェックなどです。ただ、それは粗利ベースの数字が毎月回る習慣が根づいてからで遅くありません。共通費は当面、無理に割り振らず全社でひとまとめに眺めておけば足ります。
原則3:年1回ではなく、月次で見る
毎月の試算表を締めるタイミングに合わせて、選んだ軸の内訳表を並べてみてください。売上と粗利だけのシンプルな表でも、毎月続けること自体に価値があります。
実務の手順にも触れておきます。経理データが部門別に分かれていない場合、売上の内訳は試算表ではなく販売管理や請求のデータから拾うのが出発点です。そのうえで、拾った内訳の合計を試算表の売上高と突き合わせてください。数万円単位のズレが出ることは珍しくありません——手書きの請求、返品、締め日の違いなどが典型的な原因です。この「突合(つきあわせ。合計が合うか照合すること)」の一手間が、内訳表を「参考の数字」から「信用できる数字」に変えます。また、どの部門にも属さない売上や費用が出てきたら、無理に按分せず「共通」という欄を立てて逃がしておくのが実務的です。
そして最初の3か月は、精度より継続を優先してください。数%の誤差があっても、部門間の傾向をつかむ用途には足ります。担当の方が毎月1〜2時間で作り終えられる粒度に抑えることが、続けるための現実的な設計だと考えています。
タケシ共通費まで割り振って赤字になった部門は、さっさとやめちゃえばいいんじゃないですか?数字が赤なんだし!
 先生
そこは落とし穴です。家賃も本社の人件費も、部門をやめたところで消えない費用です。配賦後の赤字だけでは撤退の根拠にならず、畳むと全社の利益がかえって悪化する場合もあります。
ここまでの3原則を自社に置いてみると、どの軸を選び、誰が毎月の集計を担うことになりそうでしょうか。その見当も含めて、利益の見え方や「自社の経営管理の現在地」をまず手早く点検したい方向けに、無料の「AI経営管理チェックリスト」をご用意しています。3〜5分で答えられ、決算書のご用意は不要です。売り込みの場ではありませんので、現在地の確認に気軽にお使いください。
予実管理につなげる——ズレを「次の一手」に変える
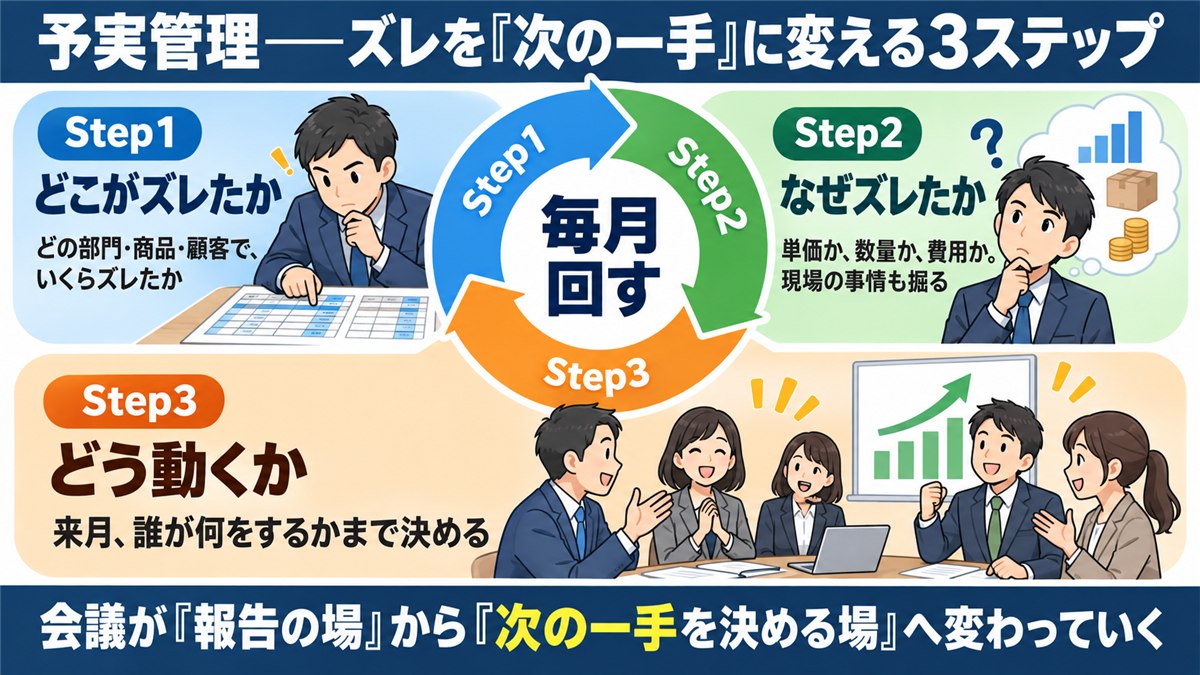
内訳が月次で見えるようになったら、次の段階は「予実管理」です。予実管理とは、予算(計画の数字)と実績を毎月突き合わせ、そのズレ(差異)から打ち手を考える運用を指します。
身構える必要はありません。最初の予算は、精緻な積み上げでなくてよいのです。前年の実績に、今期分かっている変化——値上げの予定、人員の増減、既に見えている失注など——を載せて調整するだけでも、実績と比べる基準としては機能します。予算づくりに何週間もかけるより、粗くても基準を置いて毎月比べ始めるほうが、得られるものは大きいはずです。
ズレを見つけたら、分解の初歩をひとつだけ試してみてください。売上のズレを「単価のズレ」と「数量のズレ」に分ける方法です。たとえば売上が計画を100万円下回ったとき、数量は計画どおりで単価が下がっていたなら、論点は値引きの管理や価格改定に向かいます。単価は保てていて数量が減っていたなら、論点は案件数や失注理由のほうです。同じ「マイナス100万円」でも、原因の置き場所しだいで打ち手はまったく別の方向を向きます。
大事なのは、ズレを眺めて終わりにしないことです。次の3ステップまで落とし込みます。
- どこがズレたか——どの部門・商品・顧客で、いくらズレたのかを特定する
- なぜズレたか——単価なのか、数量なのか、費用なのか。現場の事情も含めて理由を掘る
- どう動くか——来月、誰が何をするかまで決める
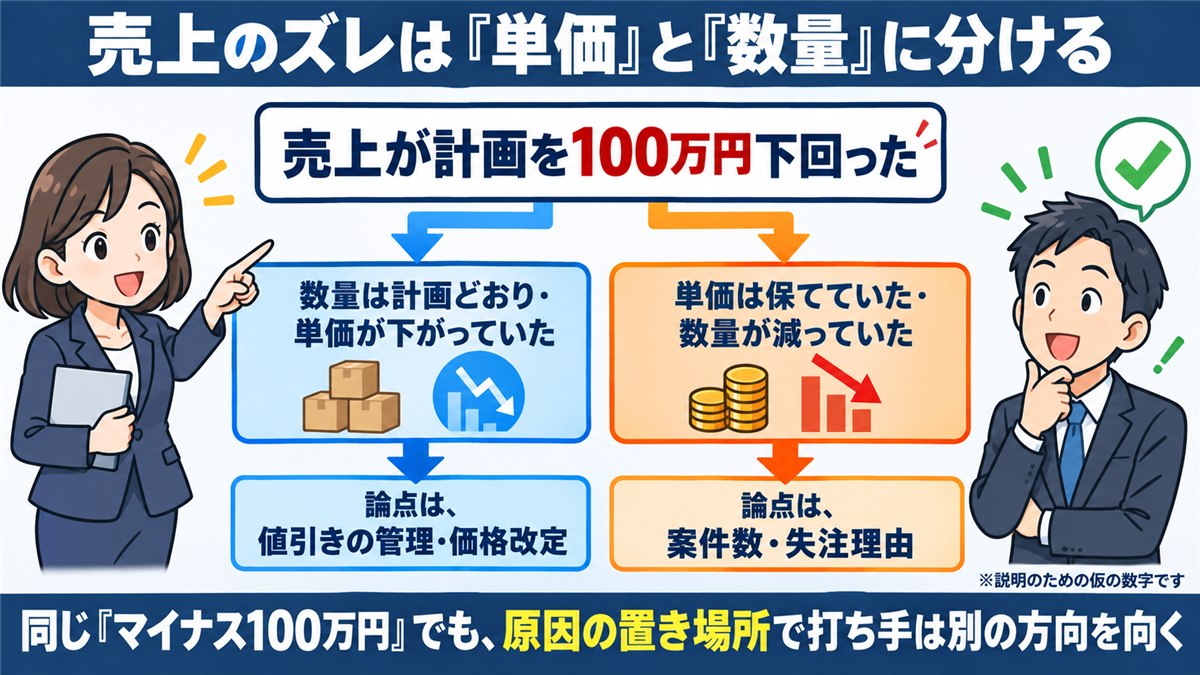
月次の会議でこの3ステップを回し続けると、会議が「報告の場」から「次の一手を決める場」へ少しずつ変わっていきます。逆に、2の「なぜ」で止まってしまう会議は、数字が揃っていても打ち手につながりにくいものです。会議での扱い方にもコツがあります。差異の説明を「誰のせいか」に寄せると、まず数字のほうが歪みます。たとえば、月末に予算未達が見えた部門が、翌月に納品予定の案件を今月の受注として報告に載せる。その月の資料は取り繕えますが、翌月は前倒しした分が抜けた穴から始まるため、ズレはむしろ大きくなって持ち越されます。値引きを売上値引ではなく販促費に付け替える、動かない在庫の評価を先送りする——同じことは費用側でも起きます。差異は担当者の評価材料ではなく「予算の置き方を直す材料」として扱うこと、そして説明のつかないズレを翌月に持ち越さないこと。この2点を先に決めておくと、数字の信頼が保たれます。
なお、利益の内訳と予実管理は、経営管理という大きな地図の一部です。資金の見通し・KPI・経営会議・AI活用まで含めた全体像は、別記事「経営管理を5つの視点で自己点検する」で整理していますので、全体を俯瞰したい方はあわせてご覧ください。
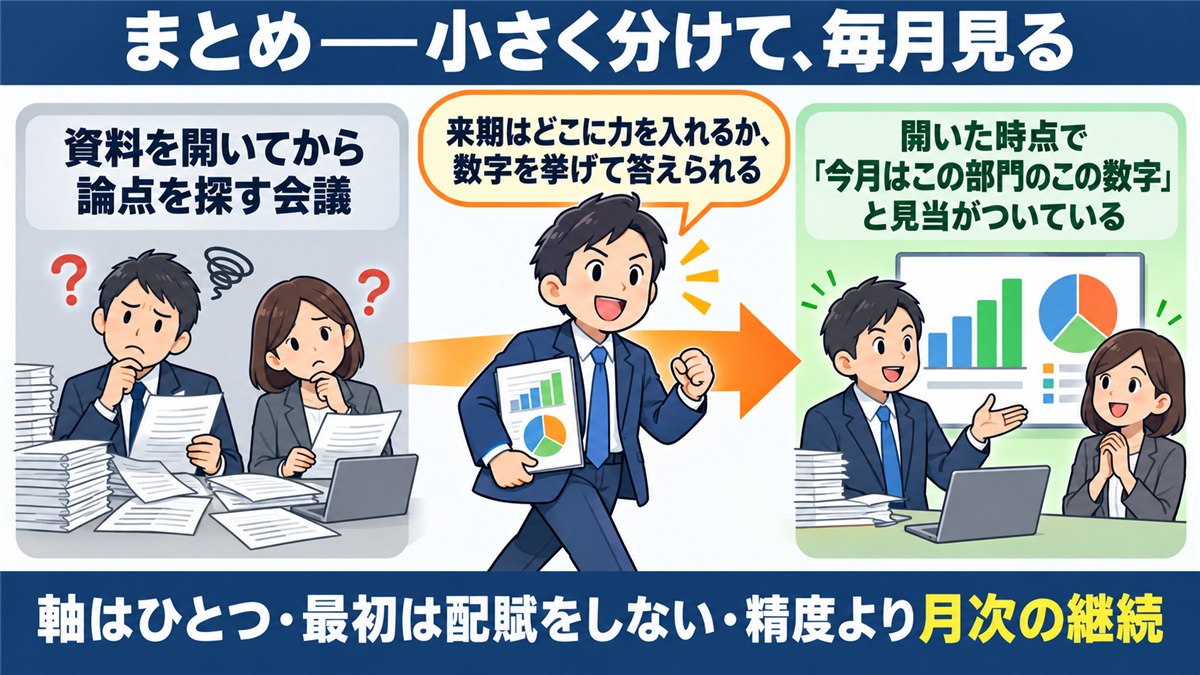
内訳と予実が月次で回り始めると、月例の会議の景色が変わってきます。資料を開いてから論点を探すのではなく、開いた時点で「今月はこの部門のこの数字」と議題の見当がついている。そして「来期はどこに力を入れますか」という冒頭の問いに、構成比の数字を挙げながら自分の言葉で答えられる——そんな状態が少しずつ見えてきます。
ミサキ売上のズレを単価と数量に分けるだけで、論点が値引きの管理に向かうのか、案件数に向かうのか変わる——たとえば同じマイナス100万円でも、打ち手は別の方向なんですね。
 先生
はい。そして差異は担当者の評価材料ではなく、予算の置き方を直す材料として扱ってください。誰のせいかに寄せると、まず数字のほうが歪んでしまいますから。
まとめ——小さく分けて、毎月見る
最後に、この記事の要点をまとめます。
- 会社全体の利益だけでは、次の一手の判断材料として足りないことが多い。売上構成比と利益構成比の逆転のような「意外な景色」は、分解して初めて見える
- 管理会計は「社内のための会計」。様式は自由で、立派な仕組みは要らない。ただし一度決めた物差しは変えずに測り続ける
- 始め方は3原則——軸はひとつ(データの取りやすさで選ぶ)・最初は配賦をせず粗利ベース・精度より月次の継続
- 予実は「どこが・なぜ・どう動くか」の3ステップで、ズレを次の一手に変える。売上のズレは単価と数量に分けると打ち手が見える
おさらいQ&A
 タケシ
管理会計って、結局は大企業向けの立派なシステムの話ですよね?うちみたいな会社には縁がない気がします!
先生専用のシステムは要りません。手元の試算表と販売データから小さく始められます。社内で使うための会計ですから、決まった様式もなく、自社が判断しやすい形に設計してよいんです。
ミサキ始め方の3原則は、軸をひとつに絞る・最初は配賦せず粗利ベースで見る・精度より月次の継続。軸はデータの取りやすさで選んでよい、でしたね。
先生その通りです。理想の軸を追って3か月止まるより、取れる軸で毎月回るほうが、判断材料としては先に育ちます。次の軸は、毎月回り始めてから足せば間に合いますよ。
タケシ分け方って毎月良さそうなやり方に変えていけばいいんですよね?今月は部門別、来月は気分で顧客別とか!
 ミサキ
タケシさん、それは前月との比較が壊れるやつですよ…。自由に決めてよいのは最初の一回で、決めた後は同じ物差しで測り続ける、でしたよね。
先生内訳と予実が月次で回り始めると、会議は報告の場から次の一手を決める場へ変わっていきます。まずは軸をひとつ、データの取りやすいところから選んでみてください。
自社の場合はどこから手をつけるべきか。それを考える出発点として、まず現在地を知ることをおすすめします。無料の「社長のためのAI経営管理チェックリスト」は、利益の見える化や予実管理を含む5つの視点から、自社の経営管理の現在地を点検できるものです。次の一手を考える材料づくりに、どうぞお役立てください。
- 自社の現在地を確かめる:社長のためのAI経営管理チェックリスト(無料・11問・3〜5分・決算書は不要)
- 支援の中身を知る:会社の実行力構築プログラム(経営計画づくりから毎月の経営会議の定着まで)
- 次の一手を一緒に整理する:無料相談(オンライン・45分・資料のご提出は不要)
- ご希望のない営業電話・継続的な勧誘は行いません。ご依頼に応じた提案・連絡は行います。